


Золото вот-вот столкнется с первым повышением ставок: вот почему драгметалл не боится
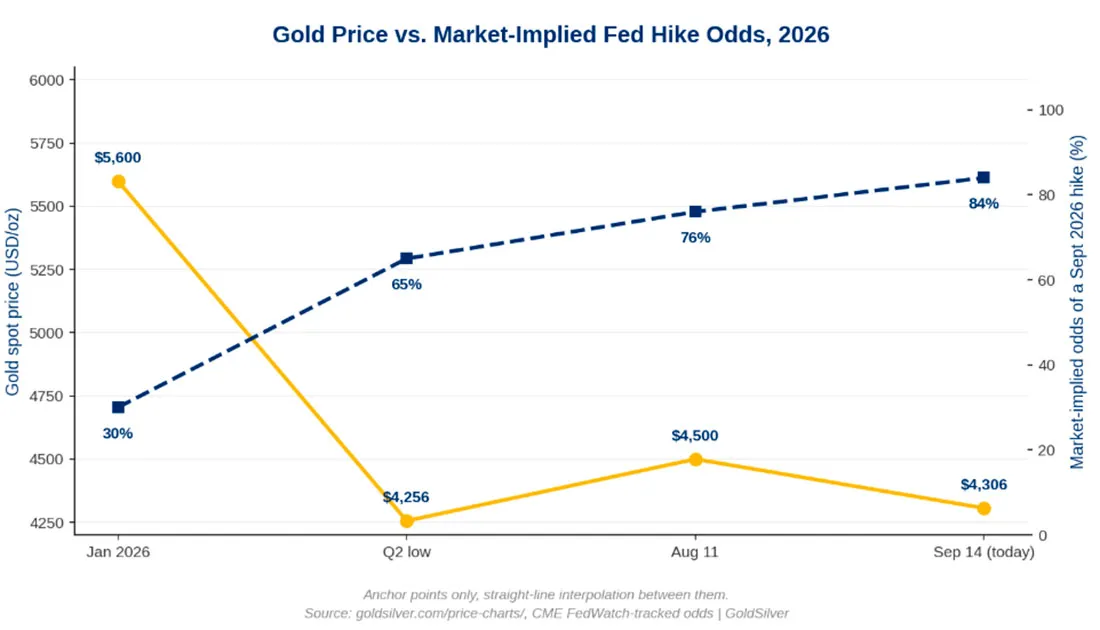
Ожидается, что 16 сентября Федеральная резервная система впервые в текущем цикле повысит ключевую ставку. Согласно данным отслеживания фьючерсов на ставку по федеральным фондам, вероятность этого события оценивается рынком в 83–85%.
Это не просто сохранение ставки на прежнем уровне с одновременной «ястребиной» риторикой — речь идет о реальном повышении. Согласно классическим рыночным теориям, подобное событие должно было бы привести к падению цен на золото и их закреплению на низких уровнях.
Однако этого не произошло. В январе золото установило рекорд, превысив отметку $5.600 долларов. Весной последовала коррекция примерно на четверть стоимости, а во второй половине года цена восстанавливалась, стремясь к уровню $4.500 долларов.
И все это время рыночная вероятность повышения ставки росла: от ситуации, напоминающей подбрасывание монеты, до практически полной уверенности в неизбежности этого шага. Если бы традиционная зависимость между процентными ставками и ценой золота по-прежнему определяла динамику рынка, подобного сценария не должно было бы случиться.
Почему золото перестало реагировать на реальную доходность?
Раньше правило было простым. Золото не приносит процентного дохода. Когда реальные процентные ставки растут, увеличиваются и альтернативные издержки владения этим активом, в результате чего капитал перетекает в облигации.
Аналитики J.P. Morgan (в частности, Грегори Ширер, руководитель направления стратегии на рынках цветных и драгоценных металлов) зафиксировали нарушение этой закономерности, начавшееся в 2022 году. В 2024 и 2025 годах эта тенденция лишь усилилась.
Золото обновляло исторические максимумы в периоды, когда реальная доходность 10-летних казначейских облигаций, защищенных от инфляции (TIPS), оставалась устойчиво положительной. А ведь именно в таких условиях, согласно старой модели, цена золота должна была бы снижаться.
Нарушение корреляции само по себе еще ни о чем не говорит. Корреляции могут исчезать на какое-то время, а затем восстанавливаться. Однако ситуация, когда подобная картина наблюдается на протяжении трех лет, — это уже нечто иное.
Этот период охватывает различные этапы денежно-кредитной политики ФРС и несколько всплесков опасений по поводу инфляции. Все это указывает на структурные изменения: смену тех участников рынка, которые определяют маржинальную цену золота.
Кто покупает золото вместо того, чтобы продавать его на фоне роста ставок?
Механизм следующий: на протяжении большей части периода после 2008 года маржинальная цена золота формировалась западными инвесторами. Они активно оперировали активами вроде ETF (например, GLD), следуя стратегии, завязанной на реальной доходности: покупали при снижении ставок и продавали при их росте. Именно поведение таких покупателей и описывала старая модель.
Начиная с 2022 года, вторым источником спроса стали центральные банки. Этот покупатель гораздо менее чувствителен к изменению ставок. По данным Всемирного совета по золоту (World Gold Council), центральные банки приобретали более 1000 тонн золота ежегодно в 2022, 2023 и 2024 годах, а в 2025 году объем закупок составил 863 тонны.
При стоимости в $60–$85 миллиардов долларов в год эти закупки поглощали примерно четверть мирового объема добычи. Управляющий резервами, формирующий позицию на десятилетия вперед, не станет продавать золото лишь потому, что ФРС повысила ставку на 25 базисных пунктов.
У центральных банков появился второй союзник на стороне покупателей
В последнее время, наряду с центральными банками, значительную долю спроса на себя взяли частные и институциональные инвесторы. Это формирует дополнительный канал спроса, который не сводится исключительно к торговым операциям, зависящим от уровня реальной доходности.
Активность официального сектора также остается высокой: во втором квартале 2026 года Польша увеличила свои запасы примерно на 51 тонну, а Китай — примерно на 33 тонны. Для Китая это был крупнейший объем закупок за один квартал с конца 2023 года.
Ни одна из этих групп покупателей не закрывает позиции в ответ на каждое отдельное заявление Комитета по открытым рынкам (FOMC). Во многом именно поэтому золото перестало реагировать резкими колебаниями на рост вероятности повышения ставок.
Этим же объясняется и то, почему банки не пересматривают свои целевые уровни цен, несмотря на изменение прогнозов по ставкам. Goldman Sachs сохраняет прогноз на конец 2026 года на уровне $4.900 долларов. Целевой показатель JPMorgan на четвертый квартал составляет $4.500 долларов. Средний прогноз Bank of America на 2026 год — $4.360 долларов, а HSBC — $4.560 долларов. Все эти значения равны текущей цене или превышают ее.
Аналитики, устанавливающие эти цели, уже учли в расчетах повышение ставки, ожидаемое 16 сентября. Если бы на рынке по-прежнему действовала старая модель зависимости от ставок, эти целевые показатели снизились бы вслед за ростом вероятности повышения ставки. Однако этого не произошло, поскольку аналитики учитывают фактор того самого структурного покупателя, о котором идет речь в данной статье.
Что на самом деле изменит решение ФРС от 16 сентября?
Все это не означает, что повышение ставки не имеет значения. Неожиданный шаг или заявление, содержащее более жесткие сигналы («ястребиная» риторика), чем предполагают текущие ожидания (вероятность 83–85%), все же могут привести к кратковременному снижению цен на золото. Реальная доходность по-прежнему играет определенную роль, но она перестала быть единственным определяющим фактором.
Опыт последних трех лет показывает, что повышение ставки не опровергает тезис о долгосрочном «бычьем» тренде на рынке золота. Старый механизм влияния ставок теперь действует на фоне присутствия принципиально иного типа покупателей, гораздо менее чувствительных к изменениям стоимости заимствований. Прогнозы институциональных инвесторов по золоту остались неизменными даже на фоне переоценки рыночных ожиданий.
Для частного инвестора, решающего, какую долю сбережений перевести в физический металл, практический вывод прост и зависит от того, от каких именно рисков он хочет застраховаться. Если вы торгуете золотом, делая краткосрочную ставку на изменение процентных ставок, то решение ФРС от 16 сентября имеет для вас огромное значение, и его последствия могут оказаться неблагоприятными.
Если же вы рассматриваете золото как защиту от обесценивания валюты и рисков контрагента, то исход отдельного заседания ФРС никогда не был решающим фактором. Именно по этой причине золото скупают и сами центральные банки.
Читайте также
-
Соотношение цен на золото и серебро растет. Что дальше?
Соотношение золота и серебра снова увеличивается. Это может свидетельствовать о том, что серебро готовится возобновить бычий тренд. Однако ему по-прежнему препятствует много сдерживающих факторов.
03.11.2026 -
Падение цены золота на 29% — повтор 2008 года?
Майкл Оливер, основатель и главный аналитик компании Momentum Structural Analysis, стал гостем программы The GoldSilver Show, которую ведет Меган Кинг Диас. На протяжении последних девяти месяцев цена на золото демонстрирует вялую динамику. По словам Оливера, текущая ситуация во многом напоминает события 2008 года, когда подобный пробой стал отличной точкой для покупки.
03.11.2026 -
Во что инвестировать во время краха
К 30 октября акции Intel (INTC) упали на 31%. По словам Адама Шарпа, это настоящая катастрофа. Даже во время краха доткомов у Intel не было столь резкого однодневного падения. Стоит отметить, что за последний год акции все еще в плюсе на 60% — результат впечатляющий. Однако по сравнению с июньским пиком бумаги INTC подешевели уже на 55%.
03.11.2026 -
Золото ниже $4.000 долларов: почему банки Уолл-стрит рекомендуют покупать на спаде
Снижение стоимости золота по сравнению с рекордными максимумами, зафиксированными в начале года, вызвало обеспокоенность среди инвесторов, а недавнее падение цены ниже отметки $4.000 долларов за унцию лишь усилило эти опасения. На фоне рыночной паники такие крупные финансовые институты, как Bank of America, Wells Fargo, Société Générale и другие, усмотрели в сложившейся ситуации возможности для покупки.
03.11.2026 -
Рост цен на нефть скажется на золоте благоприятно
Назревает новый виток роста цен на золото, и мало кто, кроме Goldman Sachs, это понимает, считает Питер Рейган.
02.11.2026 -
Серебро пробило отметку в $50 долларов: почему оно падает быстрее, чем золото?
В пятницу золото опустилось до самого низкого уровня с июня. Серебро совершило движение, которого не наблюдалось почти год: его цена упала ниже $50 долларов. По состоянию на 10:00 утра по восточному времени (ET) золото на спотовом рынке торговалось по цене $3.920,37 доллара (снижение на 2,5% за день), а серебро — по $49,37 доллара (снижение на 5,4%). Для серебра это первое падение ниже отметки в $50 долларов с ноября 2025 года; по ходу торговой сессии снижение цен на оба металла продолжилось.
02.11.2026 -
Ждете дальнейшего падения цены на золото? Это может стать дорогостоящей ошибкой
Цена на золото опустилась ниже $4.000 долларо, и многие инвесторы теперь задаются вопросом: стоит ли покупать сейчас или лучше подождать дальнейшего снижения? В то время как спрос на золото в США остается ниже недавних показателей, китайские покупатели пользуются возможностью приобрести драгоценный металл со скидкой. Может ли ожидание очередного падения цен обернуться для инвестора серьезными потерями?
02.11.2026 -
Октябрьская распродажа золота и серебра: что изменилось для долгосрочных инвесторов?
Октябрьская распродажа прошла по привычному сценарию: серебро подешевело сильнее, чем золото. Как правило, серебро демонстрирует более значительные ценовые колебания в процентном отношении — как в сторону роста, так и в сторону снижения, — что усиливает как прибыль во время подъемов, так и убытки во время спадов.
02.11.2026