


Является ли гиперинфляция «решением»?
Соблазн выпустить (путем «печатания» или заимствования новой валюты путем продажи государственных облигаций) большего количества валюты становится непреодолимым как для политиков, так и для руководителей центральных банков, поскольку это средство успокоить каждую группу избирателей, от элиты до военных и простых людей, зависящих от финансируемых государством хлеба и зрелища.
Это безудержное создание новых денег, намного превосходящее расширение товаров и услуг (то есть реальной экономики), обесценивает валюту, поскольку «все новые деньги гонятся за слишком малым количеством товаров и услуг».
Вступает в силу закон Грешема — плохие деньги вытесняют хорошие деньги из обращения — поскольку драгоценные металлы, произведения искусства, драгоценные камни и т. д. накапливаются, а обесценивающаяся валюта расходуется как можно быстрее, прежде чем ее покупательная способность снизится еще больше.
Также срабатывает эффект Кантильона: те, кто находится ближе всего к источнику новых денег, получают первые деньги от конвертации обесценивающейся валюты в материальные товары, оставляя неэлитам подбирать «просачивающиеся вниз» клочки по мере того, как валюта ежедневно теряет покупательную способность.
Прав ли консенсус?
Все сходятся во мнении, что нет способа остановить это падение покупательной способности почти до нуля, то есть гиперинфляцию, как только оно начнется. Как и в греческой трагедии, фатальный недостаток главного героя — в данном случае фиатной валюты — неизбежно приводит к ее разрушению.
В реальном мире все, что связано с деньгами, обычно происходит в интересах влиятельных кругов. Это заставляет нас задаться вопросом о том, чьим интересам отвечает гиперинфляция? Какие именно влиятельные круги выигрывают, когда покупательная способность валюты падает почти до нуля?
Идея здесь в том, что если это не пойдет на пользу богатым и могущественным, то последует отпор. Таким образом, либо гиперинфляция каким-то образом приносит выгоду богатым и влиятельным людям, либо она выходит из-под их контроля и уничтожает их вместе с бессильными простыми людьми.
В связи с этим возникает вопрос: неужели богатые и влиятельные люди не понимали, что их ждет, и не могли изменить политику, порождающую гиперинфляцию? Если нет, то почему?
Два важных момента
Здесь можно проследить несколько важных моментов. Один из них состоит в том, что капитал — это то, что важно для богатых и влиятельных людей, потому что они владеют подавляющей его частью, в то время как кредит — это то, что важно для бедных, потому что кредит — это их единственный способ получить немного средств для инвестирования в собственное предприятие/домохозяйство.
Бедные имеют долги, богатые — владеют долгом: долг (например, ипотека на жилье) является активом для богатых, которые покупают кредит для получения дохода, в то время как для простых людей долг является обязательством, которое должно обслуживаться из их дохода.
Если заработная плата растет параллельно с высокими темпами инфляции, то те, у кого есть долги, обнаруживают, что их бремя облегчается, поскольку их ипотечный платеж остается фиксированным, а их доходы растут вместе с инфляцией. Представьте себе, как это радостно, когда кто-то узнает, что из-за гиперинфляции некогда обременительную ипотеку в размере $200.000 долларов теперь можно погасить месячной зарплатой.
С другой стороны, богатые и влиятельные люди, владеющие долгом, испытывают меньший восторг, поскольку покупательная способность валюты, используемой для кратковременных ипотечных кредитов, снизилась, что фактически лишает большую их часть стоимости первоначальной покупки ипотечного кредита.
Если на $200.000 долларов, которые они выдали за ипотеку, можно было купить два хороших автомобиля класса люкс, то на $200.000 долларов, которые они сейчас получают в виде полной оплаты, едва ли можно купить подержанный драндулет.
Разница между Древним Римом и современными США
Это поднимает интересный вопрос: с какой стати богатые и влиятельные люди позволили гиперинфляции уничтожить стоимость всех их долговых активов и потоков доходов? Разве это не противоречит их интересам? Если да, то почему они позволили этому случиться?
На данном этапе важно провести различие между древними примерами гиперинфляции и современной экономикой. В эпоху упадка Римской империи правительство резко сократило содержание серебра в чеканящихся монетах, чтобы создать иллюзию, что всем по-прежнему платят в полном объеме.
Эта уловка была быстро раскрыта, и старые монеты исчезли из обращения из-за накопления, а инфляция привела к резкому росту цен и заработной платы.
Разница в том, что тогда у бедняков практически ничего не было. Сегодня бедные «собственно» обслуживают долг: они должны проценты и основную сумму долга по огромному количеству долгов, принадлежащих богатым, которые проиграют, когда стоимость их долговых активов упадет почти до нуля в результате гиперинфляции.
Гиперинфляция невероятно выгодна для должников с трудовым доходом и невероятно разрушительна для тех, кому принадлежит погашаемый долг.
Богатые переправляют свои деньги за границу
Это ведет ко второй теме: богатые переносят свои богатства за границу по мере роста инфляции и ждут, пока гиперинфляционная буря уничтожит ценность буквально всего в их отечественной экономике, после чего они возвращаются с иностранной наличностью в руках, чтобы приобрести все лучшие активы по бросовым ценам.
Это, конечно, работает с небольшими экономиками развивающихся стран, но не работает с крупными экономиками, такими как США с активами в размере $156 триллионов долларов, которые можно конвертировать в валюты и активы других стран.
В крупных экономиках богатство влиятельных элит создается функционирующей экономикой, которая производит товары и услуги и поддерживает стабильную валюту. Покупка замка и золота за границей не является заменой производительного капитала, приносящего доход и прирост капитала.
Уничтожение стоимости национальной валюты также уничтожает ее ценность как резервной валюты и в глобальной торговле, а это две дополнительные катастрофы, которых богатые и влиятельные люди стремятся избежать любой ценой.
Если мы подсчитаем победителей и проигравших от гиперинфляции, то простые люди, у которых есть долги, выиграют, пока заработная плата растет вместе с инфляцией, а богатые и влиятельные люди проиграют. Учитывая огромную асимметрию богатства и власти, вы действительно думаете, что это произойдет?
Возврат к облигациям
Что кажется более вероятным, поскольку это служит интересам богатых и влиятельных, так это то, что процентные ставки по суверенным облигациям растут, позволяя богатым, которые продали все свои рисковые активы, такие как акции и коммерческая недвижимость, получать здоровую прибыль с низким уровнем риска в казначейских облигациях.
Центральному банку приказывают прекратить «печатать деньги», а правительство сокращает расходы по всем направлениям, что приводит к крикам возмущения, но поскольку на карту поставлены интересы богатых и влиятельных, очень жаль, смиритесь с этим, дети, каждый получает свою долю.
Рисковые активы дефлируют, покупательная способность обслуживания долга простых людей стабилизируется, а последующая дефляция наносит вред только тем, кто не избавился от спекулятивных рисковых активов на вершине и не спрятал деньги в краткосрочных казначейских облигациях.
Затем, когда ставки достигают максимума, умные деньги переводят капитал в долгосрочные суверенные облигации и ждут, пока дефляция отправит цены на рисковые активы в подвал. Тогда долгосрочные облигации можно будет продать за наличные, а дефлированные активы скупить по бросовым ценам.
Гиперинфляция или дефляция?
Если мы вспомним «кому это выгодно» и спросим, какой сценарий более вероятен: гиперинфляция или дефляционное разрушение рисковых активов и резкий рост процентных ставок?
Да, группа зомби/маргинальных заемщиков объявит дефолт, а держатели долга будут уничтожены, но все это предсказуемо и может быть исправлено путем продажи, когда все настроены оптимистично в отношении недвижимости и рискованных активов.
Что касается простых людей, то дефляция цен увеличивает покупательную способность их заработной платы. Те, у кого мало долгов или вообще нет долгов, выиграют от дефляции, поскольку их зарплаты вырастут, и они, наконец, смогут позволить себе рискованные активы, как только цены вернутся к уровням, существовавшим до пузыря.
Что касается процентных ставок, в начале 1980-х годов мы все платили ипотечные кредиты под 12%, и жизнь продолжалась, потому что размер кредитов был скромным по сравнению с сегодняшним раздутым пузырем всего.
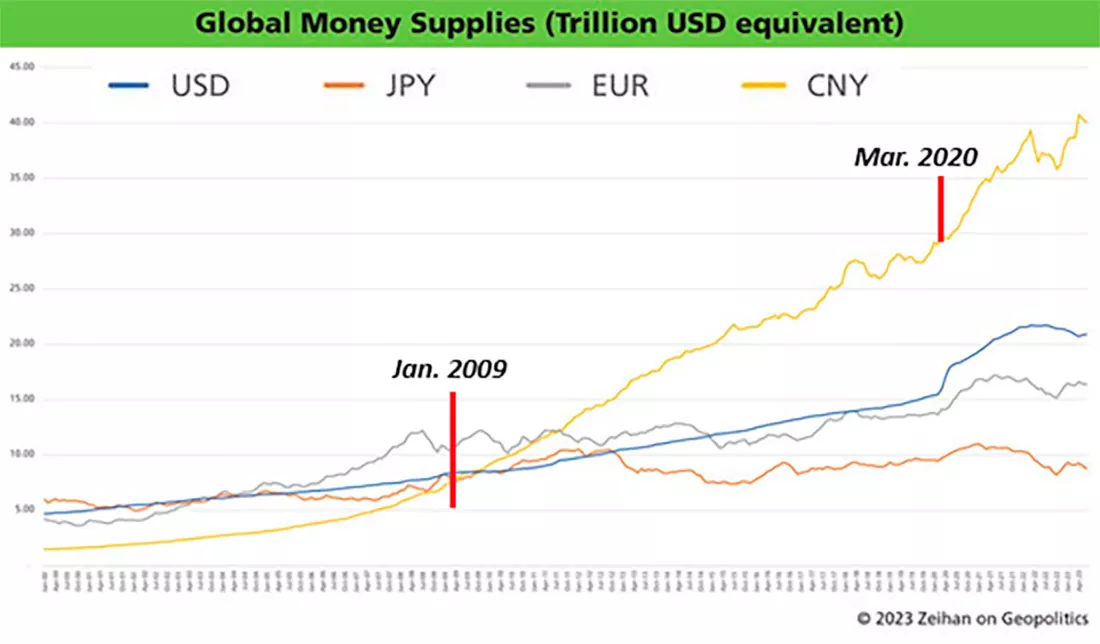
За исключением Китая, похоже, глобальная денежная масса не становится параболической.
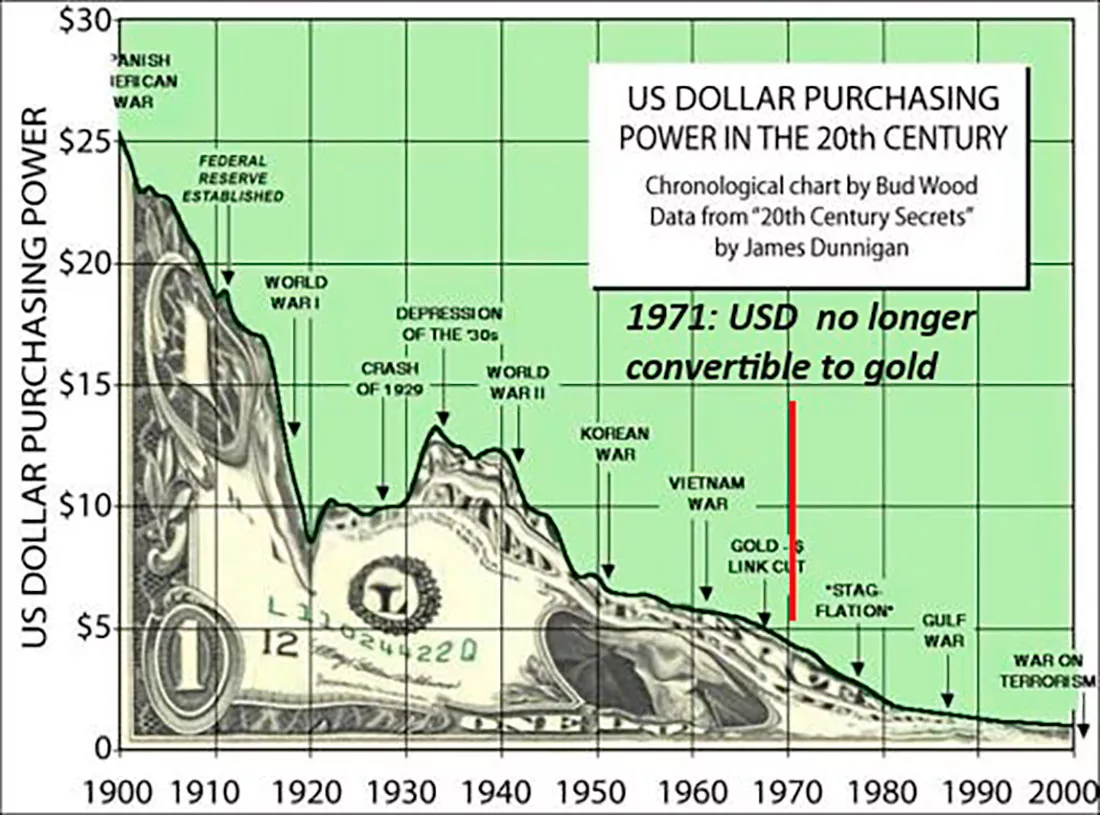
Как показывает график ниже, инфляцию можно терпеть до тех пор, пока она растягивается на столетие, а заработная плата растет вместе с ценами.
Предсказывая будущее, нам лучше всего следовать тому, что приносит пользу богатым и влиятельным, поскольку это наиболее вероятный результат. Является ли гиперинфляция «решением»?
Не для богатых и влиятельных.
Читайте также
-
Золото испытывает трудности, но надвигающийся кризис на рынке облигаций может все изменить
Рынок золота продолжает испытывать трудности: драгметалл вернулся к отметке в $4500 долларов за унцию, поскольку доходность облигаций растет до критических уровней, чему способствуют растущие опасения по поводу инфляции, но аналитики отмечают, что настроения на рынке драгоценных металлов могут быстро стать бычьими.
21.05.2026 -
Золото и серебро резко упали на фоне опасений по поводу инфляции и процентных ставок
Инвесторы в золото снова сталкиваются с несбывшимися бычьими надеждами и мечтами, поскольку не было достигнуто существенного прогресса в прекращении войны в Иране и возобновлении работы Ормузского пролива, что продолжает подпитывать рост цен на нефть и усиливать опасения по поводу инфляции.
18.05.2026 -
Золото остается привлекательным долгосрочным активом, несмотря на инфляцию
В последние два месяца растущие опасения по поводу инфляции оказывали давление на золото, а рынки были вынуждены перестать учитывать в цене снижение процентных ставок. Хотя ожидается, что золото столкнется с продолжающимися краткосрочными трудностями, один аналитик заявил, что его долгосрочный бычий прогноз остается неизменным.
14.05.2026 -
Почему золото падает, хотя инфляция растет
Во вторник, 12 мая 2026 года, золото упало на 1,5% до $4.665 долларов. В то же утро Бюро статистики труда (BLS) США сообщило, что апрельский индекс потребительских цен составил 3,8% в годовом исчислении — это самый высокий показатель с мая 2023 года.
13.05.2026 -
Глобальные золотые ETF-фонды фиксируют приток средств, несмотря на инфляционные риски
Цены на золото остаются на нейтральном уровне, начав новую торговую неделю ниже $4.700 долларов за унцию; однако аналитики сохраняют оптимизм в отношении восстановления цен во второй половине года, поскольку инвестиционный спрос остается высоким, а в апреле наблюдался приток средств в глобальные биржевые фонды, обеспеченные золотом.
12.05.2026 -
Почему цены на золото резко подскакивают каждый раз при открытии Ормузского порта
Спустя шестьдесят дней после начала войны в Иране золото демонстрирует нечто, что сбивает с толку многих инвесторов: падение. Нефть стоит выше $100 долларов. Идет война. Инфляция составляет 3,3%. По общепринятой логике, золото должно было бы расти. Но этого не происходит — и причина важнее, чем само движение цены.
29.04.2026 -
У золота по-прежнему есть шанс достичь отметки в $5.500 в течение следующих 12 месяцев
Золото по-прежнему находится в широком боковом канале и продолжает испытывать давление со стороны краткосрочных опасений по поводу инфляции, что приводит к жестким ожиданиям повышения процентных ставок; однако одна международная инвестиционная компания по-прежнему прогнозирует, что цены на золото завершат год выше $5.000 долларов за унцию.
28.04.2026 -
Цена на золото может достигнуть $7.000 долларов?
Стив Ханке, профессор прикладной экономики в Университете Джонса Хопкинса, считает, что тихое ускорение роста банковского кредитования и денежной массы создает предпосылки для возобновления инфляции — риска, который рынки, возможно, недооценивают, сосредоточившись на ценах на нефть, снижении процентных ставок и искусственном интеллекте. Кроме того, золото, по словам эксперта, готовится достичь $7.000 долларов.
24.04.2026