


- Действительно ли золото обошло казначейские облигации США?
- Центральные банки резко увеличили закупки золота
- Крупнейшие мировые управляющие капиталом наращивают позиции в золоте
- Крупные инвесторы пересматривают отношение к государственному долгу
- Центральные банки готовятся к использованию своих золотых запасов
- Что это означает для частных инвесторов
ФРС утверждает, что золото не заменило государственные облигации, так ли это?
Недавно Федеральной резервной системе (ФРС) пришлось официально прокомментировать широко распространившиеся утверждения о том, что золото обошло казначейские облигации США в качестве главного мирового резервного актива. При этом в своих разъяснениях центральный банк отметил глобальную тенденцию: официальные инвесторы наращивают запасы золота на фоне растущей геополитической и экономической неопределенности. Джо Элкьер и консультант Тодд Граф анализируют доводы ФРС, обсуждают институциональные сдвиги, стимулирующие спрос на физическое золото, и объясняют, почему крупнейшие мировые инвесторы продолжают рассматривать золотые слитки и монеты как инструмент финансового страхования.
Действительно ли золото обошло казначейские облигации США?
В последние месяцы активно обсуждались сообщения о том, что золото опередило доллар и евро в мировых резервах; это навело некоторых наблюдателей на мысль, будто золото вытеснило доллар с позиции основного резервного актива. 3 сентября ФРС опубликовала аналитическую записку, в которой напрямую рассматриваются эти предположения.
На самом деле золото превзошло казначейские облигации США и евро по доле в мировых резервах, но не обошло доллар в целом. В конце 2025 года рыночная стоимость мировых золотых резервов составляла примерно $5,1 трлн долларов, превышая стоимость казначейских облигаций США ($3,9 трлн долларов), принадлежащих иностранным официальным структурам. Даже если исключить золотые запасы самих США, стоимость оставшихся резервов составляла около $4 трлн долларов.
Такой рост стоимости был обусловлен прежде всего стремительным повышением цен на золото в течение 2025 года: в январе 2026 года цена достигла исторического максимума. Хотя за последние несколько лет спрос со стороны центральных банков значительно вырос, многие развитые страны сформировали свои резервы еще десятилетия назад.
Если взглянуть на фактические объемы золота в распоряжении центральных банков, то можно увидеть, что многие ведущие страны — США, Германия, Италия и Франция — сохраняют свои золотые запасы практически неизменными. Совокупно эти четыре страны и Международный валютный фонд владеют примерно 52% мировых золотых резервов.
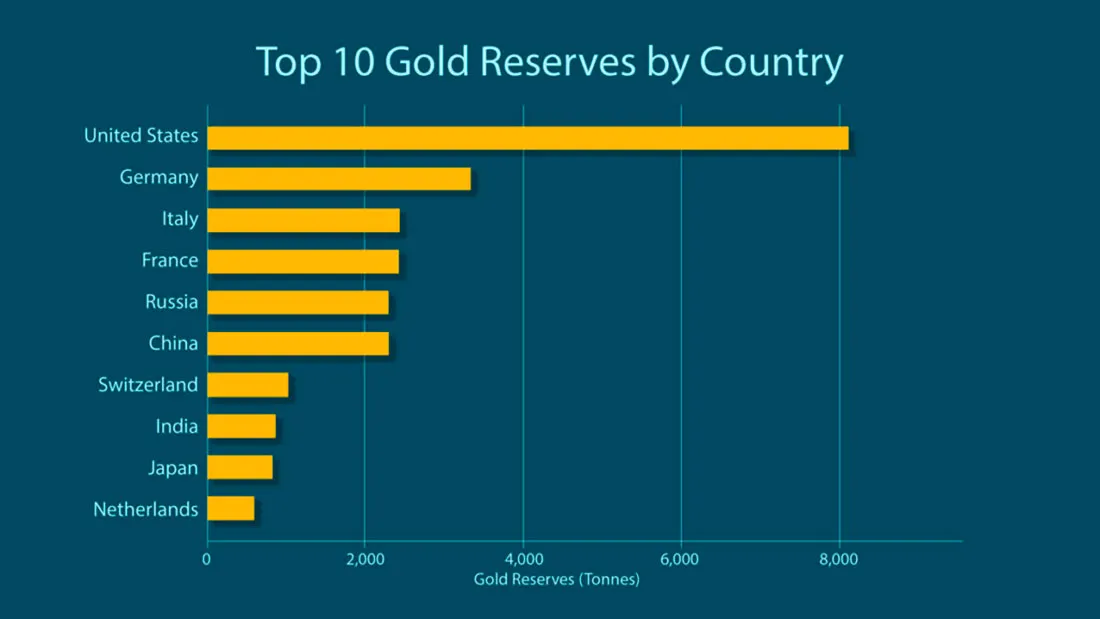
Наличие таких накопленных ранее запасов может скрывать реальную картину того, что именно центральные банки покупают сегодня. Даже если не учитывать крупнейших держателей старых запасов, общая стоимость казначейских облигаций США в резервах все еще превышает стоимость золота. По состоянию на июнь 2026 года объем казначейских облигаций превышал объем золота примерно на $1 трлн долларов (или на $600 млрд долларов, если принять во внимание оценочные данные о неучтенных закупках золота).
Проще говоря, у ФРС есть веские доводы, объясняющие, почему золото не просто «вытеснило» казначейские облигации. И все же гораздо важнее то, как управляющие резервами относятся к золоту в последнее время.
Нам не обязательно доказывать, что расчеты ФРС неверны. ФРС может быть права в статистическом споре, но при этом упустить из виду более масштабную тенденцию.
Тодд Граф, консультант по рынку драгоценных металлов
Центральные банки резко увеличили закупки золота
Не оспаривая напрямую математические расчеты, лежащие в основе некоторых сравнений резервных активов, ФРС все же признает кардинальные изменения в официальном спросе на золото, а также макроэкономические и геополитические факторы, стоящие за этим процессом.
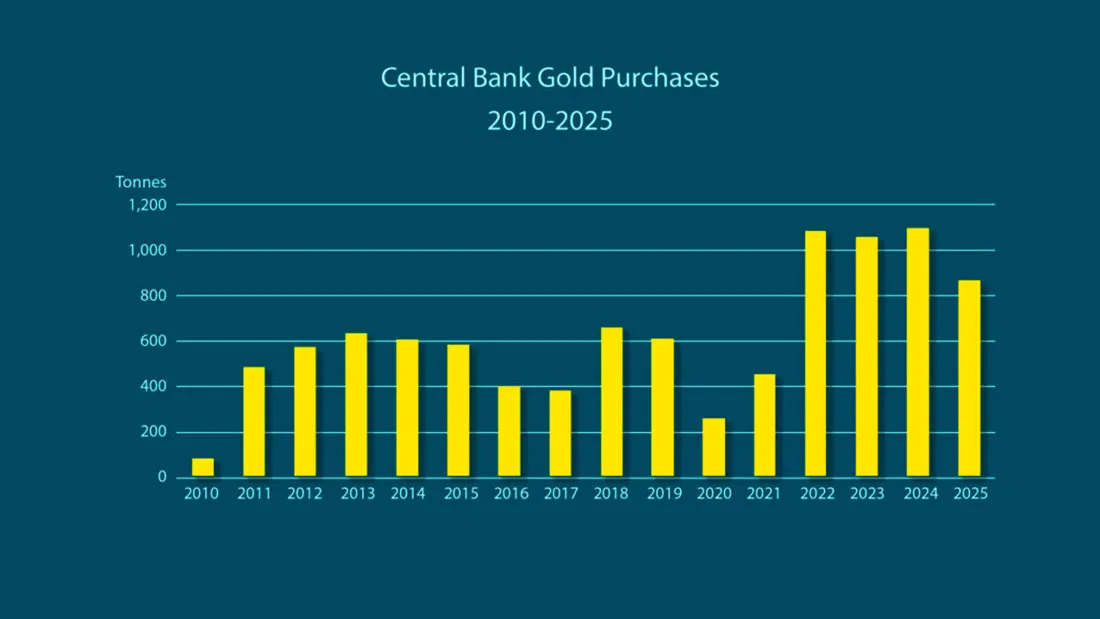
После десятилетий чистых продаж, начиная с 2008 года, центральные банки перешли к чистой покупке физического золота. Темпы закупок резко возросли в 2022 году после начала конфликта на Украине, когда использование доллара в качестве инструмента давления и введение международных санкций спровоцировали современную «золотую лихорадку».
Данные Всемирного совета по золоту позволяют оценить масштаб этих изменений. В период с 2022 по 2024 год центральные банки ежегодно закупали более 1000 тонн золота, что примерно вдвое превышает средние показатели предыдущего десятилетия. В 2025 году объем закупок снизился до 863 тонн, однако этот показатель все равно значительно превысил среднее значение за 2010–2021 годы, составлявшее всего 473 тонны.
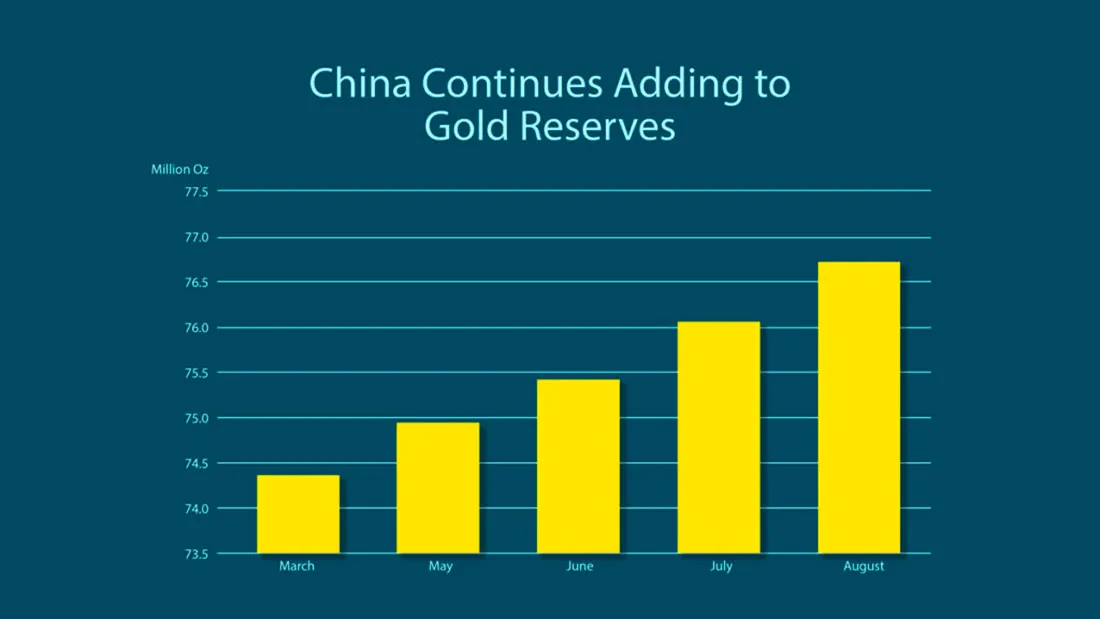
Одним из последних примеров служит Китай. В августе Народный банк Китая официально приобрел еще 20,2 тонны, что стало крупнейшей ежемесячной закупкой с октября 2023 года. Этот шаг продлил серию непрерывных закупок центрального банка до 22 месяцев и довел общий объем официально объявленных приобретений за период с начала года по август включительно примерно до 80 тонн.
Похоже, эта тенденция сохранится. Рекордные 45% центральных банков планируют увеличить золотые резервы в течение ближайшего года; это самый высокий показатель оптимизма («бычий» настрой) с момента начала проведения опроса в 2018 году. В то же время 89% респондентов ожидают роста мировых официальных запасов золота, что указывает на вероятность того, что спрос со стороны центральных банков останется мощным рыночным фактором еще долгое время после завершения текущего цикла закупок.
Возможно, золото официально и не вытеснило казначейские облигации, но центральные банки явно стремятся иметь его в большем объеме, чем раньше. И для инвесторов это, пожалуй, более важный сигнал.
Джо Элкьер, старший консультант по рынку драгоценных металлов
Крупнейшие мировые управляющие капиталом наращивают позиции в золоте
Этот сдвиг в стратегии институциональных инвесторов затрагивает не только центральные банки. Агентство Bloomberg недавно опросило более дюжины крупных управляющих активами, под чьим контролем находятся средства на общую сумму $27 триллионов долларов. Каждая из этих компаний либо недавно увеличила долю золота в портфеле, либо сохранила значительные вложения в этот актив, рассчитывая на рост его стоимости.
Ряд управляющих активами воспользовались недавней коррекцией цен на золото как возможностью для покупки:
- Amundi: Крупнейшая в Европе компания по управлению активами приобрела золото; она ожидает, что к концу года цена драгметалла вернется к уровню около $5.000 долларов за унцию.
- Pictet Asset Management: Восстановила долю золота в портфеле после ее сокращения ранее в 2026 году.
- Fidelity International: Также вернула в портфель ранее сокращенные позиции по золоту.
- Robeco: Возобновила вложения в золото на фоне роста спроса со стороны центральных банков; портфельный управляющий Арнаут ван Рейн назвал золото «неотъемлемой частью» стандартного инвестиционного портфеля.
- BNP Paribas Asset Management: Увеличила долю золота, поскольку его корреляция с акциями и другими рисковыми активами ослабла, повысив тем самым эффективность металла как инструмента хеджирования.
Вместо того чтобы отказываться от золота после его резкого падения с январских максимумов, некоторые из крупнейших мировых управляющих капиталом воспользовались снижением цен для восстановления позиций. Выбор момента имеет значение, так как многие ведущие банки отмечают, что потенциал дальнейшего снижения цены золота практически исчерпан.
Учитывая, что объемы частных институциональных портфелей многократно превышают рынок физического золота, даже незначительное увеличение доли этого металла в активах может сформировать существенный новый источник спроса.
Центральные банки не просто держат золото в надежде на рост цены. Они рассматривают его как актив — своего рода страховку, которая может понадобиться им в будущем.
Тодд Граф, консультант по рынку драгоценных металлов
Крупные инвесторы пересматривают отношение к государственному долгу
В то время как институциональные инвесторы наращивают вложения в золото, некоторые из крупнейших мировых держателей капитала пересматривают свою позицию в отношении государственных облигаций.
Норвежский Государственный пенсионный фонд с активами в $2,3 трлн долларов — крупнейший в мире суверенный фонд благосостояния — недавно предложил сократить долю государственных облигаций с 70% до 50% в своем целевом портфеле инструментов с фиксированным доходом. Наиболее существенным может стать сокращение вложений в казначейские облигации США: объем этой позиции фонда, составляющий около $215 млрд долларов, может уменьшиться почти на $80 млрд долларов.
Хотя этот шаг не означает прямого перевода средств из казначейских облигаций в золото, само предложение весьма примечательно. На протяжении многих поколений суверенные облигации служили защитной основой крупных институциональных портфелей, а статус доллара как безусловной мировой резервной валюты поддерживал спрос на казначейские облигации США.
Ситуацию усугубляют растущие бюджетные дефициты, инфляция и долговая нагрузка, оказывающие все большее давление на рынки облигаций. Недавние операции по выкупу казначейских облигаций вновь подогрели интерес к стратегиям, основанным на обесценивании валют, и стимулировали спрос на золото.
Центральные банки готовятся к использованию своих золотых запасов
Центральные банки не просто увеличивают закупки золота. Они все чаще принимают стратегические решения относительно мест хранения физических запасов и обеспечения оперативного доступа к ним. Например, усилия Германии по репатриации золота свидетельствуют о растущем стремлении усилить контроль над физическими резервами. Аналогичные шаги по снижению зависимости от хранения золота в США предприняла и Франция.
Последний пример такого рода связан с Нидерландами. В период с марта по август 2026 года Центральный банк Нидерландов (De Nederlandsche Bank, DNB) перераспределил около 86 тонн золота из резервов, хранившихся в США и Канаде, чтобы увеличить объем металла, доступного для оперативного использования через Лондон. При этом общий объем золотого запаса страны остался неизменным и составил 612,4 тонны.
Целью этой перегруппировки было повышение ликвидности, возможностей для торговли, географической диверсификации и доступности активов в условиях серьезного кризиса. Доля золотых резервов Нидерландов, хранящихся в Лондоне, выросла с 18,1% до 32,1%, тогда как доля активов в Нью-Йорке сократилась с 31,3% до 18,5%.
Что это означает для частных инвесторов
Золото, возможно, и не заменило официально казначейские облигации США, однако зацикленность на этом факте мешает увидеть более масштабную тенденцию. Центральные банки наращивают закупки физического золота, крупные управляющие капиталом восстанавливают свои позиции, а некоторые институциональные инвесторы снижают зависимость от государственных долговых обязательств.
Частным инвесторам не стоит отказываться от акций и облигаций. Им следует задуматься о том, почему одни из самых искушенных инвесторов мира продолжают рассматривать физическое золото как своего рода финансовую страховку.
Автор: Дж. Элкьер и Т. Граф 11 сентября 2026 | Перевод: Золотой Запас
Содержание
- Действительно ли золото обошло казначейские облигации США?
- Центральные банки резко увеличили закупки золота
- Крупнейшие мировые управляющие капиталом наращивают позиции в золоте
- Крупные инвесторы пересматривают отношение к государственному долгу
- Центральные банки готовятся к использованию своих золотых запасов
- Что это означает для частных инвесторов
Читайте также
-
Главная ставка на процентные ставки: золото еще не вынесло своего вердикта
Движение капитала, наблюдаемое в последние недели, рисует довольно ясную картину. Все большая часть американского рынка делает ставку на снижение долгосрочных процентных ставок. Эта ставка касается не только облигаций; она также проявляется в растущем притоке капитала в акции крупных технологических компаний.
12.10.2026 -
Следующая глава в истории золота — это цена более $5.000 долларов
Нельзя отрицать, что с начала весны золото переживает непростые времена. Рост доходности облигаций и устойчивая инфляция, подогревающие ожидания ужесточения денежно-кредитной политики, мешают драгоценному металлу набрать устойчивый импульс к росту.
12.10.2026 -
Ряд зарубежных пенсионных фондов инвестируют в золото с 2020 года
В недавнем отчете Всемирного совета по золоту говорится о нескольких пенсионных фондах, которые увеличили или сохранили свою долю в золоте после 2020 года. Это позитивная тенденция, считает Питер Рейган.
09.10.2026 -
Французский долговой кризис набирает обороты
Ситуация с государственным долгом Франции вызывает все больше опасений. В понедельник стало известно, что Синдзи Кунибе, управляющий портфелем облигаций в японской компании Sumitomo Mitsui DS Asset Management, принял решение полностью продать имеющиеся у него французские долговые бумаги.
09.10.2026 -
Золото укрепляет позиции на фоне отказа центробанков от долларовых активов
По мнению Кенни Чжу, директора по исследованиям и инвестиционной стратегии компании Sprott, способность золота удерживаться в текущем торговом диапазоне и привлекать приток средств в ETF, несмотря на резкий рост доходности облигаций, указывает на возможность его дальнейшего роста; при этом отказ центральных банков от долларовых активов продолжает укреплять долгосрочные «бычьи» ожидания.
09.10.2026 -
Долгосрочный прогноз по серебру остается «бычьим»
Рынок серебра продолжает испытывать трудности на фоне сохраняющегося инфляционного давления и роста доходности облигаций. Тем не менее, по мнению одного из рыночных стратегов, этот драгоценный металл остается важным монетарным активом и инструментом диверсификации.
09.10.2026 -
Гана разрабатывает платежную систему на основе юаня
Гана работает над платежной системой на основе юаня для оплаты китайского импорта с использованием ганских седи, в обход доллара США.
08.10.2026 -
Цена серебра падает быстрее, чем золота: почему это важно?
Сегодня золото подешевело на 2,15%, торгуясь на уровне $4.076,18, а серебро — на 2,52%, до $59,25. На первый взгляд, разница невелика. Однако, если произвести расчеты, выяснится, что в процентном отношении серебро упало примерно на 17% быстрее, чем золото, в ходе той же торговой сессии.
08.10.2026