


Эффект Кантильона: почему при увеличении ликвидности в системе есть победители и проигравшие
Деньги никогда не распределяются равномерно. Когда в экономику вливается новая ликвидность, в первую очередь она попадает к тем, кто находится ближе всего к ее источнику. Обычно это банки, крупные финансовые учреждения и само правительство. Эти получатели могут тратить и инвестировать по текущим ценам. К тому времени, как новые деньги дойдут до всех остальных через заработную плату, пенсии и сберегательные счета, цены уже изменятся.
Покупательная способность уже была потрачена кем-то другим.
Ричард Кантильон, ирландско-французский банкир, описал этот механизм примерно в 1730 году. Рукопись под названием «Очерк о природе торговли в целом» была опубликована посмертно в 1755 году, через пять лет после его смерти. Он пришел к этой идее не абстрактным путем. Кантильон был непосредственным участником одного из первых в истории масштабных экспериментов с бумажными деньгами — системы Джона Ло во Франции. В 1716 году Ло открыл банк, выпускавший банкноты, а годом позже, в 1717-м, учредил Mississippi Company. Он использовал продажу акций компании для финансирования торговой монополии.
Кантильон одним из первых купил акции Mississippi Company. Он активно торговал ими, пока цена акций росла с 500 до почти 10.000 ливров. Затем он конвертировал вырученные средства в золотые и серебряные монеты и покинул страну до того, как в 1720 году схема рухнула. Он изнутри наблюдал за тем, кто первым разбогател, когда правительство начало печатать деньги. Он также видел, кто в итоге остался с обесцененными бумажками на руках.
Этот жизненный опыт лег в основу общей теории: новые деньги не приводят к равномерному и одновременному росту цен. Они распространяются в экономике последовательно, и от этой последовательности зависит, кто выиграет, а кто проиграет.
Как на самом деле новые деньги распространяются в экономике?
Согласно классическому представлению об инфляции, увеличение денежной массы можно сравнить с добавлением воды в ванну. Вода поднимается равномерно. Эффект Кантильона говорит о том, что на самом деле это не так. Новые деньги больше похожи на каплю чернил. Для рассеивания требуется время: там, куда изначально упала капля, вода темнеет задолго до того, как чернила дойдут до дна.
В современной экономике обычно ликвидность сперва попадает в банковскую и финансовую систему.
Центральный банк увеличивает свой баланс, покупая государственные облигации или ценные бумаги, обеспеченные ипотекой, у крупных финансовых учреждений. Эти учреждения и состоятельные лица, которые уже владеют большей частью финансовых активов, первыми получают новые деньги. Они могут вкладывать их в акции, недвижимость и другие активы, пока цены на эти активы еще не выросли по сравнению со вчерашним днем. Зарплаты, напротив, обычно корректируются в последнюю очередь. Зарплата работника отражает вчерашнюю денежную реальность, даже если сегодняшние цены на активы уже изменились
Что на самом деле показали программы количественного смягчения, проводившиеся после 2008 года?
15 лет после финансового кризиса 2008 года стали необычайно показательным периодом для проверки этого механизма. До кризиса баланс Федеральной резервной системы, то есть общая стоимость ее активов, составлял менее $1 трлн долларов. После трех раундов количественного смягчения в период с 2008 по 2014 год он вырос примерно до $4,5 трлн долларов. Четвертая волна во время пандемии подняла этот показатель до пика в $8,95 трлн долларов к апрелю 2022 года. По состоянию на этот месяц, после двух лет снижения, он составляет $6,74 трлн долларов.
Почти все эти средства поступали в экономику одним и тем же путем. ФРС покупала казначейские облигации и ценные бумаги, обеспеченные ипотекой, у банков, первичных дилеров и других крупных финансовых учреждений. Они были первыми получателями новых денег, и приведенные ниже данные о благосостоянии, предоставленные самой ФРС, показывают, куда они направлялись дальше.
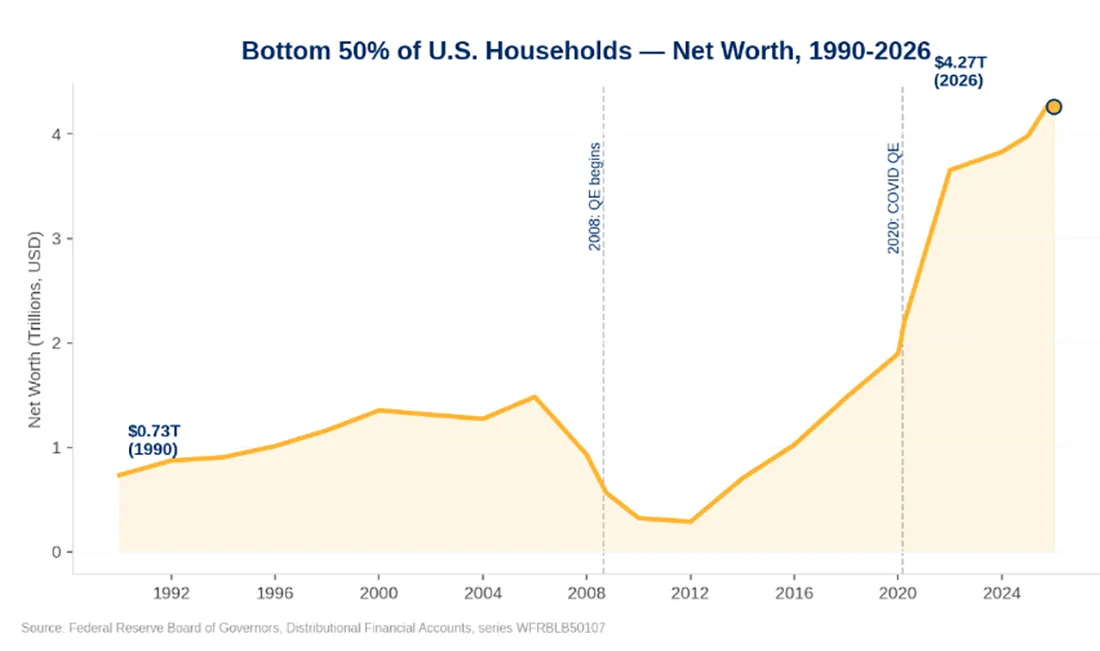
«Финансовые счета распределения» ФРС дают представление о результатах. В 1990 году совокупный собственный капитал беднейшей части американских домохозяйств составлял $733 млрд долларов. По последним данным, эта цифра выросла примерно до $4,27 трлн долларов. За тот же период совокупный капитал 0,1% самых богатых домохозяйств вырос гораздо больше в процентном соотношении до $24,9 трлн долларов. Это более чем в пять раз превышает совокупный капитал беднейшей части домохозяйств. Для обеих групп прирост был в номинальном выражении. Разрыв между ними резко увеличился. Экономисты считают, что это напрямую связано с тем, кто первым получил новые деньги.
Важно ли, каким образом деньги попадают в экономику?
Это чрезвычайно важно. В упрощенной версии объяснения упускается одна деталь: не каждый доллар в рамках монетарной экспансии поступает в экономику одним и тем же способом.
Покупка облигаций — стандартный механизм количественного смягчения — обеспечивает прямое вливание денег в финансовую систему. Банки и держатели активов — первые, кто получает эти средства. Этот канал приводит к росту стоимости акций, облигаций и недвижимости еще до того, как начинают расти потребительские цены.
Прямые бюджетные вливания работают иначе. Стимулирующие выплаты в 2020 и 2021 годах в США обеспечили поступление новых средств непосредственно на банковские счета домохозяйств, в том числе тех, у кого было мало финансовых активов или их не было вовсе. На короткий период этот канал позволил сократить неравенство в благосостоянии. Беднейшая часть домохозяйств увидела один из крупнейших пропорциональных приростов в благосостоянии за этот период. Но деньги все равно должны были куда-то направиться. Большая их часть ушла на потребительские расходы, что привело к более стремительному росту цен на товары повседневного спроса, чем на финансовые активы. Всплеск инфляции в 2021-2022 годах свел на нет доход для тех, кто предпочел оставить наличные, а не активы.
Данные ФРС о беднейшей половине домохозяйств наглядно демонстрируют этот контраст. Их совокупный собственный капитал снижался четыре года подряд после начала программы количественного смягчения в 2008 году. Он упал с $928 млрд долларов в январе 2008 года до примерно $287 млрд долларов в 2012 году, несмотря на то, что баланс ФРС продолжал расти. Резкий рост начался только в 2020 году, когда выплаты попали напрямую к домохозяйствам, а не на рынки облигаций. Этот контраст — стагнация в эпоху количественного смягчения и рост после прямых выплат — лучше, чем сама по себе теория, подтверждает аргумент о точке вливания.
Дело не в том, что одна форма монетарной экспансии хорошая, а другая — плохая. От точки вливания ликвидности зависит, кто первым получит выгоду, а не общая сумма в долларах. Утверждение о том, что «печатание денег благоприятствует богатым», не учитывает этот фактор. Тот, кто находится ближе всего к источнику новых денег, получает выгоду в первую очередь, независимо от того, кто это в конкретном случае.
Что означает эффект Кантильона для золота и серебра?
Физическое золото и серебро невозможно создать по решению центрального банка. Ни расширение баланса, ни программа покупки облигаций, ни банковский перевод между резервными счетами не увеличивают мировое предложение ни на унцию. Именно это отличает их от всех других классов активов, на которые распространяется эффект Кантильона.
Владение физическим металлом не устраняет эффект распределения благосостояния. Оно полностью обходит стороной данный механизм. Инвестор, владеющий золотом или серебром, не стоит в очереди за новой ликвидностью. Он владеет активом, предложение которого ограничено геологическими факторами и объемами добычи, а не политическими решениями. Это структурное обоснование того, что вложения в физическое золото и серебро — это позиция, а не просто спекуляции. Они не связаны с механизмом, который неизменно увеличивает разрыв между теми, кто получает новые деньги раньше и позже, пока центральные банки расширяют свои балансы.
Читайте также
-
Главная ставка на процентные ставки: золото еще не вынесло своего вердикта
Движение капитала, наблюдаемое в последние недели, рисует довольно ясную картину. Все большая часть американского рынка делает ставку на снижение долгосрочных процентных ставок. Эта ставка касается не только облигаций; она также проявляется в растущем притоке капитала в акции крупных технологических компаний.
12.10.2026 -
Следующая глава в истории золота — это цена более $5.000 долларов
Нельзя отрицать, что с начала весны золото переживает непростые времена. Рост доходности облигаций и устойчивая инфляция, подогревающие ожидания ужесточения денежно-кредитной политики, мешают драгоценному металлу набрать устойчивый импульс к росту.
12.10.2026 -
Ряд зарубежных пенсионных фондов инвестируют в золото с 2020 года
В недавнем отчете Всемирного совета по золоту говорится о нескольких пенсионных фондах, которые увеличили или сохранили свою долю в золоте после 2020 года. Это позитивная тенденция, считает Питер Рейган.
09.10.2026 -
Французский долговой кризис набирает обороты
Ситуация с государственным долгом Франции вызывает все больше опасений. В понедельник стало известно, что Синдзи Кунибе, управляющий портфелем облигаций в японской компании Sumitomo Mitsui DS Asset Management, принял решение полностью продать имеющиеся у него французские долговые бумаги.
09.10.2026 -
Золото укрепляет позиции на фоне отказа центробанков от долларовых активов
По мнению Кенни Чжу, директора по исследованиям и инвестиционной стратегии компании Sprott, способность золота удерживаться в текущем торговом диапазоне и привлекать приток средств в ETF, несмотря на резкий рост доходности облигаций, указывает на возможность его дальнейшего роста; при этом отказ центральных банков от долларовых активов продолжает укреплять долгосрочные «бычьи» ожидания.
09.10.2026 -
Долгосрочный прогноз по серебру остается «бычьим»
Рынок серебра продолжает испытывать трудности на фоне сохраняющегося инфляционного давления и роста доходности облигаций. Тем не менее, по мнению одного из рыночных стратегов, этот драгоценный металл остается важным монетарным активом и инструментом диверсификации.
09.10.2026 -
Гана разрабатывает платежную систему на основе юаня
Гана работает над платежной системой на основе юаня для оплаты китайского импорта с использованием ганских седи, в обход доллара США.
08.10.2026 -
Цена серебра падает быстрее, чем золота: почему это важно?
Сегодня золото подешевело на 2,15%, торгуясь на уровне $4.076,18, а серебро — на 2,52%, до $59,25. На первый взгляд, разница невелика. Однако, если произвести расчеты, выяснится, что в процентном отношении серебро упало примерно на 17% быстрее, чем золото, в ходе той же торговой сессии.
08.10.2026