


- Серебро на поверхности земли ≠ Доступное серебро
- Доступна лишь небольшая часть серебра, хранящегося на поверхности земли
- Дефицит серебра ожидается шестой год подряд
- Почему цены на серебро кажутся «низкими»?
- Почему повышение цен на серебро не сможет быстро решить проблему с предложением
- Дефицит серебра против «серебряного сжатия»
- Что может спровоцировать следующее «серебряное сжатие»?
- В отношении серебра остается меньше прав на ошибку
Дефицит серебра против сжатия серебра: почему разница между ними важна
Рынок драгоценных металлов регулярно проходит через циклы, когда золото оказывается в центре внимания, пока нарастающее давление на рынке серебра не выводит его на передний план. Поскольку дефицит предложения продолжается уже шестой год, а риски «серебряного сжатия» растут, аналитики начинают обращать на это внимание. Эрик Сепанек и Джон Кароу рассказывают, почему данные о запасах серебра на поверхности земли могут вводить в заблуждение, что является причиной постоянного дефицита на рынке и как изменение глобального предложения повышает вероятность очередного физического кризиса.
Серебро на поверхности земли ≠ Доступное серебро
На первый взгляд, картина предложения серебра кажется искаженной. Регулярно обсуждаются дефицит серебра и ограничения запасов, однако последние данные указывают на то, что на поверхности земли находится около 19,3 миллиарда унций физического серебра. Итак, что же ведет рынок серебра к шестому подряд ежегодному дефициту и что вызвало масштабный физический кризис ликвидности в Лондоне в 2025 году?
Ответ кроется в технической разнице между «наземным» и «доступным» серебром. В отличие от золота, которое почти исключительно используется для инвестиционных продуктов, серебро выполняет двойную роль: промышленного и инвестиционного актива. Таким образом, значительная часть добытого физического серебра связана с различными способами его использования или становится экономически невозвратной.
Доступна лишь небольшая часть серебра, хранящегося на поверхности земли
Более глубокий анализ данных с крупнейших торговых площадок по драгоценным металлам делает эту реальность предельно ясной. Согласно последним данным Лондонской ассоциации производителей драгоценных металлов, из примерно 19,3 миллиардов унций серебра, хранящихся на поверхности земли, в лондонских хранилищах по состоянию на июль 2026 года находилось лишь около 907 миллионов унций. Следует помнить, что серебро в хранилищах не обязательно доступно для удовлетворения немедленного спроса.
Серебряные физически обеспеченные биржевые продукты (ETP) и другие владельцы могут изъять значительную часть этих запасов с рынка. Для сравнения, во время пика «серебряного кризиса» 2025 года только около 17% лондонского предложения серебра, или 136 миллионов унций, не были привязаны к ETP. К марту 2026 года эта доля восстановилась до примерно 28% от общего запаса серебра в Лондоне, что улучшило ликвидность, но все еще оставило рынок с относительно небольшим количеством легкодоступного металла.
Дефицит серебра определяется не количеством металла на бумаге. Он возникает, когда доступное физическое серебро в ключевых торговых центрах становится слишком дефицитным, чтобы удовлетворить непосредственный спрос.
Наземные запасы серебра выглядят большими на бумаге, но то, что действительно можно использовать из этих запасов, намного меньше.
Эрик Сепанек, основатель SBC
Дефицит серебра ожидается шестой год подряд
В 2026 году ожидается шестой год подряд дефицита предложения серебра, когда спрос превышает имеющиеся ресурсы. По оценкам Института серебра, объем мировых закупок за весь год составит 1,113 миллиарда унций, а предложение — 1,066 миллиарда унций. Таким образом дефицит, сохраняющийся с 2001 года, никуда не делся.
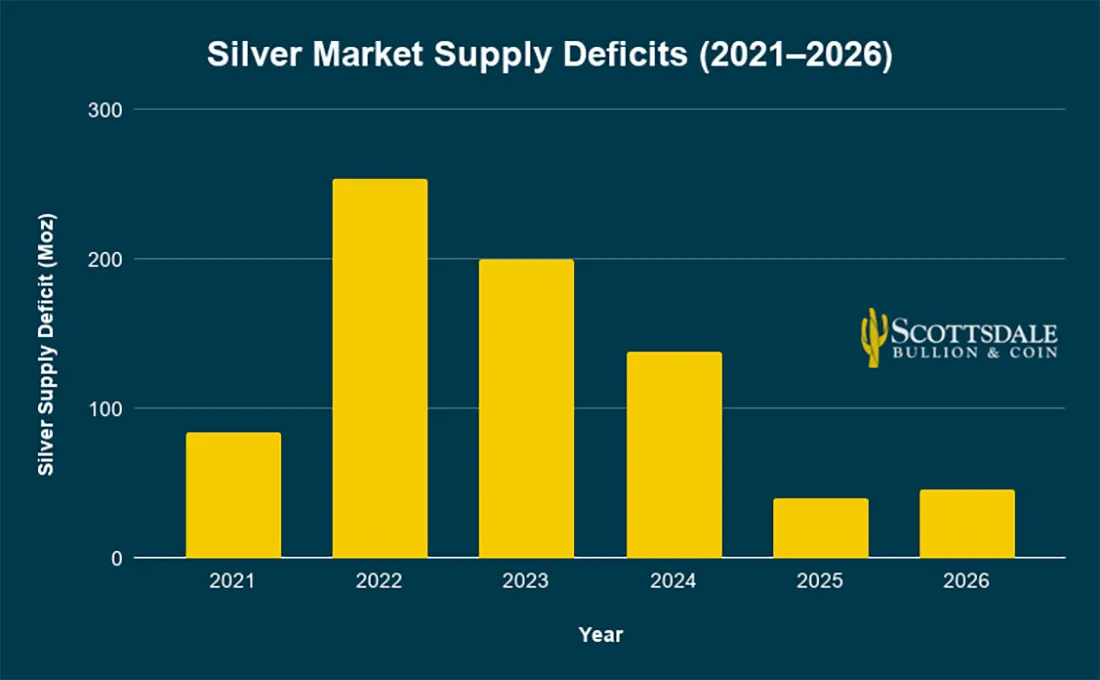
За последние шесть лет рынок изъял 762 миллиона унций из существующих запасов, чтобы покрыть дефицит, что составляет около 90% годового объема добычи на рудниках при текущих темпах. Примечательно, что прогнозируется снижение спроса на 2% в период с 2025 по 2026 год. Однако прогнозируется, что предложение сократится еще немного, на 2,2%.
Этого небольшого различия достаточно, чтобы поддерживать дефицит на рынке и углублять совокупный дефицит, накопившийся за последние несколько лет.
Почему цены на серебро кажутся «низкими»?
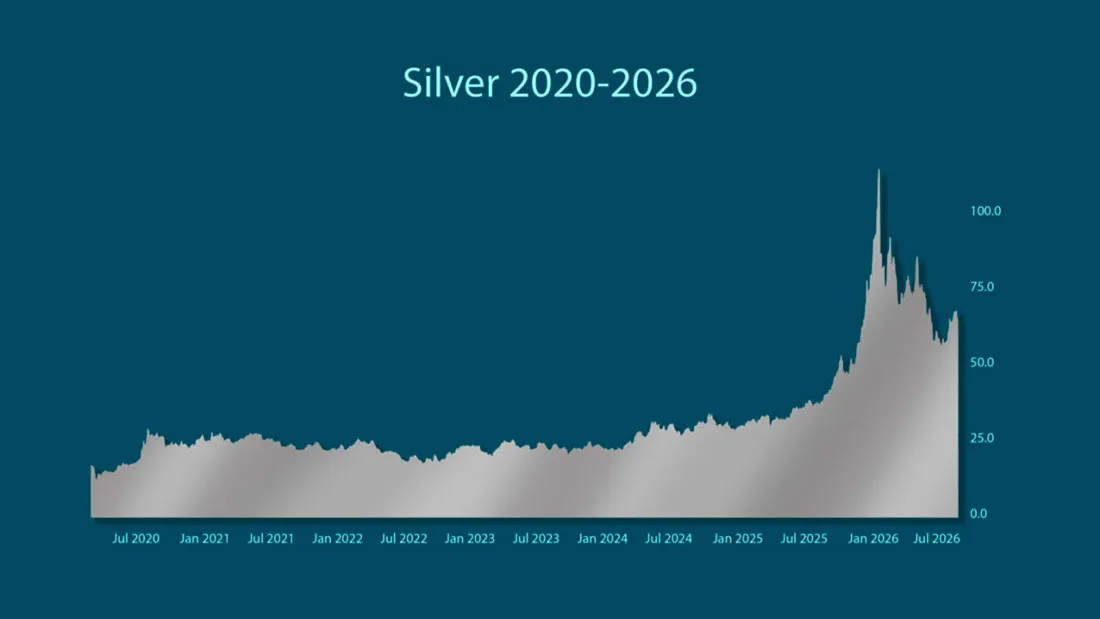
Услышав о затянувшемся дефиците предложения, некоторые инвесторы задаются вопросом, почему это не отражается на ценах на серебро. Ответ требует некоторого контекста. Хотя этот драгоценный металл скорректировался с исторических максимумов января 2026 года, он остается вблизи вершины беспрецедентного многолетнего ралли.
Для сравнения, в 2020 году серебро упало ниже $13 долларов. Тем не менее, прогнозы цен на серебро на 2026 год остаются оптимистичными, и многие аналитики говорят, что у этого блестящего металла еще есть потенциал для роста.
Почему повышение цен на серебро не сможет быстро решить проблему с предложением
Кроме того, повышение цен на серебро также не решит проблему дефицита предложения, которая существует уже более пяти лет. Помимо активного использования в различных промышленных целях, рынок серебра сталкивается с дополнительной неэластичностью из-за концентрации добычи. Около трех четвертей добываемого серебра является побочным продуктом добычи других металлов, таких как медь, свинец, цинк и золото.
В результате горнодобывающие компании не могут просто увеличить объемы производства по мере роста спроса и цен на серебро. S&P Global обнаружила, что средний срок эксплуатации серебряного рудника от разведки до начала производства утроился за последние несколько десятилетий.
Средний срок ввода в эксплуатацию рудников в период с 2020 по 2024 год составляет 17,8 лет, по сравнению с всего 6,4 годами для рудников, запущенных в 1990-х годах.
Дефицит серебра против «серебряного сжатия»
Еще одно важное различие для понимания текущей ситуации на рынке серебра — это разница между дефицитом серебра и «серебряным сжатием». Эти разнородные события часто происходят одновременно, что может усугубить путаницу. Проще говоря, дефицит серебра — это дисбаланс спроса и предложения, при котором имеющиеся запасы не могут удовлетворить спрос.
С другой стороны, «серебряное сжатие» происходит, когда покупатели требуют больше физического серебра с немедленной поставкой, чем рынок может предоставить. Дефицит предложения не гарантирует «сжатия», но напряженная ситуация на протяжении более чем пяти лет, безусловно, увеличивает вероятность этого.
Именно это произошло в 2025 году, когда потенциальные пошлины на драгоценные металлы побудили инвесторов вывезти большие объемы серебра из Лондона в США. Практически за одну ночь стоимость заимствования физического серебра подскочила с базового уровня в 1% до 39%, а некоторые котировки на одну ночь, как сообщается, достигли 200%.
В ответ покупатели и заемщики начали конкурировать за ограниченный запас металла, вступив в ожесточенную борьбу за него, что привело к экспоненциальному росту цен на серебро. Хотя рекордный скачок цен на серебро произошел всего за несколько недель, бычья фигура «чашка с ручкой» формировалась на протяжении пяти десятилетий.
Что может спровоцировать следующее «серебряное сжатие»?
Как уже упоминалось, дефицит предложения не обязательно приводит к кризису, но он, безусловно, создает благодатную почву для взрывного роста. В настоящее время аналитики рынка сосредоточены на двух ключевых рисках, которые могут стать следующим катализатором: резкий рост инвестиционного спроса и ужесточение геополитического контроля над потоками серебра.
- Недавно Citi опубликовал отчет, предполагающий, что инвестиционный спрос может стать доминирующим драйвером рынка серебра, а усиление притока капитала может подтолкнуть цены к отметке в $90 долларов. В то время как промышленный спрос цикличен и более предсказуем, спрос со стороны инвесторов может возникнуть быстро и без предупреждения, застав врасплох рынок с дефицитом предложения.
- Китай представляет собой еще один риск, но со стороны предложения. Недавно Пекин ввел строгий режим экспортного лицензирования, усиливающий контроль над торговлей серебром в стране. Только на Китай приходилось примерно 13% мирового производства серебра в 2025 году, что дает стране значительное влияние на физические потоки предложения.
В отношении серебра остается меньше прав на ошибку
Суть серебра не в том, что мир вот-вот исчерпает свои запасы. Дело в том, что шесть подряд дефицитов неуклонно сокращали запасы серебра на рынке.
Главный вывод не в том, что у нас вот-вот закончится серебро. Дело в том, что рынок потерял свой запас прочности, потому что шесть лет подряд дефицитов истощили этот запас, и предложение не может быстро реагировать на цену. Именно этот тонкий запас прочности превращает дефицит в давление.
Джон Кароу, старший советник по драгоценным металлам
Дефицит не говорит инвесторам, когда цены на серебро изменятся. Он говорит нам о том, что буфер рынка истончается. Катализатор — инвестиционный спрос, географические диспропорции, монетарные условия, геополитическая напряженность или что-то неожиданное — определяет, когда этот истонченный запас прочности станет важным.
Автор: Э. Сепанек и Дж. Кароу 4 сентября 2026 | Перевод: Золотой Запас
Содержание
- Серебро на поверхности земли ≠ Доступное серебро
- Доступна лишь небольшая часть серебра, хранящегося на поверхности земли
- Дефицит серебра ожидается шестой год подряд
- Почему цены на серебро кажутся «низкими»?
- Почему повышение цен на серебро не сможет быстро решить проблему с предложением
- Дефицит серебра против «серебряного сжатия»
- Что может спровоцировать следующее «серебряное сжатие»?
- В отношении серебра остается меньше прав на ошибку
Читайте также
-
Почему те, кто создает деньги, хранят золото
Когда люди, отвечающие за создание денег, объясняют, почему они хранят золото, стоит прислушаться к их аргументам, считает Дэвид Расселл. На конференции LBMA в Сорренто президент Бундесбанка Йоахим Нагель привел довольно откровенную причину, выходящую за рамки привычных рассуждений о диверсификации.
12.10.2026 -
Главная ставка на процентные ставки: золото еще не вынесло своего вердикта
Движение капитала, наблюдаемое в последние недели, рисует довольно ясную картину. Все большая часть американского рынка делает ставку на снижение долгосрочных процентных ставок. Эта ставка касается не только облигаций; она также проявляется в растущем притоке капитала в акции крупных технологических компаний.
12.10.2026 -
Следующая глава в истории золота — это цена более $5.000 долларов
Нельзя отрицать, что с начала весны золото переживает непростые времена. Рост доходности облигаций и устойчивая инфляция, подогревающие ожидания ужесточения денежно-кредитной политики, мешают драгоценному металлу набрать устойчивый импульс к росту.
12.10.2026 -
Ряд зарубежных пенсионных фондов инвестируют в золото с 2020 года
В недавнем отчете Всемирного совета по золоту говорится о нескольких пенсионных фондах, которые увеличили или сохранили свою долю в золоте после 2020 года. Это позитивная тенденция, считает Питер Рейган.
09.10.2026 -
Французский долговой кризис набирает обороты
Ситуация с государственным долгом Франции вызывает все больше опасений. В понедельник стало известно, что Синдзи Кунибе, управляющий портфелем облигаций в японской компании Sumitomo Mitsui DS Asset Management, принял решение полностью продать имеющиеся у него французские долговые бумаги.
09.10.2026 -
Золото укрепляет позиции на фоне отказа центробанков от долларовых активов
По мнению Кенни Чжу, директора по исследованиям и инвестиционной стратегии компании Sprott, способность золота удерживаться в текущем торговом диапазоне и привлекать приток средств в ETF, несмотря на резкий рост доходности облигаций, указывает на возможность его дальнейшего роста; при этом отказ центральных банков от долларовых активов продолжает укреплять долгосрочные «бычьи» ожидания.
09.10.2026 -
Долгосрочный прогноз по серебру остается «бычьим»
Рынок серебра продолжает испытывать трудности на фоне сохраняющегося инфляционного давления и роста доходности облигаций. Тем не менее, по мнению одного из рыночных стратегов, этот драгоценный металл остается важным монетарным активом и инструментом диверсификации.
09.10.2026 -
Гана разрабатывает платежную систему на основе юаня
Гана работает над платежной системой на основе юаня для оплаты китайского импорта с использованием ганских седи, в обход доллара США.
08.10.2026