


- Резкое падение цен на золото и серебро: стоит ли покупать сейчас?
- Метод усреднения стоимости: как извлечь выгоду из снижения цен
- Долгосрочные фундаментальные факторы поддержки золота остаются в силе
- Уолл-стрит по-прежнему видит значительный потенциал роста цен на золото
- 50-процентная коррекция цен на серебро: каковы долгосрочные перспективы?
- Стоит ли сейчас покупать золото и серебро?
Коррекция цен на золото и серебро: почему долгосрочные инвесторы не паникуют
Цена на золото снизилась на 25%, а стоимость серебра упала почти вдвое, заставляя инвесторов гадать, что ждет рынок дальше. Для тех, кто владеет золотом и серебром ради сохранения капитала, диверсификации и обеспечения финансовой устойчивости, гораздо важнее другой вопрос: изменили ли эти ценовые коррекции фундаментальные причины, побудившие их инвестировать в эти металлы? Эрик Сепанек и Джон Кароу обсуждают, как стратегия усреднения долларовой стоимости позволяет превратить ценовые коррекции в возможности для выгодной покупки, почему Уолл-стрит сохраняет оптимистичный взгляд на золото и что долгосрочные фундаментальные факторы рынка серебра означают для инвесторов.
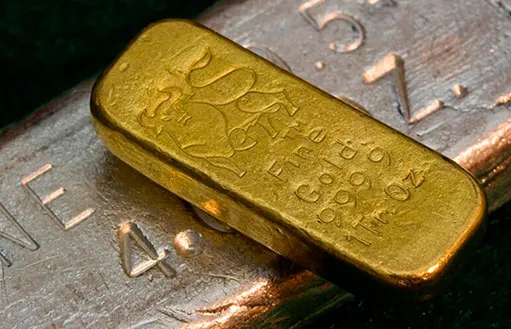
Резкое падение цен на золото и серебро: стоит ли покупать сейчас?
В 2026 году инвесторам, вкладывающим средства в драгоценные металлы, пришлось пережить настоящие «американские горки»: стоимость этих активов упала с исторических максимумов, зафиксированных в январе.
Цена на золото снизилась примерно на 25% — с пикового значения $5.600 долларов до уровня около $4.100 долларов, а серебро подешевело почти на 50% — с рекордных более чем $120 долларов до примерно $60 долларов.
Инвесторы, купившие активы на пике цен, возможно, теперь сомневаются в правильности своих действий: не совершили ли они покупку в неудачный момент, стоит ли фиксировать убытки или лучше дождаться восстановления цен.
Тем не менее, краткосрочные колебания цен — даже весьма значительные — не подрывают долгосрочные инвестиционные стратегии. Золото и серебро выполняют ряд функций, выходящих за рамки получения прибыли от роста цены, в том числе:
- Диверсификация портфеля: снижение зависимости от акций, облигаций и других традиционных инвестиций.
- Защита от инфляции: сохранение покупательной способности в условиях роста стоимости жизни, вызванного инфляцией.
- Валютная защита: хеджирование рисков, связанных с долгосрочным обесцениванием доллара США.
- Страхование на случай кризиса: обеспечение «тихой гавани» в периоды экономической и геополитической нестабильности.
- Долгосрочное сохранение капитала: защита накопленных средств на протяжении различных рыночных циклов и при передаче капитала следующим поколениям.
Для инвесторов, планирующих держать драгоценные металлы в течение пяти, десяти или даже нескольких десятилетий, временные колебания цен не отменяют важной роли золота и серебра в диверсифицированном портфеле. Более того, долгосрочные инвесторы часто воспринимают снижение цен как возможность докупить металлы по более выгодной стоимости.
Если ваши долгосрочные мотивы владения золотом остались прежними, то падение цены вовсе не означает, что ваша стратегия была ошибочной. Это может означать, что у вас появилась возможность улучшить среднюю цену приобретения.
Джон Кэроу, старший консультант по драгоценным металлам
Метод усреднения стоимости: как извлечь выгоду из снижения цен
Вместо того чтобы пытаться угадать идеальный момент для покупки на «дне» рынка, дальновидные инвесторы часто используют метод усреднения стоимости, чтобы постепенно снизить общие затраты на владение золотом и серебром.
Усреднение стоимости — одна из лучших стратегий для долгосрочного инвестора. Суть метода очень проста: вместо попыток поймать абсолютный минимум или максимум, вы докупаете актив при откатах цен, тем самым снижая среднюю стоимость своих вложений. Это отличная тактика.
Эрик Сепанек
Например, если вы приобрели золото по цене $5.000 долларов, то при снижении цены до уровня $4.100 долларов вы сможете купить примерно на 22% больше золота за ту же сумму, одновременно снизив среднюю стоимость приобретения.
Помимо экономической обоснованности такого подхода, многие влиятельные игроки Уолл-стрит активно призывают инвесторов пользоваться преимуществами этих относительно низких цен:
- UBS: Главное инвестиционное подразделение банка рекомендует инвесторам, чьи вложения в этот актив недостаточны, использовать периоды снижения цен для формирования стратегической позиции в рамках диверсифицированного портфеля.
- Morgan Stanley: Эми Гауэр, руководитель направления стратегии в секторе металлов и горнодобывающей промышленности, советует увеличивать долю золота в портфеле во время откатов цен, отмечая: «В такие моменты мы бы рассматривали возможность наращивания позиций по золоту».
- TD Securities: Стратеги по сырьевым рынкам Барт Мелек и Райан Маккей призывают инвесторов рассмотреть возможность покупок в периоды коррекции, подчеркивая: «Любое краткосрочное снижение цен на желтый металл все чаще стоит рассматривать как потенциальную возможность для покупки».
Долгосрочные фундаментальные факторы поддержки золота остаются в силе
Чрезмерное внимание к краткосрочным колебаниям цен может привести к тому, что из поля зрения выпадут глубинные макроэкономические и геополитические факторы, стимулирующие структурный спрос на золото и серебро. На сохранение устойчивости рынка указывают несколько ключевых моментов:
- Рост государственного долга: Госдолг США превысил $40 трлн долларов, а расходы на обслуживание процентов по нему составляют около $1 трлн долларов в год. Сохраняющийся дефицит федерального бюджета и опасения по поводу обесценивания валюты продолжают поддерживать долгосрочную привлекательность золота.
- Рекордный спрос со стороны центральных банков: Спрос со стороны центробанков уже несколько лет остается на исторически высоком уровне; объемы официальных закупок превышали 1000 тонн в год в период с 2022 по 2024 год и достигли 863 тонн в 2025 году, обеспечивая надежную поддержку динамике цен на металл.
- Растущий спрос со стороны Китая: Китай активно наращивает запасы золота — так, за первые восемь месяцев 2026 года импорт превысил 1000 тонн, а центральный банк осуществлял закупки на протяжении 23 месяцев подряд, лидируя в этом процессе среди стран с развивающейся экономикой.
- Рекордные объемы золота в активах ETF: В августе мировые запасы золота в биржевых фондах (ETF) достигли рекордной отметки в 4189,2 тонны на фоне притока новых инвестиций, исчисляемого миллиардами долларов. Примечательно, что западные инвесторы из Северной Америки и Европы активно возвращаются на этот рынок.
- Растущий спрос на физическое золото: Состоятельные инвесторы все чаще стремятся к прямому владению золотыми слитками; рост спроса создает нагрузку на мощности частных хранилищ в крупнейших финансовых центрах.
В совокупности эти тенденции свидетельствуют о том, что фундаментальная привлекательность золота сохраняется, несмотря на краткосрочные колебания цен.
Уолл-стрит по-прежнему видит значительный потенциал роста цен на золото
Впрочем, инвесторам не обязательно полагаться исключительно на анализ фундаментальных рыночных показателей. В деловых кругах Уолл-стрит крепнет убежденность в том, что потенциал снижения цен на золото практически исчерпан. Даже после недавнего повышения процентной ставки Федеральной резервной системой (ФРС) — шага, который обычно воспринимается как временный сдерживающий фактор, — ряд банков сохраняет «бычий» настрой в отношении золота.
Это позволяет взглянуть на краткосрочную коррекцию цен на золото и серебро в правильном контексте. Эти колебания вызваны не внутренними причинами, а более широкими макроэкономическими и геополитическими факторами: ростом доходности казначейских облигаций, укреплением доллара, ужесточением политики ФРС и активным ростом фондового рынка на волне ажиотажа вокруг искусственного интеллекта.
Несмотря на эти краткосрочные трудности, преобладающая оценка перспектив золота со стороны крупных финансовых институтов остается позитивной, а не скептической. Прогнозы цены на золото на 2026 год и последующий период остаются оптимистичными.
- Morgan Stanley: Ожидает, что во второй половине 2027 года цена на золото превысит $5.000 долларов, несмотря на краткосрочное давление со стороны растущей доходности облигаций и укрепления доллара США.
- UBS: Прогнозирует постепенное восстановление цены до $4.600 долларов к декабрю 2026 года, до $5.000 долларов — к марту 2027 года, до $5.200 долларов — к июню и до $5.400 долларов — к сентябрю, допуская при этом сохранение волатильности в этот период.
- Goldman Sachs: Прогнозирует, что к концу 2027 года цена на золото достигнет $5.400 долларов благодаря спросу со стороны центральных банков и ожиданиям относительно политики ФРС.
- State Street Investment Management: Аакаш Доши, руководитель направления стратегии по золоту в этой компании, полагает, что в конечном итоге цена на золото может достичь $10.000 долларов, указывая на такие факторы, как объем суверенного долга, обесценивание валют и растущая потребность в диверсификации портфелей.
50-процентная коррекция цен на серебро: каковы долгосрочные перспективы?
Хотя основное внимание рынка приковано к золоту, резкая коррекция цен на серебро может скрывать привлекательную возможность для покупки, интересную долгосрочным инвесторам. Значительное падение котировок — на 50% от январских максимумов — рискует затмить собой стремительный рост цен, наблюдавшийся в последние несколько лет. Стоит вспомнить, что в 2020 году серебро торговалось ниже отметки $13 долларов за унцию.
Хотя стоимость серебра обычно растет вслед за золотом, ряд специфических рыночных факторов указывает на долгосрочный потенциал роста этого драгоценного металла:
- Устойчивый дефицит предложения: ожидается, что 2026 год станет для рынка серебра шестым годом дефицита подряд, поскольку растущий промышленный и инвестиционный спрос истощает имеющиеся запасы.
- Значение для национальной безопасности: серебро все чаще рассматривается как ключевой актив для обеспечения экономической стабильности и национальной безопасности. Геологическая служба США недавно включила серебро в список критически важных видов минерального сырья.
- Ограничения мирового предложения: тем временем Китай ужесточил ограничения на экспорт серебра, что вызывает опасения относительно объемов мировых поставок, учитывая непропорционально большую роль этой страны в добыче данного металла.
- Растущий спрос со стороны сферы ИИ: по данным Института серебра, ожидается, что расширение инфраструктуры искусственного интеллекта, строительство дата-центров и развитие высокотехнологичной электроники будут способствовать росту потребления серебра вплоть до 2030 года.
Несмотря на текущие рыночные трудности, прогнозы цен на серебро на 2026 год и последующий период остаются оптимистичными. Например, аналитики Citi полагают, что в ближайшей перспективе цена серебра может восстановиться до $75 долларов, а в течение следующего года — достичь $90 долларов. Для долгосрочных инвесторов сочетание сниженных цен и благоприятных перспектив может стать возможностью постепенно увеличить объем вложений с меньшими затратами.
Стоит ли сейчас покупать золото и серебро?
В конечном счете, самый важный вопрос заключается не в том, на каком уровне будут торговаться золото или серебро в следующем месяце, а в том, изменились ли фундаментальные причины для владения драгоценными металлами.
Инвесторам, планирующим держать золото и серебро в течение пяти-десяти лет или дольше, ценовые коррекции могут предоставить возможность улучшить среднюю цену приобретения активов в процессе формирования долгосрочных позиций. Эту же стратегию можно применять и при планировании пенсионных накоплений.
Автор: Э. Сепанек и Дж. Кароу 9 октября 2026 | Перевод: Золотой Запас
Содержание
- Резкое падение цен на золото и серебро: стоит ли покупать сейчас?
- Метод усреднения стоимости: как извлечь выгоду из снижения цен
- Долгосрочные фундаментальные факторы поддержки золота остаются в силе
- Уолл-стрит по-прежнему видит значительный потенциал роста цен на золото
- 50-процентная коррекция цен на серебро: каковы долгосрочные перспективы?
- Стоит ли сейчас покупать золото и серебро?
Читайте также
-
США могут стоять на пороге масштабной переоценки стоимости золота
Ронни Штеферле раньше оценивал вероятность переоценки стоимости золота США в 10-15%. Теперь он говорит, что вероятность составляет более 50%. Это одна из самых резких перемен в прогнозах известного аналитика за последние годы.
13.10.2026 -
Для разворота нисходящего тренда золота необходим переход ФРС к «голубиной» политике
Инвестиционный спрос на обеспеченные золотом биржевые фонды (ETF) сохраняет устойчивость, несмотря на продолжающуюся инфляцию, рост доходности облигаций и укрепление доллара США; однако один из банков сохраняет осторожный настрой в отношении этого драгоценного металла, поскольку спрос на физическое золото остается слабым, особенно на ключевых мировых рынках.
13.10.2026 -
Золото демонстрирует устойчивость, несмотря на рекордные показатели доходности облигаций
Рынок золота продолжает испытывать значительное давление со стороны устойчивой инфляции, роста процентных ставок и повышения доходности облигаций; тем не менее, этот драгоценный металл продемонстрировал удивительную устойчивость, завершив третий квартал с уверенным ростом, даже несмотря на то, что доходность казначейских облигаций США достигла многолетних максимумов. По прогнозам одной из инвестиционных компаний, эти разнонаправленные факторы продолжат играть ключевую роль в динамике цен на золото в течение последних трех месяцев года.
13.10.2026 -
Почему те, кто создает деньги, хранят золото
Когда люди, отвечающие за создание денег, объясняют, почему они хранят золото, стоит прислушаться к их аргументам, считает Дэвид Расселл. На конференции LBMA в Сорренто президент Бундесбанка Йоахим Нагель привел довольно откровенную причину, выходящую за рамки привычных рассуждений о диверсификации.
12.10.2026 -
Главная ставка на процентные ставки: золото еще не вынесло своего вердикта
Движение капитала, наблюдаемое в последние недели, рисует довольно ясную картину. Все большая часть американского рынка делает ставку на снижение долгосрочных процентных ставок. Эта ставка касается не только облигаций; она также проявляется в растущем притоке капитала в акции крупных технологических компаний.
12.10.2026 -
Следующая глава в истории золота — это цена более $5.000 долларов
Нельзя отрицать, что с начала весны золото переживает непростые времена. Рост доходности облигаций и устойчивая инфляция, подогревающие ожидания ужесточения денежно-кредитной политики, мешают драгоценному металлу набрать устойчивый импульс к росту.
12.10.2026 -
Ряд зарубежных пенсионных фондов инвестируют в золото с 2020 года
В недавнем отчете Всемирного совета по золоту говорится о нескольких пенсионных фондах, которые увеличили или сохранили свою долю в золоте после 2020 года. Это позитивная тенденция, считает Питер Рейган.
09.10.2026 -
Французский долговой кризис набирает обороты
Ситуация с государственным долгом Франции вызывает все больше опасений. В понедельник стало известно, что Синдзи Кунибе, управляющий портфелем облигаций в японской компании Sumitomo Mitsui DS Asset Management, принял решение полностью продать имеющиеся у него французские долговые бумаги.
09.10.2026