


Серебро: на пути к скрытому кризису поставок
С 2021 года из мировых запасов было изъято почти 762 миллиона унций серебра.
Эта эрозия никоим образом не является циклическим явлением: она отражает структурный дисбаланс, который со временем становится все более укоренившимся. Ожидается, что 2026 год станет шестым подряд годом дефицита, прогнозируемый дефицит составит 46,3 миллиона унций — на 15% больше, чем годом ранее. Другими словами, рынок постоянно потребляет больше, чем производит, и эта тенденция сохраняется.
Этот момент имеет фундаментальное значение: в отличие от золота, серебро является в основном побочным продуктом.
Ключевой момент — часто недооцениваемый — заключается в самой природе его производственной цепочки: косвенной, фрагментированной и зависящей от менее заметного, но критически важного звена: серы.
В большинстве случаев серебро добывается не ради самого серебра. Оно извлекается в процессе переработки цинковых и медных концентратов. Однако эта переработка в значительной степени опирается на гидрометаллургические процессы — особенно на выщелачивание, — которые требуют значительных объемов серной кислоты.
Серная кислота сама по себе производится из серы, которая часто поступает из нефте- и газоперерабатывающих предприятий. Здесь связь приобретает системный характер: любое напряжение в энергоснабжении или потоках сырой нефти (как мы сейчас видим в связи с геополитическими потрясениями) напрямую приводит к снижению производства серы, а следовательно, и производства серной кислоты.
Если говорить проще:
Меньше очищенной нефти → меньше извлеченной серы → меньше доступной серной кислоты → меньше мощностей по переработке руды → меньше извлечения металлов, включая серебро.
Но проблема на этом не заканчивается. Даже когда серная кислота доступна, ее цена может резко взлететь. На некоторых рынках — особенно в Южной Америке — стоимость серной кислоты в периоды логистических трудностей выросла в несколько раз. В результате некоторые предприятия временно становятся нерентабельными или работают с пониженной мощностью. Это еще больше ограничивает фактическое производство.
Вот здесь и вступает в игру концепция сбоя поставок. Мы больше не находимся в традиционном сценарии, когда рост цен на серебро автоматически стимулирует увеличение производства. Система ограничена на этапе добычи. Производители цинка или меди не могут просто «нарастить» производство серебра, поскольку они по-прежнему ограничены:
- доступностью серной кислоты;
- мощностью перерабатывающих предприятий;
- на этапе добычи, динамикой энергетического рынка.
Другими словами, ценовой сигнал больше не передается корректно на сторону предложения. Это свидетельствует о нарушении традиционного механизма регулирования.
И этот сбой тем более критичен, что он невидим для большинства инвесторов. На экране вы видите цену. Но за этой ценой скрывается сложная производственная цепочка, зависящая от химических и энергетических потоков. Когда эта цепочка замирает, производство не замедляется постепенно — оно может внезапно остановиться.
Именно такой сценарий превращает «управляемый» дефицит в потенциально взрывоопасный дефицит. Когда спрос продолжает расти (солнечная энергия, инвестиции и т. д.), а предложение больше не может его пополнять — не по собственному желанию, а из-за физических ограничений — рынок входит в зону нелинейности.
И на этих этапах корректировки никогда не бывают постепенными: они происходят резко.
Таким образом, рынок серебра оказывается в невидимом сжатии, где его промышленная зависимость резко ограничивает его способность к адаптации.
В то же время спрос меняется. Хотя некоторые промышленные сектора немного замедляются из-за роста цен — особенно солнечная энергия и ювелирные изделия — это снижение в значительной степени компенсируется резким ускорением инвестиционного спроса. Монеты, слитки, ETF: потоки капитала смещаются в сторону физического металла, что оказывает дополнительное давление на имеющиеся запасы.
Этот сдвиг в спросе имеет фундаментальное значение.
Он трансформирует рынок, исторически управляемый промышленностью, в рынок, все больше подчиняющийся логике сохранения стоимости и хеджирования. На фоне напряженности в цепочках поставок — энергоносителей, цветных металлов, химических компонентов — этот сдвиг выступает в качестве усилителя.
Особенно показательный признак этого ужесточения начинает проявляться снова: премии на шанхайском рынке снова растут. Другими словами, цена, уплачиваемая за приобретение физического металла в Китае, снова значительно превышает международные эталонные показатели.
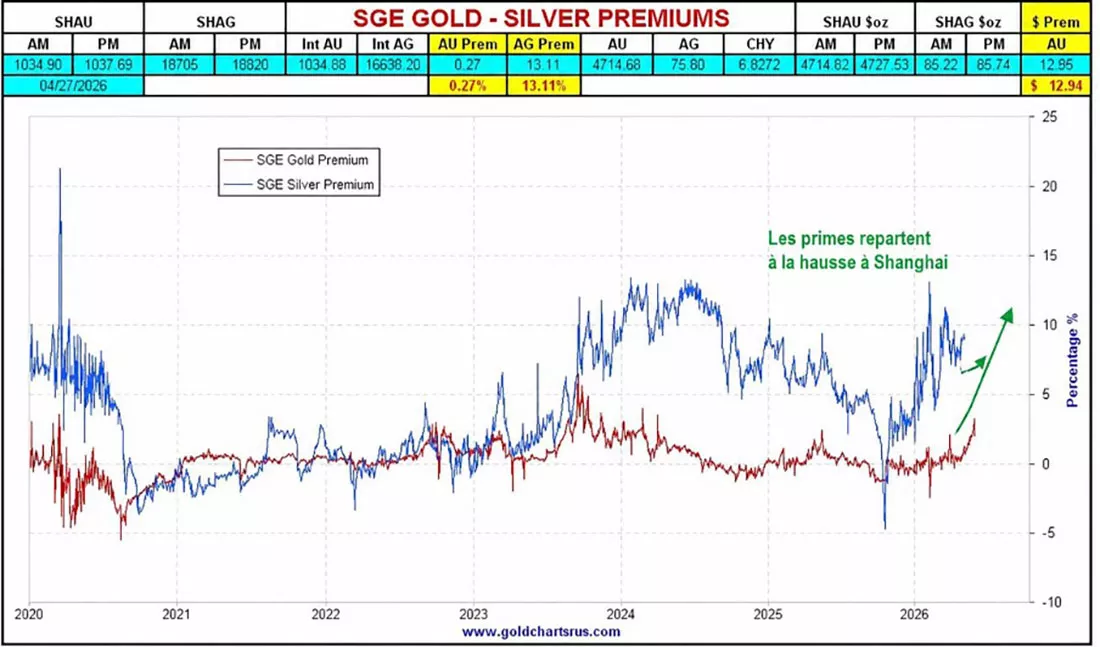
Подобные тенденции никогда не бывают незначительными. Они отражают как давление со стороны местного предложения, так и, в более широком смысле, усиление конкуренции за доступный металл.
В то же время, другой фактор усугубляет это структурное давление: значительно ускоряется рост промышленного спроса в Китае, обусловленный развитием солнечной энергетики.
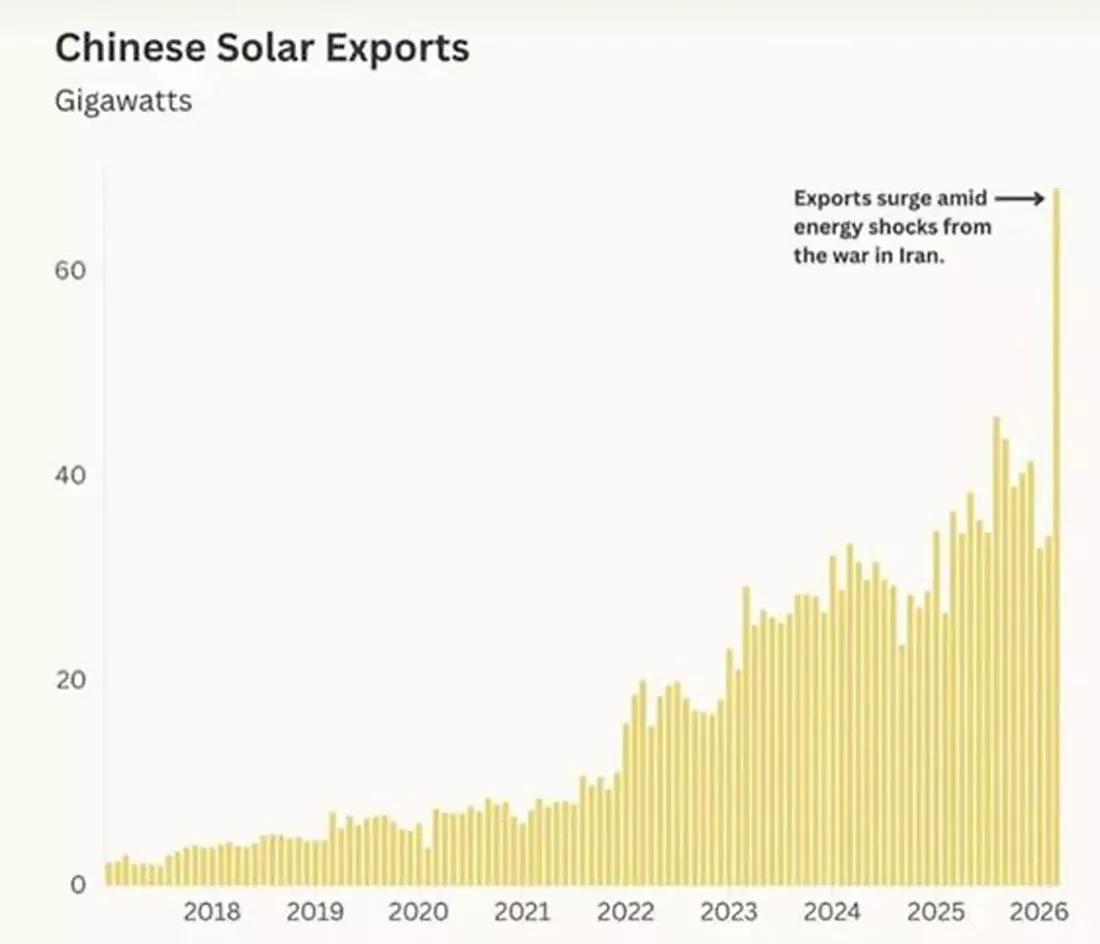
Экспорт солнечных панелей из Китая буквально удвоился всего за несколько лет, особенно резко подскочив на фоне энергетического кризиса. Однако эта отрасль чрезвычайно сереброемка. Это означает, что даже в условиях высоких цен спрос не сокращается — наоборот, он продолжает расти.
Именно здесь дисбаланс становится критическим. В то время как спрос растет, предложение серебра, добываемого в горнодобывающей промышленности, очень мало реагирует на цены. В отличие от других товаров, нет быстрого механизма для увеличения производства. Поэтому рынок оказался в редкой ситуации: структурно растущий спрос сталкивается с жестким, даже ограниченным, предложением.
К этому добавляется более технический аспект, но важный для понимания текущей напряженности: функционирование фьючерсного рынка COMEX. В частности, существует два типа запасов серебра. «Зарегистрированные» запасы — это металл, фактически доступный для немедленной поставки. «Допустимые» запасы, с другой стороны, просто хранятся в хранилищах без обязательств по поставке — они принадлежат держателям, которые не обязательно являются продавцами.
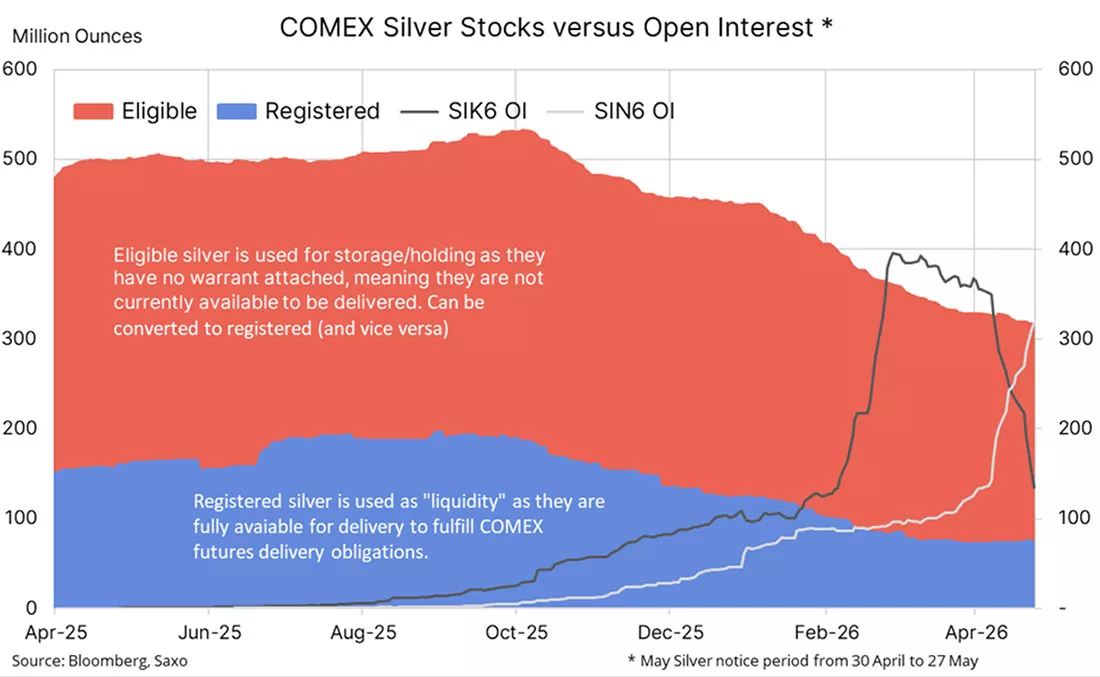
Что сегодня беспокоит рынок, так это растущий разрыв между фактическими доступными запасами и объемом непогашенных контрактов — открытым интересом. По мере приближения сроков экспирации, таких как недавняя экспирация в марте и предстоящая экспирация в мае, трейдеры сталкиваются с простым выбором: принять физическую поставку, «перенести» свою позицию на более поздний срок экспирации (например, на июль) или закрыть ее.
Для непрофессионала это можно проиллюстрировать следующим образом: это похоже на бронирование авиабилетов. По мере приближения даты вылета вы либо садитесь на самолет (доставка), либо меняете свой рейс (бронирование по списку), либо отменяете его. Но если слишком много пассажиров хотят подняться на борт одновременно, а количество мест ограничено (количество зарегистрированных мест ограничено), напряженность немедленно возрастает.
Это именно то, что мы наблюдаем сегодня. После напряженности, связанной с истечением мартовского контракта, внимание теперь сосредоточено на майском контракте. По мере приближения срока уведомления (конец апреля) интерес к открытым контрактам быстро снижается, что нормально, поскольку позиции продлеваются или закрываются. Но этот механизм скрывает уязвимость: он откладывает проблему физической доставки, не решая ее.
Другими словами, пока большинство участников рынка предпочитают не принимать физическую поставку, система держится. Но в условиях растущего дефицита и увеличения физического спроса этот баланс становится всt более шатким.
Рынок становится чрезвычайно чувствительным к незначительным потрясениям. По мере сокращения запасов даже малейший дисбаланс может вызвать непропорциональные колебания цен. Именно это и начинает происходить: повышенная волатильность, резкие скачки и, прежде всего, растущее расхождение между бумажным рынком и физической реальностью.
Это явление не является беспрецедентным. Рынок серебра уже пережил подобную динамику: годы кажущегося контроля через фьючерсы, за которыми последовала жестокая перестройка, когда физический рынок вновь взял верх.
За кулисами меняется вся структура рынка. Серебро больше не просто промышленный металл или спекулятивный актив. Оно постепенно становится стратегическим активом, формируемым с учётом дефицита, промышленного суверенитета и безопасности поставок.
В этом контексте идея о том, что текущих уровней цен достаточно для восстановления баланса рынка, скорее всего, является иллюзией. Исторически сложилось так, что затяжные дефициты не разрешаются простой нормализацией, а посредством резкой — и часто запоздалой — переоценки, когда физические ограничения становятся невозможными для игнорирования.
Рынок серебра, возможно, переходит в новую фазу. И, как это часто бывает в такие переходные периоды, сигнал будет исходить не от моделей, а от реальности.
Читайте также
-
Эрик Спротт, валютный скептицизм и золото
Эрик Спротт — далеко не среднестатистический владелец драгоценных металлов. Недавно Forbes сообщил, что примерно 98% его состояния, оцениваемого в $3 миллиарда долларов, находятся в золоте и серебре. Какой из этого стоит извлечь урок, делится Питер Рейган.
26.05.2026 -
Цены на золото и серебро по-прежнему находятся в состоянии неопределенности
Золото и серебро удерживают ключевые краткосрочные уровни поддержки, и хотя драгоценные металлы остаются в относительно нейтральной зоне, некоторые аналитики говорят, что волатильность на рынках облигаций на позапрошлой неделе может быть признаком изменения опасений.
25.05.2026 -
Золото, серебро и новые опасения, связанные с возросшей доходностью облигаций
Золото и серебро продолжают делать то, что у них получается лучше всего: приводить трейдеров в замешательство, поскольку драгоценные металлы стали значительно более изменчивыми в рамках общей модели консолидации.
25.05.2026 -
Введение Индией новых импортных пошлин на золото и серебро вызовет цепную реакцию
Хотя краткосрочные негативные факторы, связанные с войной в Иране, продолжают сдерживать цены на драгоценные металлы, большинство аналитиков видят для золота и серебра ту же благоприятную ситуацию, которая привела к их рекордным максимумам в начале 2026 года. Однако последняя неопределенность на рынках драгоценных металлов вызвана внезапными изменениями в импортной политике на втором по величине в мире рынке золота и серебра.
22.05.2026 -
Серебро: пробужденный гигант
В течение первого месяца 2026 года цены на серебро взлетели до рекордных $121 доллара за унцию. Хотя вскоре после этого цены снизились, многие аналитики прогнозировали, что на горизонте ожидается нечто грандиозное. Похоже, что это время приближается, поскольку серебро готовится к повторному тестированию цены в $90 долларов за унцию всего через несколько месяцев после достижения нового пика. Понимание того, что привело серебро к этому новому максимуму, может помочь пролить свет на факторы, способствующие следующему потенциальному росту, который, по мнению многих экспертов, уже не за горами.
20.05.2026 -
Золото достигнет исторического максимума в $5.800 долларов к декабрю
Несмотря на препятствия, связанные с войной в Иране, цены на золото по-прежнему движутся к достижению нового исторического максимума в $5.800 долларов за унцию к концу года, в то время как дефицит предложения серебра и двойной спрос делают его более привлекательной инвестицией в среднесрочной перспективе, считает Ники Шилс, руководитель отдела исследований и стратегии в области металлов в MKS PAMP.
20.05.2026 -
Серебро и индекс Доу-Джонса: как определить переход от бумажных активов к физическим
Цена на серебро упала примерно на 10% 15 мая 2026 года после того, как саммит Трампа и Си Цзиньпина в Пекине завершился без заключения значимого торгового соглашения. Эта распродажа воспринималась как плохая новость. Однако для долгосрочных инвесторов в серебро все было наоборот.
19.05.2026 -
Золото и серебро резко упали на фоне опасений по поводу инфляции и процентных ставок
Инвесторы в золото снова сталкиваются с несбывшимися бычьими надеждами и мечтами, поскольку не было достигнуто существенного прогресса в прекращении войны в Иране и возобновлении работы Ормузского пролива, что продолжает подпитывать рост цен на нефть и усиливать опасения по поводу инфляции.
18.05.2026