


- Долг, требующий постоянного рефинансирования
- Две противоположные формы ликвидности
- Минфину всегда необходимо находить покупателя на предельный объем выпускаемых бумаг
- Чем сегодняшний мир отличается от мира 2008 года
- Когда система противостоит сокращению спроса
- ИИ как ставка на рост производительности
- Гонка со временем
- А какова во всем этом роль золота?
Золото оказалось зажато между двумя силами ликвидности
В настоящее время золото демонстрирует высокую волатильность. По сути, его цена колеблется в зависимости от новостей, касающихся ликвидности. В одни дни сообщения о покупке Федеральной резервной системой казначейских векселей, изменениях банковских резервов или рефинансировании госдолга воспринимаются как сигнал того, что власти продолжат обеспечивать финансовую систему достаточным объемом ликвидности, и золото резко дорожает. В другие моменты верх берут долгосрочные процентные ставки: доходность казначейских облигаций растет, доллар укрепляется, стоимость капитала увеличивается, и золото столь же стремительно корректируется вниз.
Такая волатильность может создать впечатление, будто рынок золота не может определиться с тем, какой сценарий отыгрывать. Напротив, я полагаю, что это довольно точно отражает реальное положение дел. Сейчас на ликвидность одновременно воздействуют две силы, но в противоположных направлениях.
Первая сила — позитивная: ФРС выкупает казначейские векселя, предоставляя банковской системе резервы взамен. Вторая — негативная: рост долгосрочных ставок снижает стоимость уже выпущенных облигаций, ограничивает возможности балансов ряда финансовых посредников, увеличивает стоимость финансирования и перетягивает все больше капитала на рынок облигаций.
Золото находится как раз между этими двумя силами.
Долг, требующий постоянного рефинансирования
Первая часть проблемы связана с Министерством финансов США. В настоящее время в обращении находятся казначейские векселя (T-bills) на сумму более $7 трлн долларов; по своей сути этот краткосрочный долг требует постоянного рефинансирования. Наглядным примером этого служит предстоящая неделя: Минфину предстоит разместить долговые обязательства на сумму $354 млрд долларов всего за четыре дня, включая трех- и шестимесячные казначейские векселя на $171 млрд долларов.
Разумеется, эти $354 млрд долларов не следует отождествлять с таким же объемом нового долга. Значительная часть этих выпусков идет на замещение ценных бумаг, срок погашения которых наступает в данный момент.
Однако именно это и делает ситуацию примечательной: чем выше доля краткосрочных обязательств в структуре долга, тем чаще Минфину приходится выходить на рынок для рефинансирования одних и тех же сумм — к которым затем добавляются потребности в финансировании, обусловленные новым дефицитом бюджета.
Именно в этом контексте следует рассматривать возвращение Федеральной резервной системы на рынок казначейских векселей.
ФРС представляет эти операции как инструмент управления банковскими резервами, а не как новую программу денежно-кредитного стимулирования, сопоставимую с масштабными программами количественного смягчения (QE), запущенными после кризиса 2008 года. С технической точки зрения это различие важно. Покупая казначейские облигации, ФРС не распределяет деньги напрямую среди домохозяйств: по сути, она обменивает финансовый актив, находящийся в руках частного сектора, на банковские резервы — то есть на гораздо более ликвидную форму денег центрального банка.
Абсорбируя часть этих ценных бумаг и поддерживая достаточно высокий уровень резервов, ФРС помогает предотвратить ситуацию, при которой огромные потребности Министерства финансов в финансировании приводили бы к чрезмерному оттоку ликвидности из остальной части финансовой системы.
Поэтому нельзя просто утверждать, что «ФРС печатает деньги». Эти действия помогают поддерживать ликвидность финансовой системы, вынужденной поглощать и рефинансировать растущие объемы долга.
Именно это является главным фактором.
Две противоположные формы ликвидности
Проблема заключается в том, что создание резервов не всегда гарантирует появление ликвидности.
Банк не начинает выдавать кредиты лишь на том основании, что у него есть резервы. Ему также необходимы достаточный капитал и свободный балансовый ресурс для принятия на себя дополнительных рисков. Однако рост долгосрочных процентных ставок может фактически сократить этот ресурс именно в тот момент, когда ФРС вливает резервы в систему.
При росте доходности облигаций их цена падает. Для банка, владеющего крупными портфелями казначейских облигаций или ипотечных ценных бумаг (MBS), классифицированных как «доступные для продажи» (Available For Sale), это снижение стоимости отражается в составе прочего совокупного дохода, а затем накапливается в статье «накопленный прочий совокупный доход» (AOCI).
Это не обязательно означает реализованный убыток, однако падение стоимости сразу же сказывается на рыночной оценке портфеля и у некоторых крупных банков может повлиять на величину регулятивного капитала.
В этом контексте принципиальное значение приобретает различие между резервами и банковским капиталом. Банк может располагать значительными резервами, но при этом сталкиваться с серьезными ограничениями в использовании своего баланса.
Причем банки — это лишь часть проблемы. Рост долгосрочных ставок приводит к обесцениванию облигаций, находящихся на балансах страховых компаний, пенсионных фондов и фондов облигаций. Рост волатильности может повлечь за собой повышение требований к марже и увеличение дисконтов, вынуждая участников рынка, использующих кредитное плечо, изыскивать дополнительные денежные средства.
Использование балансов дилеров становится более затратным, а казначейские облигации с высокой доходностью — все более серьезным конкурентом для частного кредитования, акций, недвижимости и промышленных инвестиций.
Таким образом, рост ставок действует как «пылесос», вытягивающий ликвидность. И дело не в том, что деньги исчезают; просто рост ставок снижает стоимость определенных активов, увеличивает объем капитала, необходимого для удержания прежних позиций, и одновременно обеспечивает гораздо более высокую доходность по безрисковым активам.
В результате мы наблюдаем парадоксальную, на первый взгляд, ситуацию: ФРС увеличивает объем денежной ликвидности, тогда как рынок облигаций, напротив, изымает балансовую ликвидность.
Минфину всегда необходимо находить покупателя на предельный объем выпускаемых бумаг
Это противоречие становится еще более значимым, если принять во внимание потребности правительства США в финансировании. Банки, фонды денежного рынка, хедж-фонды, страховые компании, пенсионные фонды и иностранные инвесторы должны абсорбировать значительный объем ценных бумаг.
В конечном счете покупатели для этого долга, разумеется, находятся. Однако, если спрос при предложенных условиях оказывается недостаточным, механизм корректировки прост: доходность должна вырасти.
Таким образом, аукцион может быть полностью закрыт (весь объем бумаг размещен), но при этом стать плохой новостью для финансовых условий. Проблема заключается не столько в том, что Минфин больше не может найти покупателей, сколько в том, при каком уровне доходности ему приходится их находить.
Именно здесь возникает потенциальный самоподдерживающийся цикл:
рост долгосрочных ставок → падение цен на облигации → переоценка активов с убытком → снижение возможностей баланса (способности удерживать активы) → падение предельного спроса → необходимость повышения доходности для размещения следующего выпуска → дальнейший рост ставок.
К этому добавляется и постепенный рост бюджетных расходов. Чем больше долга США рефинансируется по высоким ставкам, тем выше становятся процентные платежи; чем выше платежи, тем сложнее сокращать дефицит; а чем дольше дефицит остается высоким, тем большие объемы бумаг вынужден выпускать Минфин.
Таким образом, рост ставок может сам по себе способствовать увеличению будущего предложения облигаций, что, в свою очередь, подстегивает дальнейший рост ставок.
Именно для того, чтобы не допустить выхода этого механизма из-под контроля, поддержание значительного объема резервов становится столь важной задачей для ФРС.
Чем сегодняшний мир отличается от мира 2008 года
Когда после финансового кризиса Федеральная резервная система (ФРС) запустила свои первые масштабные программы скупки активов, многие предрекали всплеск инфляции. Однако этого не произошло.
Частично объяснение кроется в самой природе количественного смягчения (QE): резервы, создаваемые ФРС, не попадают напрямую в карманы потребителей. Вместо этого они сначала меняют структуру балансов финансовой системы, способствуют снижению доходности и подстегивают рост цен на активы.
Но была и вторая причина, вероятно, не менее важная. После 2008 года США боролись с высокой безработицей, недозагрузкой производственных мощностей и низким уровнем частного спроса. Глобализация позволяла наращивать производство за счет азиатских цепочек поставок, энергоресурсов было в избытке, а «сланцевая революция» в нефтегазовой отрасли сулила дальнейшее расширение производственных возможностей.
Поэтому, когда денежно-кредитные условия способствовали восстановлению спроса, мировая экономика обладала значительным потенциалом для его удовлетворения за счет увеличения выпуска продукции. В результате часть прироста номинального спроса трансформировалась в реальный экономический рост, а не в инфляцию.
Сегодняшний мир выглядит совсем иначе.
Представим компанию, которой требовалось $100 долларов для производства 100 единиц продукции. В условиях прежней системы более благоприятная финансовая конъюнктура могла позволить ей получить $120 долларов, инвестировать эти средства и выпустить 120 единиц товара.
А теперь представим, что та же компания сталкивается с резким ростом цен на бензин, дизельное топливо, электроэнергию и транспортные услуги. Теперь ей может потребоваться $120 долларов только для того, чтобы продолжать выпускать те же 100 единиц продукции.
В этом и заключается разница.
Когда предложение больше не поспевает за спросом, увеличение денежной массы не обязательно ведет к росту производства. Оно может лишь позволить финансировать прежний объем деятельности по более высоким ценам.
Таким образом, проблема не в том, что природа количественного смягчения каким-то таинственным образом изменилась. Изменился мир, в котором действует этот механизм.
Когда система противостоит сокращению спроса
Нефтяной шок обычно несет в себе собственный механизм коррекции. При резком росте цен на энергоносители домохозяйства тратят все большую часть своего дохода на бензин, отопление или электроэнергию, и у них остается меньше средств на прочие расходы. Одновременно с этим растут издержки бизнеса. Маржа сокращается, темпы инвестирования и найма персонала замедляются.
Таким образом, рост цен на энергоносители поначалу провоцирует инфляцию, однако в конечном счете он обычно снижает спрос настолько, что темпы экономического роста замедляются, а инфляционное давление ослабевает.
И именно здесь пути фискальной и монетарной политики начинают пересекаться.
Правительство США продолжает поддерживать значительный бюджетный дефицит, что обеспечивает высокий уровень расходов в экономике. В то же время Федеральная резервная система (ФРС) смягчает последствия ужесточения финансовых условий: она поддерживает достаточный объем резервов в банковской системе и проводит интервенции на рынке казначейских векселей, не допуская, чтобы потребности Минфина в финансировании приводили к чрезмерному сжатию ликвидности.
Не давая росту процентных ставок спровоцировать серьезные системные потрясения, ФРС также сдерживает сокращение спроса, которое обычно влечет за собой энергетический шок.
Количественное смягчение (QE), разумеется, не приводит к прямому росту цен на нефть, а банковские резервы не используются для закупки нефти. Однако, если монетарная политика не допускает столь сильного ужесточения финансовых условий, какое наблюдалось бы в ином случае, она помогает поддерживать номинальный спрос, который при других обстоятельствах замедлился бы еще сильнее.
Таким образом, рост цен на энергоносители поначалу провоцирует инфляцию, однако в конечном счете он обычно снижает спрос настолько, что темпы экономического роста замедляются, а инфляционное давление ослабевает.
И именно здесь пути фискальной и монетарной политики начинают пересекаться.
В 2010-х годах этот дополнительный приток ликвидности приходился на период наличия значительных свободных производственных мощностей и высокой эластичности мирового предложения.
Сегодня же он может столкнуться с экономикой, уже ограниченной нехваткой энергоносителей, мощностей по нефтепереработке, электроэнергетической инфраструктуры или определенных критически важных компонентов.
Как же тогда поддерживать достаточный уровень ликвидности для финансирования Минфина и экономики, не подстегивая при этом инфляцию, вызванную данными ограничениями предложения? Именно здесь в нашей истории на сцену выходит искусственный интеллект.
ИИ как ставка на рост производительности
Экономике США необходим реальный рост. Он нужен, поскольку растет государственный долг, сохраняется значительный дефицит бюджета, а систему, требующую все больших объемов ликвидности, крайне сложно стабилизировать, если производство товаров и услуг не растет достаточно быстро.
Наименее болезненным способом решения этой задачи стало бы резкое повышение производительности труда.
И именно это обещает внедрение искусственного интеллекта.
Нынешний бум уже не ограничивается лишь завышенными оценками стоимости отдельных компаний на бирже Nasdaq. Он стимулирует полноценный инвестиционный цикл, охватывающий строительство дата-центров, производство полупроводников, развитие энергетической инфраструктуры, сетей и оборудования. Эти капиталовложения (CAPEX), исчисляемые сотнями миллиардов долларов, оправданы расчетом на то, что повсеместное внедрение ИИ позволит получать больше продукции при использовании имеющихся ресурсов.
Экономика, способная произвести 120 единиц продукции там, где раньше производилось лишь 100, очевидно, легче справится с ростом номинального спроса, чем экономика, застывшая на уровне 100. Более высокие темпы роста производительности также способствуют увеличению реального ВВП, доходов населения и налоговых поступлений, делая тем самым долговую нагрузку более посильной.
Именно здесь ставка Бессента становится особенно интересной. Речь не идет о том, что Минфин или ФРС намеренно раздувают «пузырь» вокруг ИИ — доказательств подобных намерений не существует. Однако успех бума производительности, ожидаемого благодаря ИИ, действительно помог бы решить проблему, стоящую перед властями США.
Системе необходима ликвидность для финансирования долга и инвестиций. При этом существует риск, что избыток ликвидности спровоцирует инфляцию, если рост производственных мощностей будет отставать. Следовательно, необходимо повышать производительность. Но для достижения такого роста нужно сначала профинансировать масштабный инвестиционный цикл, призванный его обеспечить.
И именно этот цикл начинает напоминать стремительную, безудержную гонку.
Гонка со временем
Проблема заключается в том, что расходы, связанные с внедрением искусственного интеллекта, осуществляются уже сейчас, тогда как рост производительности проявится лишь со временем, к тому же его трудно измерить. В этот переходный период технологический бум может даже усугубить напряженность, поддерживая высокий спрос на капитал, энергоресурсы, строительные работы и оборудование — и это происходит как раз в тот момент, когда потребители начинают ощущать на себе последствия энергетического шока.
Именно поэтому особый интерес представляет наблюдение, опубликованное на этой неделе компанией Blacklion. Хотя некоторые показатели инфляционных ожиданий уже начинают отражать падение спроса, вызванное нефтяным шоком, кривая SOFR и ставки OIS не реагируют так, как следовало бы ожидать в условиях классического экономического спада.
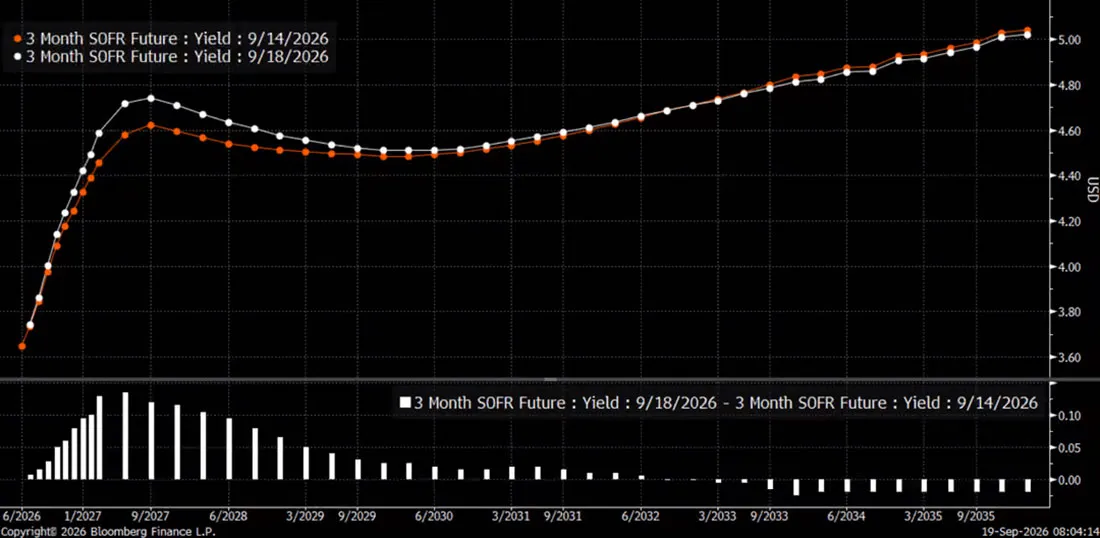
Кривая становится все более крутой вплоть до осени 2027 года. Разумеется, этому есть несколько возможных объяснений, и было бы преувеличением приписывать данную тенденцию исключительно искусственному интеллекту.
Однако эта гипотеза заслуживает внимания: масштабный цикл капитальных вложений в технологии может поддерживать достаточный инвестиционный спрос, чтобы не дать экономике США замедлиться так резко, как это обычно происходит после нефтяного шока подобного масштаба.
Потребительские расходы замедляются, поскольку затраты на энергоносители снижают покупательную способность, в то время как технологические компании продолжают инвестировать сотни миллиардов долларов, правительство сохраняет огромный дефицит бюджета, а Министерство финансов непрерывно рефинансирует растущий долг. Таким образом, традиционный частный спрос может снижаться, не приводя при этом к обвалу совокупного номинального спроса.
В конечном счете все зависит от фактора времени.
Если рост производительности труда проявится достаточно быстро, в экономику, способную производить больше товаров и услуг, будет поступать больше денежных средств и кредитных ресурсов. В этом случае США используют нынешний избыток капитала для финансирования реального экономического роста, который в будущем сделает долговую нагрузку и дефицит бюджета более устойчивыми.
Однако, если этот рост произойдет с опозданием или окажется скромнее, чем ожидалось, ситуация значительно усложнится. США столкнутся с увеличением государственного долга и ростом частных обязательств, связанных с инвестиционным циклом, при этом экономика по-прежнему будет ограничена теми же физическими рамками.
Тогда ФРС придется выбирать: либо допустить ужесточение финансовых условий, достаточное для снижения спроса и возвращения инфляции к целевому уровню, либо продолжать предоставлять ликвидность системе, которая требует все больше и больше ресурсов.
В первом сценарии ужесточение финансовых условий в конечном итоге окажет сильное давление на рыночные оценки активов, рынок недвижимости, сферу кредитования, закредитованные компании и стоимость заимствований для самого Министерства финансов. Во втором сценарии все более масштабные меры денежно-кредитного стимулирования могут постепенно перенести проблему с рынка облигаций на валютный рынок и в сферу инфляции.
Проблема никуда не исчезнет — она просто переместится в другую плоскость.
Существует и еще один, последний риск: сам механизм, призванный решить проблему, может пострадать от этого ужесточения условий. Высокая рыночная оценка компаний, связанных с искусственным интеллектом, в настоящее время облегчает им финансирование инвестиций.
Однако, если инвесторы начнут сомневаться в экономической отдаче от этих капитальных вложений (CAPEX), исчисляемых сотнями миллиардов долларов, стоимость компаний может упасть как раз в тот момент, когда потребность в финансировании останется огромной. В результате реализация некоторых проектов будет отложена, темпы инвестирования замедлятся, а бум, призванный обеспечить рост производительности в будущем, начнет выдыхаться.
Именно поэтому у ФРС вряд ли закончатся доллары. Настоящий риск заключается в том, что реальный сектор экономики не сможет достаточно быстро производить товары и услуги, на которые будут потрачены эти доллары.
Таким образом, ставка, лежащая в основе бума искусственного интеллекта, выходит далеко за рамки технологий: США делают ставку на то, что производительность труда будет расти достаточно быстро, чтобы реальный экономический рост «догнал» рост долговой нагрузки и объема ликвидности, необходимых для финансирования этого процесса.
А какова во всем этом роль золота?
Мы возвращаемся к вопросу о волатильности цен на золото, упомянутой в начале статьи. Эта волатильность не обязательно свидетельствует о том, что рынок постоянно меняет свое мнение относительно инфляции или денежно-кредитной политики.
Скорее, она отражает баланс сил между двумя только что описанными механизмами: с одной стороны — ФРС, обеспечивающая резервы, необходимые для поддержания ликвидности системы; с другой — рынок облигаций, где рост доходности постепенно оттягивает финансовые ресурсы из остальных секторов системы.
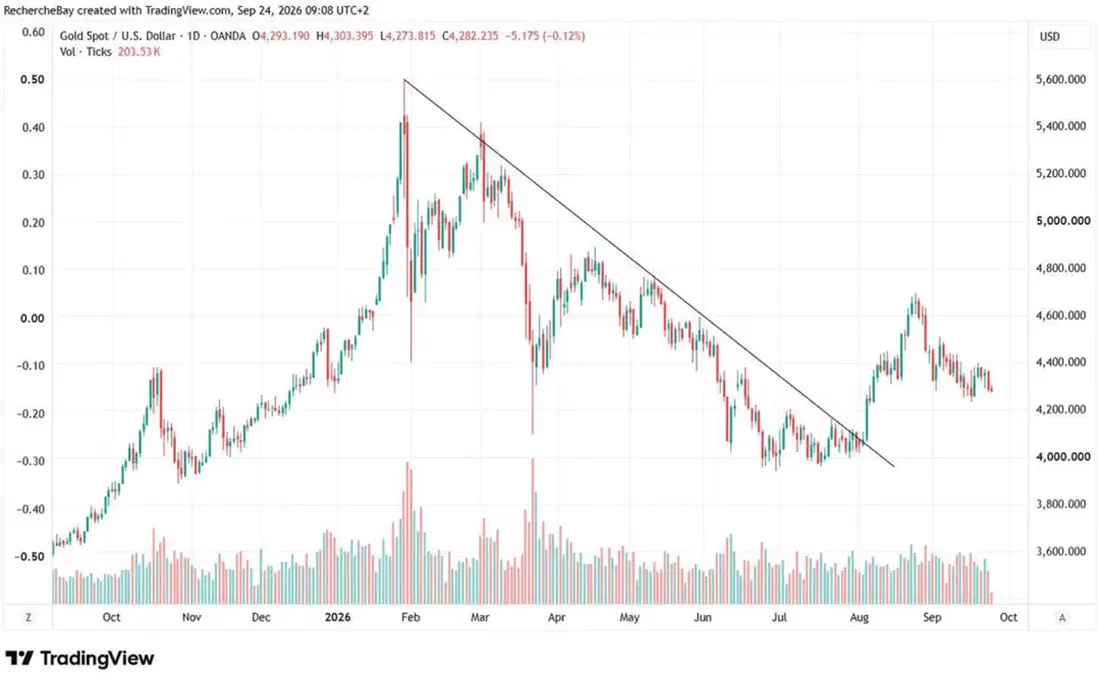
Именно поэтому снижение долгосрочных ставок может спровоцировать стремительный рост цен на золото, тогда как новый скачок доходности практически сразу дает обратный эффект. Фундаментальный тезис не меняется по нескольку раз в неделю — меняется лишь соотношение сил между двумя факторами, определяющими состояние ликвидности.
Таким образом, главный вопрос заключается не в том, способна ли ФРС по-прежнему создавать резервы, — она способна. Вопрос в том, какой объем средств ей придется влить в систему, чтобы не допустить, когда рост долгосрочных ставок спровоцирует системное ужесточение финансовых условий, и как далеко она может зайти, не разжигая при этом инфляцию, которую сама же пытается сдержать.
Именно это делает текущую ситуацию столь неустойчивой. Пока покупка казначейских векселей и избыток резервов компенсируют отток ликвидности, вызванный процессами на рынке облигаций, система может продолжать функционировать в относительно благоприятных финансовых условиях. Однако, если долгосрочные ставки начнут расти слишком быстро и перевесят чашу весов, сжатие ликвидности может принять гораздо более серьезный характер.
И наоборот: если это давление в конечном счете вынудит ФРС пойти на дополнительные меры вмешательства, рынку придется задуматься: не становится ли поддержка финансовой системы несовместимой с борьбой против инфляции?
Золото оказывается в самом центре этого противоречия. Вероятно, именно поэтому оно демонстрирует столь высокую волатильность и вызывает такой интерес у наблюдателей.
Автор: Лоран Морель 25 сентября 2026 | Перевод: Золотой Запас
Содержание
- Долг, требующий постоянного рефинансирования
- Две противоположные формы ликвидности
- Минфину всегда необходимо находить покупателя на предельный объем выпускаемых бумаг
- Чем сегодняшний мир отличается от мира 2008 года
- Когда система противостоит сокращению спроса
- ИИ как ставка на рост производительности
- Гонка со временем
- А какова во всем этом роль золота?
Читайте также
-
Почему те, кто создает деньги, хранят золото
Когда люди, отвечающие за создание денег, объясняют, почему они хранят золото, стоит прислушаться к их аргументам, считает Дэвид Расселл. На конференции LBMA в Сорренто президент Бундесбанка Йоахим Нагель привел довольно откровенную причину, выходящую за рамки привычных рассуждений о диверсификации.
12.10.2026 -
Главная ставка на процентные ставки: золото еще не вынесло своего вердикта
Движение капитала, наблюдаемое в последние недели, рисует довольно ясную картину. Все большая часть американского рынка делает ставку на снижение долгосрочных процентных ставок. Эта ставка касается не только облигаций; она также проявляется в растущем притоке капитала в акции крупных технологических компаний.
12.10.2026 -
Следующая глава в истории золота — это цена более $5.000 долларов
Нельзя отрицать, что с начала весны золото переживает непростые времена. Рост доходности облигаций и устойчивая инфляция, подогревающие ожидания ужесточения денежно-кредитной политики, мешают драгоценному металлу набрать устойчивый импульс к росту.
12.10.2026 -
Ряд зарубежных пенсионных фондов инвестируют в золото с 2020 года
В недавнем отчете Всемирного совета по золоту говорится о нескольких пенсионных фондах, которые увеличили или сохранили свою долю в золоте после 2020 года. Это позитивная тенденция, считает Питер Рейган.
09.10.2026 -
Французский долговой кризис набирает обороты
Ситуация с государственным долгом Франции вызывает все больше опасений. В понедельник стало известно, что Синдзи Кунибе, управляющий портфелем облигаций в японской компании Sumitomo Mitsui DS Asset Management, принял решение полностью продать имеющиеся у него французские долговые бумаги.
09.10.2026 -
Золото укрепляет позиции на фоне отказа центробанков от долларовых активов
По мнению Кенни Чжу, директора по исследованиям и инвестиционной стратегии компании Sprott, способность золота удерживаться в текущем торговом диапазоне и привлекать приток средств в ETF, несмотря на резкий рост доходности облигаций, указывает на возможность его дальнейшего роста; при этом отказ центральных банков от долларовых активов продолжает укреплять долгосрочные «бычьи» ожидания.
09.10.2026 -
Долгосрочный прогноз по серебру остается «бычьим»
Рынок серебра продолжает испытывать трудности на фоне сохраняющегося инфляционного давления и роста доходности облигаций. Тем не менее, по мнению одного из рыночных стратегов, этот драгоценный металл остается важным монетарным активом и инструментом диверсификации.
09.10.2026 -
Гана разрабатывает платежную систему на основе юаня
Гана работает над платежной системой на основе юаня для оплаты китайского импорта с использованием ганских седи, в обход доллара США.
08.10.2026