


Золото накапливает энергию, рынок нейтрализует реальный риск
Критическая точка сейчас находится на Ближнем Востоке. Ситуация в Ормузском проливе, жизненно важной артерии для мировой торговли энергоносителями, резко ухудшилась. Сейчас это часть широкомасштабной военной эскалации, которая напрямую затрагивает критически важную инфраструктуру.
Остров Харг — логистический центр иранского экспорта нефти — подвергся бомбардировке.
Это далеко не незначительный инцидент. На Харг приходится от 85% до 95% иранского экспорта нефти, что делает его настоящим единым транзитным пунктом для всего национального производства. Остров соединен трубопроводом с большинством крупных наземных и морских месторождений и имеет инфраструктуру, способную одновременно загружать несколько супертанкеров в глубоководных районах — преимущество, которого нет у остальной части иранского побережья.
Другими словами, Харг — это не просто стратегическая инфраструктура: это настоящая единая точка отказа в энергетической системе.
Значительный ущерб, нанесенный острову, может привести к сокращению поставок нефти на рынок на 1-2 миллиона баррелей в день, что составляет существенную долю мирового предложения. Но помимо объема, важна сама природа сбоя: это будет концентрированный, мгновенный шок, который трудно компенсировать в краткосрочной перспективе.
В отличие от других производителей нефти в Персидском заливе, у Ирана мало надежных альтернатив для экспорта своей сырой нефти за пределы острова Харг. Другие терминалы остаются малоэффективными и могут поглотить лишь часть потоков. Поэтому сбой, даже частичный, на острове автоматически приведет к резкому падению экспорта.
Этот риск тем более критичен, учитывая, что Харг исторически считался ахиллесовой пятой энергетической системы Ирана. Еще в 1980-х годах, во время ирано-иракской войны, остров неоднократно подвергался нападениям именно по этой причине: удар по Харгу равносилен прямому удару по финансовым возможностям режима.
Но прежде всего, риск приобретает системный характер в отношении ответных мер Ирана. Тегеран ясно дал понять, что любое продолжительное нападение на Харг вызовет более широкую ответную реакцию, потенциально выходящую далеко за пределы его собственной территории. Угрозы направлены непосредственно против энергетической инфраструктуры Персидского залива — нефтяных месторождений, терминалов, нефтеперерабатывающих заводов, — а также против самого морского судоходства.
Другими словами, удар по Харгу не ограничивается сокращением иранских поставок: он значительно увеличивает вероятность широкомасштабных сбоев в региональных поставках.
Таким образом, мы перейдем от целенаправленного шока к системному шоку.
Именно этого и опасаются аналитики: сценарий эскалации, при котором потеря иранского производства будет усугублена вторичными сбоями по всему Персидскому заливу, в условиях, когда Ормузский пролив и без того находится под давлением.
Наконец, часто недооценивается один момент: даже в случае ограниченных ударов восстановление инфраструктуры Харга может занять время. На острове расположены объекты большой мощности — терминалы, трубопроводы, хранилища, — ремонт которых является медленным процессом и зависит от безопасности, которая в условиях эскалации не может быть гарантирована.
Другими словами, Харг создает серьезную асимметрию:
- легко нарушить;
- трудно заменить;
- трудно восстановить;
- крайне эскалационный.
На рынке, уже разделенном между физическим и финансовым секторами, это представляет собой потенциально решающий дестабилизирующий фактор.
Порт Фуджейра, единственный выход ОАЭ из Персидского залива, теперь парализован после нескольких атак беспилотников. Газовое месторождение Шах в Объединенных Арабских Эмиратах также подверглось удару, что стало поворотным моментом: теперь целью является не только поток товаров, но и сами производственные мощности. В Ираке целью стало нефтяное месторождение Маджнун, а также бомбардировка электростанции в Бушере.
Давление теперь распространяется и на логистические центры. Новая серия иранских ракет была направлена на Дубай в ночь с 17 на 18 марта. Ранее на этой неделе атака беспилотников на склады авиационного топлива в международном аэропорту уже вызвала пожар. Каждый раз движение временно останавливается, а затем возобновляется. Но главный вопрос сейчас заключается в том, сможет ли система устойчиво функционировать в условиях постоянного стресса.
Тем временем Соединенные Штаты ужесточают свою позицию. Дональд Трамп угрожает уничтожить все иранские нефтяные объекты в случае длительных перебоев в судоходстве. Тегеран отвечает обещанием нанести удар по энергетической инфраструктуре в Персидском заливе в случае дальнейших атак. Логика эскалации теперь полностью сформирована.
Однако один важный момент остается в значительной степени недооцененным: даже если Запад обладает военным превосходством, обеспечение безопасности Ормузского пролива в краткосрочной перспективе представляет собой чрезвычайно сложную оперативную задачу. Пролив функционирует как перегруженная морская магистраль, где сосуществуют супертанкеры, региональный транспорт и множество трудноидентифицируемых местных судов. В этой среде отличить обычную коммерческую деятельность от угрозы становится особенно сложно.
Географическое положение еще больше усугубляет эту уязвимость. Проход вокруг полуострова Мусандам делает корабли уязвимыми для обстрела с расстояния почти 270 градусов, исходящего с побережья Кешма и позиций, расположенных дальше от берега. Иранские системы теперь сочетают в себе ракеты, беспилотники и асимметричные возможности, что делает любую миссию по сопровождению рискованной.
Сопровождение танкеров не решает проблему: конвои движутся медленно, плотным строем, что делает их предсказуемыми и, следовательно, уязвимыми. Сами военные суда становятся мишенями в условиях плотной застройки, где их маневренность ограничена.
Прежде всего, Ирану не нужно полностью перекрывать пролив. Ему достаточно превратить определенные участки — особенно вокруг Мусандама — в зоны повышенного риска и контролировать транспортные потоки, отводя их от основных коридоров. Другими словами, он может установить контроль над этим стратегическим узким местом, не прибегая к полной блокаде, тем самым создавая структурную неопределенность, которую гораздо сложнее сдержать или нейтрализовать.
И все же, несмотря на это быстрое ухудшение ситуации, рынки продолжают закрывать на это глаза.
Влияние уже видно в реальном мире. Закрытие газового месторождения Шах в сочетании с перебоями в Катаре начинает выводить значительную часть промышленного производства из рынка. Страдает воздушный транспорт, о чем свидетельствует приостановка рейсов Cathay Pacific в регион. В Индии закрываются металлургические заводы и приостанавливают работу сахарные заводы. В Австралии некоторые горнодобывающие компании сокращают или приостанавливают свою деятельность из-за нехватки дизельного топлива.
Иными словами, ужесточение цепочки поставок энергоносителей уже началось.
Однако это пока не отражается на ценах.
Расхождение теперь отчетливо видно на самом нефтяном рынке. Мы наблюдаем растущее расхождение между ценами на финансовые продукты — такие как фьючерсы на нефть марок Brent и WTI — и фактической ценой за баррель физической нефти в Азии.
В то время как фьючерсные рынки частично ограничены волатильностью и динамикой позиционирования, физический рынок начинает отражать фактическое сокращение предложения.
Такое расхождение редко бывает устойчивым во времени. Оно, как правило, разрешается несколькими способами, каждый из которых потенциально неприятен:
- либо финансовые рынки резко догоняют физический рынок, что приводит к быстрому росту фьючерсных цен;
- либо спрос уничтожается из-за вынужденного экономического спада;
- либо происходит реорганизация потоков, приводящая к длительной фрагментации мирового энергетического рынка.
В любом случае, это отражает глубокое несоответствие между восприятием и реальностью.
Другой сигнал, гораздо более показательный, чем сама цена Brent, появляется на рынке дистиллятов — то есть, нефтепродуктов, таких как дизельное топливо, керосин или судовое топливо.
Достигнутые уровни являются исключительными.
Керосин сейчас торгуется примерно по $200 долларов за баррель в нескольких хабах, дизельное топливо следует той же тенденции, особенно в Сингапуре, а судовое топливо превысило $160 долларов в Фуджейре. Эти колебания цен гораздо более волатильны, чем те, которые наблюдаются на рынке сырой нефти.
Расхождение является ключевым. Оно указывает на то, что проблема заключается не только в поставках сырой нефти, но и в ее переработке и распределении.
Другими словами, система начинает давать сбои там, где она наиболее уязвима: в перерабатывающих мощностях и цепочках поставок.
В нормальных условиях рост цен на сырую нефть постепенно отражается на ценах на нефтепродукты. Здесь же ситуация обратная: цены на дистилляты растут гораздо быстрее, что свидетельствует о том, что некоторые части системы больше не могут поглощать ударные нагрузки.
Здесь действуют несколько факторов.
Во-первых, перебои в работе нефтеперерабатывающих заводов в Персидском заливе напрямую влияют на физические потоки в основные азиатские центры переработки нефти. Во-вторых, некоторые предприятия сами подвержены — прямо или косвенно — геополитической напряженности. Наконец, логистические ограничения (морские перевозки, страхование, перенаправление потоков) увеличивают сроки поставки и повышают затраты.
В результате возникает классическое явление, хотя и редко столь заметное: цены должны «выполнять работу» вместо объемов.
Другими словами, из-за невозможности быстро увеличить доступное предложение цены на готовую продукцию резко корректируются в соответствии с нормированным спросом.
Последствия очевидны.
Цена на авиационное топливо в $200 долларов ставит под сомнение саму жизнеспособность авиационной отрасли. Авиакомпании могут временно смягчить удар, но за определенным порогом корректировки становятся неизбежными: сокращение пропускной способности, отмена маршрутов и повышение цен на билеты.
Та же логика применима и к дизельному топливу, которое обеспечивает работу реальной экономики: грузоперевозки, сельское хозяйство и промышленность. Его повышение цен быстро распространяется по всей производственной цепочке.
Наконец, цены на судовое топливо — основу мировой торговли — резко растут, что автоматически делает грузоперевозки дороже.
Этот момент имеет фундаментальное значение: стоимость транспортировки растет повсюду.
И именно этот тип шока — диффузный, логистический, трудно поддающийся моделированию — финансовые рынки склонны недооценивать.
Это уже не просто рост цен на нефть. Мы сталкиваемся с постепенным разрушением системы преобразования и распределения энергии.
Это также объясняет фрагментацию, наблюдаемую на нефтяном рынке. Сырая нефть может все еще создавать иллюзию некоторого контроля, но нефтепродукты рассказывают другую историю: историю системы, находящейся под давлением, где определенные ключевые мощности становятся узкими местами.
И, как это часто бывает в подобных сценариях, важнее не точка возникновения шока, а то, где он распространяется и где в конечном итоге останавливается.
Сегодня этой точкой блокировки является этап переработки.
Также наблюдается значительное расхождение в восприятии риска. В Европе этот надвигающийся инфляционный шок по-прежнему в значительной степени недооценивается. Консенсус по-прежнему склоняется к управляемому замедлению, и преобладает настрой «покупай на спаде», основанный на ожидании быстрого разрешения конфликта и возвращения к нормальной жизни.
В Азии и Австралии точка зрения иная. Власти начинают учитывать сценарий более высокой и устойчивой инфляции. Министр финансов Австралии прямо упоминает о потенциальном достижении инфляцией 4% или даже выше, в зависимости от рассматриваемых сценариев. Там, где Европа надеется, Азия начинает предвидеть.
Еще один фактор подтверждает это мнение о глубоко рассинхронизированном рынке: недавнее падение цен на нефть отражает не улучшение фундаментальных показателей, а в первую очередь технические потоки.
Министерство энергетики США фактически запустило операцию с использованием Стратегического нефтяного резерва (СПР), охватывающего приблизительно 86 миллионов баррелей. Но вопреки распространенному мнению, это не простая продажа: это механизм обмена. Участники, получившие нефть сегодня, должны будут вернуть больше в будущем, с премией до 20%.
На практике это равносильно высокопроцентному нефтяному займу. Участники заинтересованы в немедленной продаже полученных баррелей — что оказывает понижающее давление на цены в краткосрочной перспективе — делая ставку на возможность их последующей покупки по более низкой цене.
Этот механизм создает искусственное искажение: краткосрочная цена на нефть снижается не из-за избытка предложения, а из-за концентрированных технических потоков, оказывающих давление на ближний конец кривой.
И именно это делает нынешнее расхождение еще более поразительным.
В то время как цены на нефть, похоже, находятся под контролем, цены на нефтепродукты — дизельное топливо, керосин и судовое топливо — стремительно растут. Такое расхождение указывает на то, что проблема заключается не в добыче нефти, а в ее переработке и распределении.
Иными словами, сырая нефть рассказывает «техническую» историю, в то время как дистилляты отражают физическую реальность энергетической системы.
В этом контексте падение цен на нефть может оказаться обманчивым. Оно отражает не ослабление напряженности, а скорее временный эффект, связанный с рыночными механизмами. Между тем, реальные ограничения — мощности переработки, логистика и обеспечение поставок — продолжают ухудшаться.
В этом отношении особенно показательно поведение европейских управляющих фондами. Преобладающий сценарий основан на предположении о быстром вмешательстве США для возобновления работы Ормузского пролива, за которым последует почти немедленная нормализация потоков.
Но этот взгляд игнорирует отраслевые сроки. Даже если боевые действия вскоре прекратятся, поврежденная инфраструктура — Харг, Фуджейра, Шах, Маджнун — требует инспекций, ремонта и обеспечения логистической безопасности. Физические потоки не возобновляются мгновенно. Существует неизбежная задержка, которая не учитывается в текущих ценах.
В то же время рынок по-прежнему находится под влиянием технических факторов, связанных с истечением срока действия опционов — в частности, VIXpiration (срок действия контрактов на волатильность) и OPEX (срок действия ежемесячных опционов).
На практике значительная часть текущих потоков поступает не от инвесторов, занимающих фундаментальные среднесрочные позиции, а от участников рынка, действующих на крайне коротких временных горизонтах — иногда всего несколько часов — через так называемые опционы «0DTE» (срок действия которых истекает в тот же день).
В этом контексте дилеры играют центральную роль. Когда инвестор покупает опцион — например, опцион колл, чтобы предвидеть отскок или застраховаться от падения — посредник должен занять противоположную позицию, продав его: как правило, это дилеры.
Они немедленно получают премию с простой целью: чтобы опцион истек без исполнения. Однако, когда волатильность остается низкой — обычно с индексом волатильности CBOE около 20–22 — значительная часть этих опционов действительно истекает без исполнения. В результате инвесторы теряют всю уплаченную премию, а дилеры ее оставляют себе.
Этот механизм имеет ряд существенных последствий.
Чтобы опционы не стали дорогостоящими для них, они постоянно корректируют свои позиции: покупают, когда рынок падает, и продают, когда он растет. Это создает эффект амортизации, который ограничивает слишком резкие краткосрочные колебания.
Далее, этот механизм порождает хорошо известный феномен: инвесторы, покупающие защитные позиции (пут-опционы) или бычьи ставки (колл-опционы) с очень коротким сроком погашения, видят, как их позиции быстро ухудшаются, если рынок не движется достаточно быстро. По мере приближения даты истечения срока действия временная стоимость этих опционов снижается — процесс, известный как «снижение премии».
Наконец, короткие позиции часто вынуждены закрываться на невыгодных условиях по мере приближения даты истечения срока действия, что подпитывает технические отскоки даже в отсутствие позитивных новостей. И наоборот, покупатели защитных позиций могут быть вынуждены закрыть свои позиции до истечения срока действия, что еще больше усиливает эту динамику.
В конечном итоге, рынок функционирует в так называемом режиме «короткой волатильности», где доминирующим становится сжатие волатильности.
В этом режиме плохие новости, как правило, воспринимаются спокойно — не потому, что они незначительны, а потому, что технические потоки, связанные с опционами, временно имеют приоритет над фундаментальными факторами.
Дилеры получают премию, рынок остается искусственно стабильным, а инвесторы, стремящиеся хеджировать риски или предвидеть быстрое движение, видят, как их позиции сокращаются.
Этот механизм не устраняет риск; он лишь откладывает его.
Но помимо этой динамики, главным «слепым пятном» остается ФРС.
Рынки продолжают верить, что денежно-кредитная политика сможет сдержать надвигающийся шок. Внимание по-прежнему сосредоточено на предстоящих решениях Федеральной резервной системы, как будто она все еще обладает решающим рычагом влияния на ситуацию.
ФРС решила оставить ставки без изменений, но дилемма очевидна. Снижение ставок подстегнет уже формирующийся инфляционный шок. Повышение ставок увеличит риск рецессии. Сейчас ситуация ограничена, и у рынка нет реального пространства для маневра.
Эта ситуация напоминает февраль 2020 года. Тогда первые сбои в цепочках поставок в Китае уже были заметны, но в значительной степени игнорировались. Рынок по-прежнему был сосредоточен на способности Федеральной резервной системы смягчить шок. Коррекция произошла только тогда, когда стала очевидной истинная природа шока — не монетарный, а логистический.
Сейчас мы находимся в сопоставимой ситуации, с одним существенным отличием: нынешний шок носит непосредственно инфляционный характер.
Таким образом, мы сталкиваемся с тройным отрицанием — геополитическим, монетарным и рыночным. Пока инвесторы внимательно следят за действиями ФРС и краткосрочными техническими показателями, в реальной экономике продолжает нарастать напряженность.
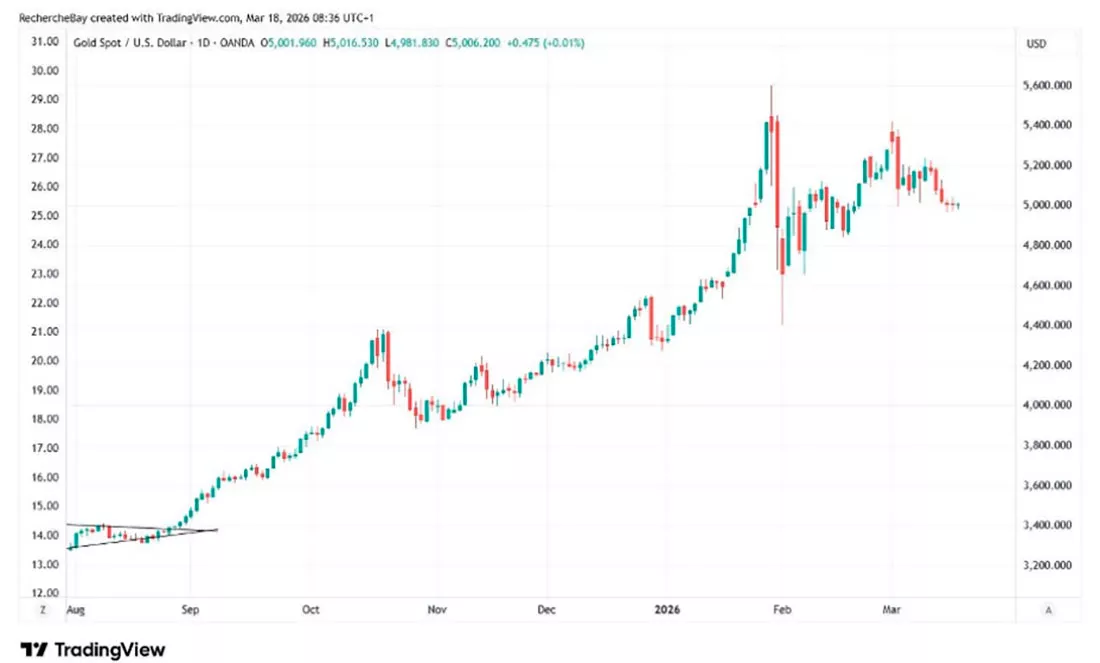
Именно в такой обстановке цена золота формирует свои тренды. В то время как фондовые рынки искусственно поддерживаются за счет подавленной волатильности, золото консолидируется. Эта фаза отражает не слабость, а период накопления.
Каждый день отрицания, каждый случай подавленной волатильности и каждая неправильная оценка реального риска подпитывают следующую фазу роста.
Когда рынок наконец осознает природу шока — реальный, связанный с энергетикой и инфляцией — адаптация не будет постепенной.
Она будет быстрой.
Читайте также
-
Эрик Спротт, валютный скептицизм и золото
Эрик Спротт — далеко не среднестатистический владелец драгоценных металлов. Недавно Forbes сообщил, что примерно 98% его состояния, оцениваемого в $3 миллиарда долларов, находятся в золоте и серебре. Какой из этого стоит извлечь урок, делится Питер Рейган.
26.05.2026 -
Когда «черное золото» угрожает глобальной финансовой стабильности
Помимо запасов обогащенного урана и количества ракет, запущенных каждой стороной, война США И Израиля против Ирана также имеет важнейший финансовый аспект, заслуживающий пристального внимания, пишет Сириль Жубер.
26.05.2026 -
Почему золото ценно?
В чем скрывается истинная ценность золота? Золото ценно, потому что оно решает проблему, столь же древнюю, как и сама торговля: как сохранить покупательную способность?
26.05.2026 -
Переоценка золота: пять историй, одна идея
Переоценка золота в институциональной среде больше не является теорией. На той неделе Россия продала часть золотого запаса, монетный двор Перта побил свой рекорд экспорта, а Сенат США впервые с 1970-х годов внес на рассмотрение законопроект о пересмотре системы хранения драгоценных металлов.
25.05.2026 -
Цена золота в биткоинах: очень показательно
Чтобы понять такую сложную вещь, как золото, часто полезно посмотреть на него с другой стороны. В прошлом году Филипп Эрлин предложил логарифмическую интерпретацию его цены, но есть еще один подход.
25.05.2026 -
Цены на золото и серебро по-прежнему находятся в состоянии неопределенности
Золото и серебро удерживают ключевые краткосрочные уровни поддержки, и хотя драгоценные металлы остаются в относительно нейтральной зоне, некоторые аналитики говорят, что волатильность на рынках облигаций на позапрошлой неделе может быть признаком изменения опасений.
25.05.2026 -
Золото, серебро и новые опасения, связанные с возросшей доходностью облигаций
Золото и серебро продолжают делать то, что у них получается лучше всего: приводить трейдеров в замешательство, поскольку драгоценные металлы стали значительно более изменчивыми в рамках общей модели консолидации.
25.05.2026 -
Золото не рухнет — оно даже не отреагировало на данные ФРС
Недавно опубликованные ФРС США данные должны были привести к падению цен на золото.
22.05.2026