


Золото и серебро против Федеральной резервной системы
Взгляните на график, который вчера опубликовал Шон Ринг в приложении Paradigm. Видите красную свечу в конце графика? Именно в этот момент ФРС объявила о повышении ставки.
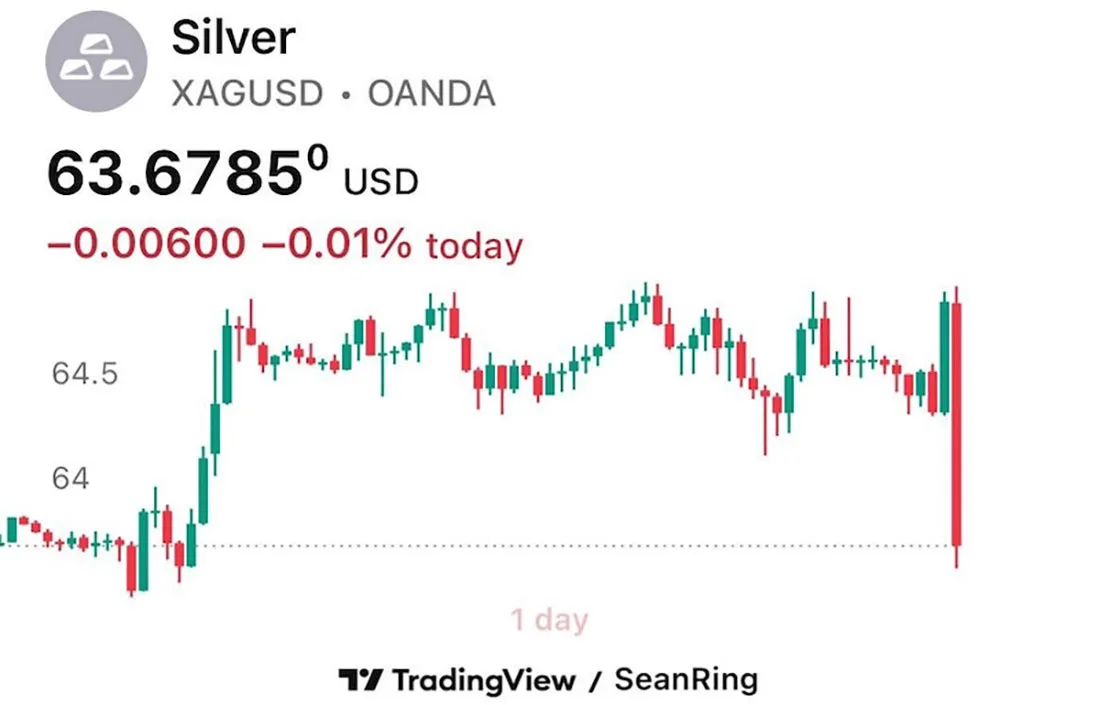
Движение было не слишком масштабным: котировки изменились от роста примерно на 1,5% до нулевой динамики. Однако момент был выбран весьма показательный. Как только было объявлено о повышении ставки по федеральным фондам, цены на драгоценные металлы резко упали.
Означает ли это, что все так просто: рост процентных ставок = снижение цен на драгметаллы? Согласно теории, при росте доходности казначейских облигаций США золото теряет свою привлекательность.
Но, как мы увидим далее, на самом деле это не совсем так.
Ведь вчера золото подскочило на 2,4%, достигнув отметки $4.387 долларов. Серебро выросло на 4,29% — до $66,56 доллара. А вот это уже весьма впечатляющий рост.
Вернемся в 1970-е годы
1970-е — один из моих любимых периодов для изучения. Это было десятилетие жестокой стагфляции.
Успеха добивались те инвесторы, которые вкладывали средства в реальные активы: золото, серебро, недвижимость и акции производителей сырья.
Давайте посмотрим, как соотносились процентные ставки и цены на золото в 1970-х годах. На приведенном ниже графике показаны доходность трехмесячных казначейских векселей (оранжевая линия) и цена на золото (синяя линия).
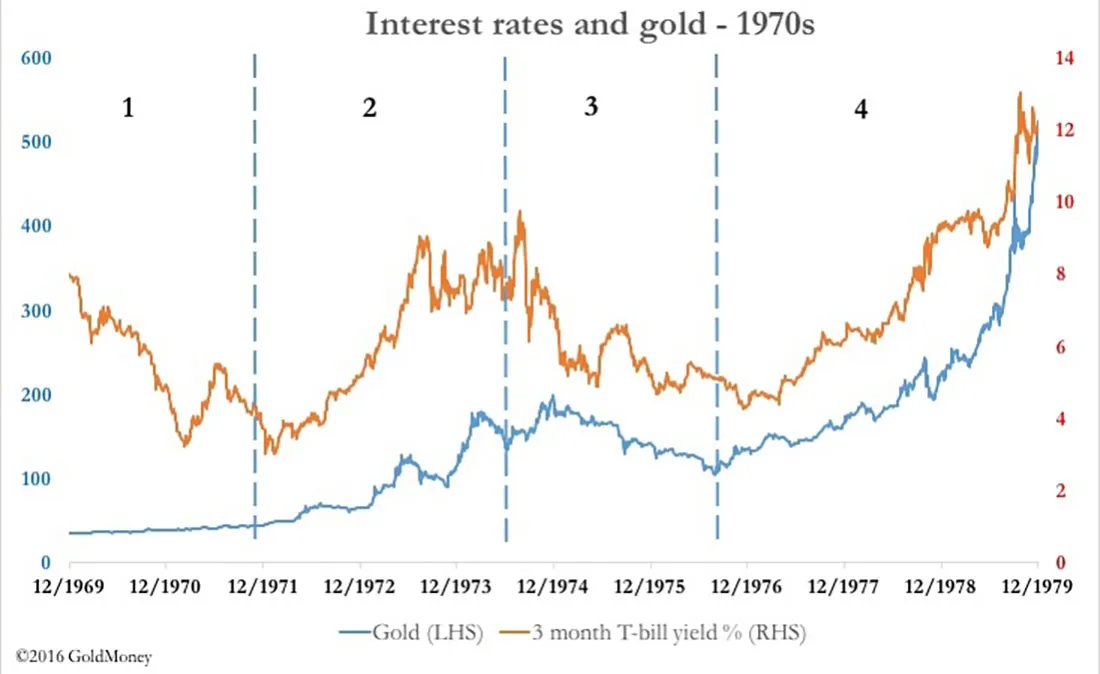
Как видите, на протяжении большей части того десятилетия цены на золото и доходность (отражающая уровень процентных ставок) росли одновременно.
Например, в 1974 году инвесторы могли приобрести трехмесячные казначейские векселя с доходностью около 7,4%. Звучит неплохо, правда? Однако проблема заключалась в том, что в том году инфляция достигла пика в 12%.
Таким образом, даже владея краткосрочными казначейскими бумагами с доходностью 7%, вы все равно теряли около 5% покупательной способности. И это всего за один год.
Получается, что реальная доходность (с поправкой на инфляцию) краткосрочных казначейских бумаг в 1974 году составляла около -5%.
Следовательно, хотя ставки и доходность росли, этого было недостаточно, чтобы компенсировать инфляцию.
А теперь снова взгляните на приведенный выше график. В период с конца 1974 по 1976 год цены на золото и процентные ставки снижались синхронно. Это еще одно подтверждение того, что снижение процентных ставок не всегда ведет к росту цен на драгоценные металлы.
Затем, с августа 1976 года по январь 1980 года, стоимость золота выросла более чем в семь раз! В то же время процентные ставки резко подскочили, достигнув пика почти в 20% в начале 1980 года.
Очевидно, что золото может демонстрировать рост в периоды повышения процентных ставок. Ведь когда ФРС повышает ставки, это обычно происходит из-за инфляции. А она, в свою очередь, подталкивает людей к покупке золота.
«Бычий» рынок золота в 2000-х годах
Теперь давайте рассмотрим период с 2000 по 2011 год — время мощного роста («бычьего» рынка) цен на золото и серебро. Золото подорожало с минимума в $250 долларов до $1.900 долларов. Цена на серебро подскочила с $5 долларов почти до $50 долларов.
Взгляните на график, который я подготовил; он похож на тот, что приведен выше. Синим цветом показана цена золота (шкала слева), а оранжевым — доходность трехмесячных казначейских векселей (шкала справа).
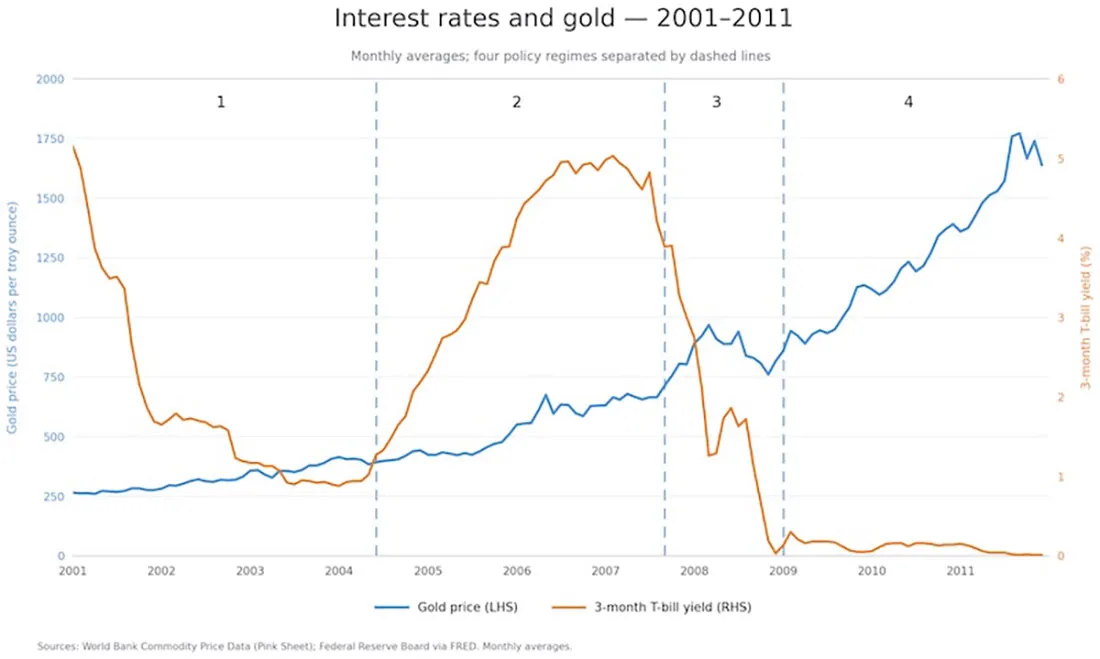
Обратите внимание: золото неуклонно дорожало практически на протяжении всего этого периода. Несмотря на колебания процентных ставок, цена на золото продолжала расти — за исключением нескольких кратковременных спадов, в частности, во время мирового финансового кризиса.
Так что все не так просто, как в формулах «низкие ставки — золото растет» или «высокие ставки — золото падает». Иногда ситуация складывается с точностью до наоборот.
Когда Федеральная резервная система (ФРС) и другие центральные банки повышают ставки, это почти всегда вызвано проблемной инфляцией. А это та же самая причина, по которой люди покупают золото и серебро.
Поэтому, даже если ФРС продолжит повышать ставки в ближайшие несколько лет, это не обязательно плохо скажется на драгоценных металлах.
Лично я не думаю, что они смогут повышать ставки еще долго. Возможно, они поднимут их еще на 1%, но, как мы уже обсуждали, это создаст серьезные проблемы для нашей долговой ситуации.
Более высокие ставки означают более высокую доходность государственных облигаций. А это ведет к резкому росту расходов на выплату процентов по долгу.
Таким образом, чем сильнее они повышают ставки, тем быстрее растут долг и бюджетный дефицит.
Что бы они ни предприняли дальше, инфляция будет расти. Они не могут поднять ставки до уровня выше 10%, необходимого для подавления инфляции. Это погубило бы нашу перегруженную долгами экономику и привело бы к еще большему росту дефицита.
Постоянные читатели знают: я считаю, что ФРС и Министерство финансов в конечном итоге окажутся в безвыходном положении. Когда расходы на обслуживание долга приблизятся к $2 триллионам долларов, им придется действовать. Ведь на выплату процентов будет уходить 38% всех налоговых поступлений.
Я по-прежнему считаю, что им придется прибегнуть к контролю кривой доходности — то есть к масштабной скупке собственных долговых обязательств для снижения их доходности.
Вкратце: я сохраняю длинные позиции по золоту, серебру и акциям золотодобывающих компаний, отводя им около 17% своего портфеля. Я верю, что эти активы станут ключом к выживанию в условиях грядущего монетарного хаоса.
Читайте также
-
Почему те, кто создает деньги, хранят золото
Когда люди, отвечающие за создание денег, объясняют, почему они хранят золото, стоит прислушаться к их аргументам, считает Дэвид Расселл. На конференции LBMA в Сорренто президент Бундесбанка Йоахим Нагель привел довольно откровенную причину, выходящую за рамки привычных рассуждений о диверсификации.
12.10.2026 -
Главная ставка на процентные ставки: золото еще не вынесло своего вердикта
Движение капитала, наблюдаемое в последние недели, рисует довольно ясную картину. Все большая часть американского рынка делает ставку на снижение долгосрочных процентных ставок. Эта ставка касается не только облигаций; она также проявляется в растущем притоке капитала в акции крупных технологических компаний.
12.10.2026 -
Следующая глава в истории золота — это цена более $5.000 долларов
Нельзя отрицать, что с начала весны золото переживает непростые времена. Рост доходности облигаций и устойчивая инфляция, подогревающие ожидания ужесточения денежно-кредитной политики, мешают драгоценному металлу набрать устойчивый импульс к росту.
12.10.2026 -
Ряд зарубежных пенсионных фондов инвестируют в золото с 2020 года
В недавнем отчете Всемирного совета по золоту говорится о нескольких пенсионных фондах, которые увеличили или сохранили свою долю в золоте после 2020 года. Это позитивная тенденция, считает Питер Рейган.
09.10.2026 -
Французский долговой кризис набирает обороты
Ситуация с государственным долгом Франции вызывает все больше опасений. В понедельник стало известно, что Синдзи Кунибе, управляющий портфелем облигаций в японской компании Sumitomo Mitsui DS Asset Management, принял решение полностью продать имеющиеся у него французские долговые бумаги.
09.10.2026 -
Золото укрепляет позиции на фоне отказа центробанков от долларовых активов
По мнению Кенни Чжу, директора по исследованиям и инвестиционной стратегии компании Sprott, способность золота удерживаться в текущем торговом диапазоне и привлекать приток средств в ETF, несмотря на резкий рост доходности облигаций, указывает на возможность его дальнейшего роста; при этом отказ центральных банков от долларовых активов продолжает укреплять долгосрочные «бычьи» ожидания.
09.10.2026 -
Долгосрочный прогноз по серебру остается «бычьим»
Рынок серебра продолжает испытывать трудности на фоне сохраняющегося инфляционного давления и роста доходности облигаций. Тем не менее, по мнению одного из рыночных стратегов, этот драгоценный металл остается важным монетарным активом и инструментом диверсификации.
09.10.2026 -
Гана разрабатывает платежную систему на основе юаня
Гана работает над платежной системой на основе юаня для оплаты китайского импорта с использованием ганских седи, в обход доллара США.
08.10.2026