


Цена на золото достигнет $4.900 в четвертом квартале 2026 года — прогноз Goldman Sachs
В своем прогнозе по сырьевым товарам на 2026 год аналитики написали:
Наши ключевые убеждения основаны на гонке за лидерство в сфере искусственного интеллекта между США и Китаем, геополитической гонке сил и глобальных волнах поставок энергоносителей. Индексы сырьевых товаров показали высокую общую доходность в 2025 году (например, BCOM — 15%), поскольку очень высокая доходность промышленных и особенно драгоценных металлов, которые, как правило, выигрывают от снижения процентных ставок ФРС, перевесила умеренно отрицательную доходность в энергетическом секторе.
Заглядывая вперед, Goldman Sachs заявили, что их базовый макроэкономический сценарий включает устойчивый рост мирового ВВП и снижение процентных ставок ФРС на 50 базисных пунктов в 2026 году, что должно снова поддержать высокую доходность сырьевых товаров.
Аналитики выделяют две основные структурные тенденции, которые, по их мнению, будут определять перспективы сырьевых товаров в следующем году.
Во-первых, на макроэкономическом уровне сырьевые товары, вероятно, останутся в центре американо-китайской гонки за геополитическое влияние, а также за доминирование в технологиях и искусственном интеллекте.
Во-вторых, на микроэкономическом уровне наши прогнозы по энергетике обусловлены двумя крупными волнами предложения энергоносителей, начавшимися в 2025 году.
Из всех рассмотренных ими сырьевых товаров Goldman Sachs наиболее оптимистично оценивает перспективы золота — и спрос со стороны центральных банков является одной из главных причин.
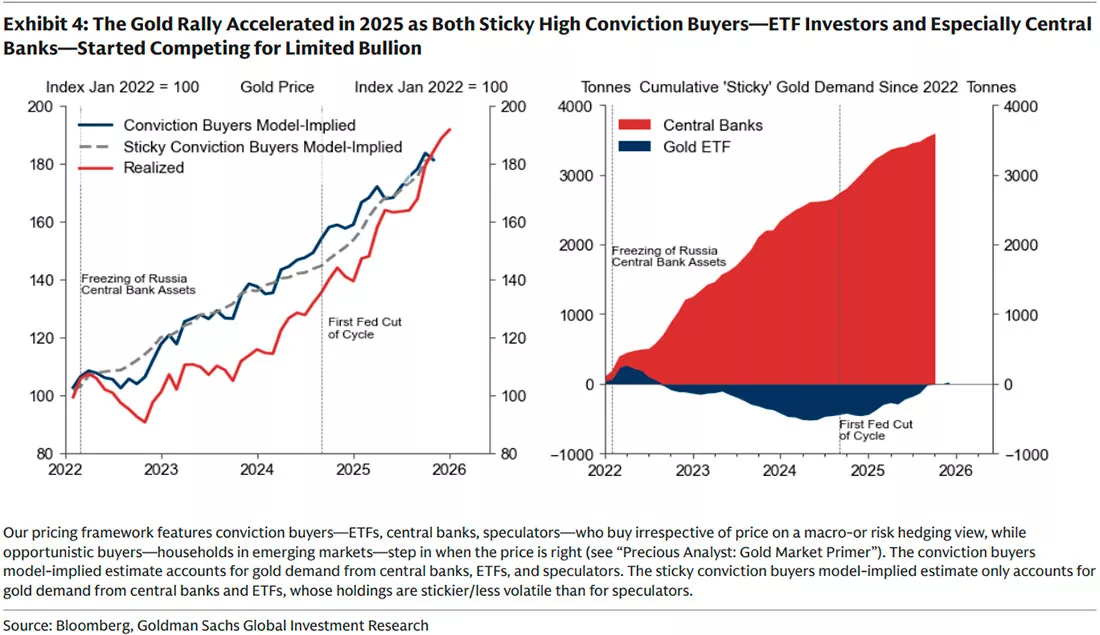
Мы ожидаем, что закупки золота центральными банками останутся высокими в 2026 году, в среднем на уровне 70 тонн в месяц (близко к среднему показателю за 12 месяцев в 66 тонн, но в 4 раза выше среднемесячного показателя до 2022 года в 17 тонн), и внесут около 14 процентных пунктов в прогнозируемый нами рост цен к декабрю 2026 года по трем причинам.
Во-первых, замораживание российских резервов в 2022 году стало кардинальным изменением в том, как управляющие резервами развивающихся рынков оценивают геополитические риски.
Во-вторых, предполагаемая доля золотых резервов центральных банков развивающихся рынков, таких как Народный банк Китая, остается относительно низкой по сравнению с мировыми аналогами, особенно с учетом стремления Китая к интернационализации юаня.
В-третьих, опросы показывают рекордно высокий спрос центральных банков на золото.
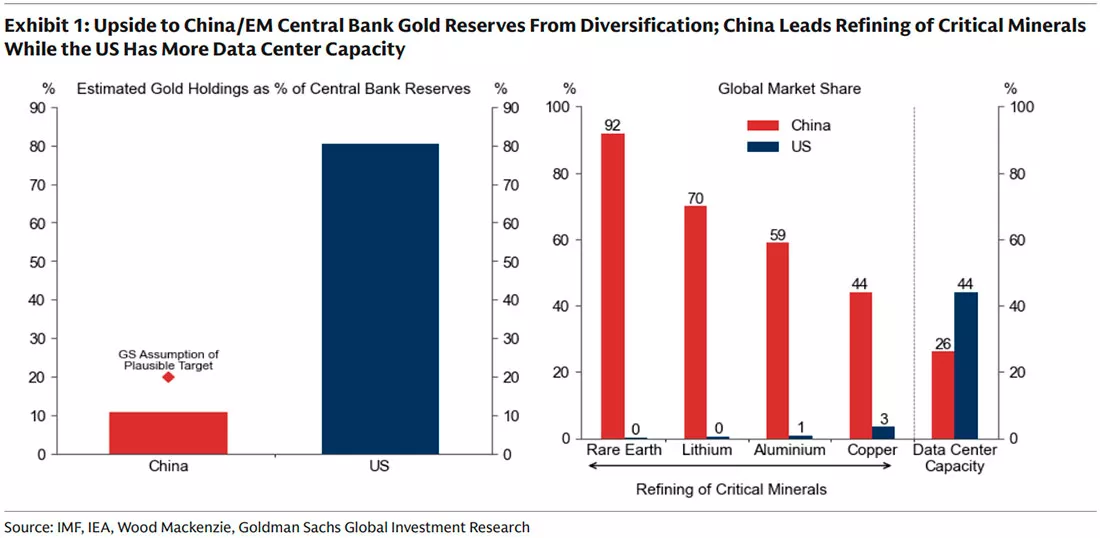
Аналитики также видят потенциал роста цен на золото в связи с дальнейшим расширением диверсификации за счет привлечения частных инвесторов — тенденцией, которая уже привела к конкуренции за драгоценный металл между инвесторами и центральными банками и способствовала многолетнему бычьему рынку.
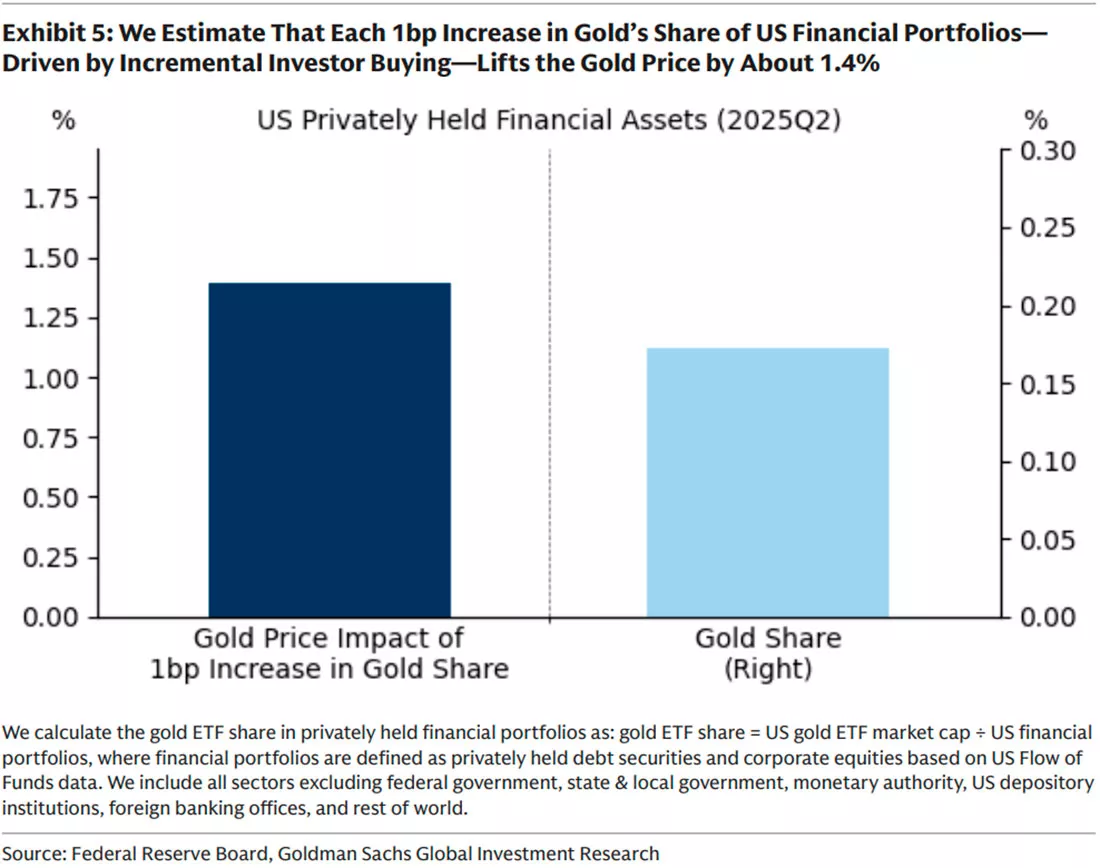
На долю золотых ETF приходится всего 0,17% частных финансовых портфелей США, что на 6 базисных пунктов ниже пикового значения 2012 года. По нашим оценкам, каждое увеличение доли золота в финансовых портфелях США на 1 базисный пункт — обусловленное скорее постепенными покупками инвесторов, чем ростом цен — повышает цену золота на 1,4%.
Goldman Sachs также подчеркнул страховую ценность сырьевых товаров для инвестиционных портфелей в нынешней геополитической обстановке.
Даже несмотря на то, что золото остается нашим единственным любимым долгосрочным активом в сырьевых товарах, мы видим важную роль более широкого распределения активов в стратегических портфелях.
Очень высокая географическая концентрация предложения сырьевых товаров и растущая геополитическая, торговая и ИИ-конкуренция привели к более частому использованию доминирования сырьевых товаров в качестве рычага.
Это повышает риск сбоев в поставках, что подчеркивает страховую ценность сырьевых товаров.
Портфели акций и облигаций плохо диверсифицированы, когда потери предложения сырьевых товаров приводят как к ослаблению роста и повышению инфляции, так и к высокой доходности сырьевых товаров.
Аналитики Goldman Sachs прогнозируют, что в первом квартале 2026 года цена на золото снизится до уровня чуть выше $4.200 долларов, затем во втором квартале вернется к текущим уровням выше $4.400 долларов за унцию, после чего достигнет нового исторического максимума около $4.630 долларов к третьему кварталу и поднимется до $4.900 долларов к концу четвертого квартала.
Читайте также
-
Эрик Спротт, валютный скептицизм и золото
Эрик Спротт — далеко не среднестатистический владелец драгоценных металлов. Недавно Forbes сообщил, что примерно 98% его состояния, оцениваемого в $3 миллиарда долларов, находятся в золоте и серебре. Какой из этого стоит извлечь урок, делится Питер Рейган.
26.05.2026 -
Когда «черное золото» угрожает глобальной финансовой стабильности
Помимо запасов обогащенного урана и количества ракет, запущенных каждой стороной, война США И Израиля против Ирана также имеет важнейший финансовый аспект, заслуживающий пристального внимания, пишет Сириль Жубер.
26.05.2026 -
Почему золото ценно?
В чем скрывается истинная ценность золота? Золото ценно, потому что оно решает проблему, столь же древнюю, как и сама торговля: как сохранить покупательную способность?
26.05.2026 -
Переоценка золота: пять историй, одна идея
Переоценка золота в институциональной среде больше не является теорией. На той неделе Россия продала часть золотого запаса, монетный двор Перта побил свой рекорд экспорта, а Сенат США впервые с 1970-х годов внес на рассмотрение законопроект о пересмотре системы хранения драгоценных металлов.
25.05.2026 -
Цена золота в биткоинах: очень показательно
Чтобы понять такую сложную вещь, как золото, часто полезно посмотреть на него с другой стороны. В прошлом году Филипп Эрлин предложил логарифмическую интерпретацию его цены, но есть еще один подход.
25.05.2026 -
Цены на золото и серебро по-прежнему находятся в состоянии неопределенности
Золото и серебро удерживают ключевые краткосрочные уровни поддержки, и хотя драгоценные металлы остаются в относительно нейтральной зоне, некоторые аналитики говорят, что волатильность на рынках облигаций на позапрошлой неделе может быть признаком изменения опасений.
25.05.2026 -
Золото, серебро и новые опасения, связанные с возросшей доходностью облигаций
Золото и серебро продолжают делать то, что у них получается лучше всего: приводить трейдеров в замешательство, поскольку драгоценные металлы стали значительно более изменчивыми в рамках общей модели консолидации.
25.05.2026 -
Золото не рухнет — оно даже не отреагировало на данные ФРС
Недавно опубликованные ФРС США данные должны были привести к падению цен на золото.
22.05.2026