


Текущий рост золота по сравнению с прошлыми бычьими рынками
Один из лучших способов понять, как обстоят дела с золотом сегодня, — это сравнить текущий рост с предыдущими бычьими рынками золота — не только по цене, но и по продолжительности. Модели не повторяются в точности, но рифмуются. И они указывают на то, что у этого движения может быть больше возможностей для развития.
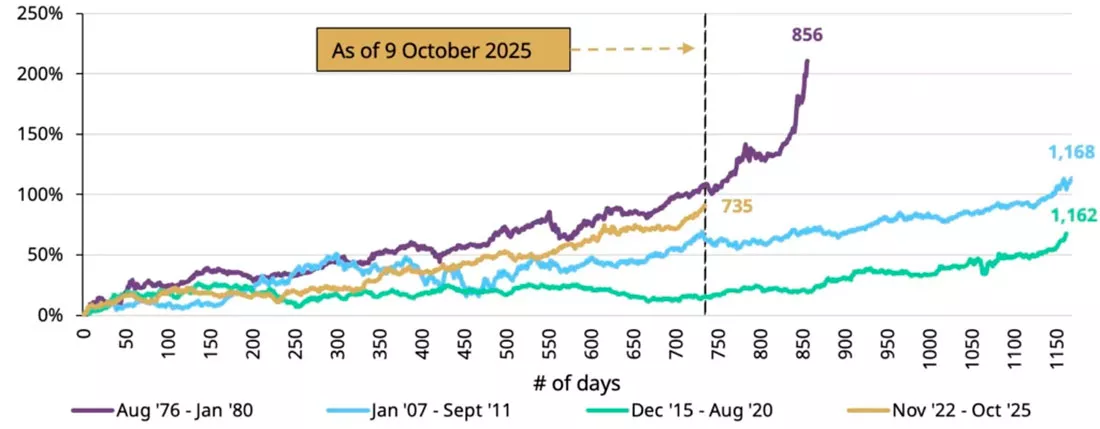
По состоянию на 9 октября 2025 года ралли золота длится примерно 735 дней. Это может показаться существенным, пока вы не сравните эти данные с историческими. Средняя продолжительность основных бычьих рынков золота составляет около 1062 дней. Почти три года.
И вот важный момент: в прошлых циклах золото часто достигало рекордных максимумов в начале ралли, а затем продолжало расти в течение многих лет.
На графике выше показаны три основных бычьих рынка золота и сегодняшнее ралли, индексированные по их начальным точкам. Сразу становится ясно, что продолжительность имеет такое же значение, как и масштаб, и, судя по этому показателю, текущий цикл все еще имеет потенциал для роста.
1970-е: золото выросло на 2.300% за четыре года
Бычий рынок золота 1970-х годов остается самым ярким примером потенциала золота в периоды денежной нестабильности.
Золото начало десятилетие с $35 долларов — фиксированной цены, которая поддерживалась с 1934 года. Когда президент Никсон разорвал привязку доллара к золоту в 1971 году, открылись шлюзы. К январю 1980 года цена на золото превысила $850 долларов, что отразило ошеломляющий рост на 2.300% менее чем за десятилетие.
Но вот о чем многие инвесторы забывают: золото преодолело свой предыдущий исторический максимум относительно рано в этом цикле. Затем оно потратило годы на консолидацию и рост, прежде чем достигло своего финального параболического скачка.
Движущие силы были очевидны: двузначная инфляция, растущий бюджетный дефицит, геополитические потрясения (нефтяные эмбарго, напряженность времен холодной войны) и кризис доверия к фиатным валютам. Звучит знакомо? Сегодняшняя макроэкономическая ситуация имеет больше параллелей с 1970-ми годами, чем осознает большинство инвесторов.
Ралли 2001–2011 годов: десятилетний подъем
Следующий крупный бычий рынок золота начался в 2001 году, после двух десятилетий медвежьего рынка. Этот подъем был иным по характеру — более устойчивым, продолжительным и обусловленным новыми опасениями.
Цена золота достигла минимума около $250 долларов в 1999 году и начала расти после того, как лопнул пузырь доткомов. К 2006 году оно достигло новых номинальных максимумов около $725 долларов. Многие инвесторы в тот момент посчитали, что ралли было слишком затянутым.
Они ошибались. За следующие пять лет цена золота утроилась с этих «исторических максимумов», достигнув пика около $1.900 долларов в сентябре 2011 года.
Что послужило причиной этого десятилетнего ралли? Финансовый кризис 2008 года, беспрецедентная денежно-кредитная экспансия посредством количественного смягчения, опасения по поводу суверенного долга в Европе и страх, что центральные банки обесценивают свои валюты. И снова ралли прекратилось не потому, что цены казались высокими, а потому, что эти фундаментальные факторы начали ослабевать после 2011 года.
Из-за чего на самом деле заканчиваются бычьи рынки золота
Ралли золота не заканчиваются только потому, что цены кажутся высокими. Они заканчиваются, когда основные движущие силы меняют направление — и сейчас эти силы усиливаются, а не ослабевают.
Фундаментальные факторы, поддерживающие золото сегодня, включают:
- Растущий суверенный долг в развитых экономиках;
- Постоянная инфляция, оказывающая давление на покупательную способность;
- Обесценивание валют вследствие экспансионистской денежно-кредитной политики;
- Рост геополитической нестабильности, стимулирующий спрос на активы-убежища.
Пока эти тенденции не изменятся, макроэкономический фон будет оставаться оптимистичным для золота. И ни один из них не демонстрирует признаков разворота в ближайшее время.
Почему этот цикл может быть все еще на ранней стадии
Судя по продолжительности, сегодняшнее ралли выглядит моложе предыдущих бычьих рынков золота. Если этот цикл будет следовать историческим тенденциям, риск недостаточного распределения инвестиций в золото может перевесить риск удержания основной позиции.
Вывод не в том, чтобы гнаться за ценой или ловить моменты падения. Важно признать, что бычьи рынки золота исторически вознаграждали за терпение, а не за выбор лучшего момента для входа на рынок. Длительность тренда благоприятствовала сохранению инвестиций, а не торговле на новостях или краткосрочной волатильности.
История показывает, что мы, возможно, наблюдаем середину этого ралли, а не его финал.
Читайте также
-
Эрик Спротт, валютный скептицизм и золото
Эрик Спротт — далеко не среднестатистический владелец драгоценных металлов. Недавно Forbes сообщил, что примерно 98% его состояния, оцениваемого в $3 миллиарда долларов, находятся в золоте и серебре. Какой из этого стоит извлечь урок, делится Питер Рейган.
26.05.2026 -
Когда «черное золото» угрожает глобальной финансовой стабильности
Помимо запасов обогащенного урана и количества ракет, запущенных каждой стороной, война США И Израиля против Ирана также имеет важнейший финансовый аспект, заслуживающий пристального внимания, пишет Сириль Жубер.
26.05.2026 -
Почему золото ценно?
В чем скрывается истинная ценность золота? Золото ценно, потому что оно решает проблему, столь же древнюю, как и сама торговля: как сохранить покупательную способность?
26.05.2026 -
Переоценка золота: пять историй, одна идея
Переоценка золота в институциональной среде больше не является теорией. На той неделе Россия продала часть золотого запаса, монетный двор Перта побил свой рекорд экспорта, а Сенат США впервые с 1970-х годов внес на рассмотрение законопроект о пересмотре системы хранения драгоценных металлов.
25.05.2026 -
Цена золота в биткоинах: очень показательно
Чтобы понять такую сложную вещь, как золото, часто полезно посмотреть на него с другой стороны. В прошлом году Филипп Эрлин предложил логарифмическую интерпретацию его цены, но есть еще один подход.
25.05.2026 -
Цены на золото и серебро по-прежнему находятся в состоянии неопределенности
Золото и серебро удерживают ключевые краткосрочные уровни поддержки, и хотя драгоценные металлы остаются в относительно нейтральной зоне, некоторые аналитики говорят, что волатильность на рынках облигаций на позапрошлой неделе может быть признаком изменения опасений.
25.05.2026 -
Золото, серебро и новые опасения, связанные с возросшей доходностью облигаций
Золото и серебро продолжают делать то, что у них получается лучше всего: приводить трейдеров в замешательство, поскольку драгоценные металлы стали значительно более изменчивыми в рамках общей модели консолидации.
25.05.2026 -
Золото не рухнет — оно даже не отреагировало на данные ФРС
Недавно опубликованные ФРС США данные должны были привести к падению цен на золото.
22.05.2026