


Соединенные Штаты вступают в залоговый кризис
Ставка межбанковского финансирования (SOFR), гарантированная казначейскими векселями, превысила учетную ставку ФРС, то есть ставку экстренного заимствования, обычно зарезервированную для банков, находящихся в затруднительном положении. Короче говоря, брать кредиты на рынке теперь дороже, чем обращаться напрямую в ФРС.
Это явление, крайне редкое вне кризисных периодов, сигнализирует об одной простой вещи: наличных денег становится мало, даже для солидных учреждений.
Вопреки мнению некоторых комментаторов, этот всплеск SOFR пока не означает краха теневого банкинга, но может предвещать первые трещины.
Теневой банкинг относится к любой деятельности, напоминающей банковскую — кредитование, заимствования, секьюритизация долга — но осуществляемой не банком. К нему относятся частные кредитные фонды, лизинговые компании, финтех-компании, предоставляющие кредиты домохозяйствам, и секьюритизационные инструменты, принадлежащие страховщикам или фондам.
Эта параллельная система не принимает депозиты, не пользуется государственными гарантиями и не может рефинансировать себя в ФРС. Вместо этого ее функционирование полностью зависит от рынка РЕПО и стоимости краткосрочного финансирования.
Однако именно эти каналы выходят из строя.
Уже несколько недель подряд число банкротств множится в периферийных звеньях американской кредитной цепочки: First Brands и автокредитор TriColor обвиняются в мошенничестве с кредитованием; финансовая компания Kabbage, специализирующаяся на кредитовании малого и среднего бизнеса, объявила о банкротстве; а несколько региональных банков, таких как Western Alliance и Zions Bancorporation, признали значительные убытки по кредитным портфелям, проданным этим забалансовым организациям. Другими словами, риски, «выведенные» из банковской системы, теперь возвращаются, чтобы преследовать балансы традиционных учреждений.
Именно здесь связь между SOFR и теневым банкингом становится взрывоопасной.
Чем выше стоимость финансирования, тем сильнее задыхаются эти небанковские игроки, живущие в кредит. Им приходится распродавать свои активы, чтобы получить наличные, что еще больше давит на рынок.
И на этот раз Министерство финансов США добавляет свой собственный уровень стресса. Масштабные аукционы казначейских облигаций еженедельно поглощают десятки, а иногда и сотни миллиардов долларов ликвидности. Дилерам, ответственным за покупку этих ценных бумаг от имени рынка, приходится занимать все больше денежных средств для их финансирования. Их балансы переполнены, их кредитное плечо растет, как и стоимость этого финансирования.
Это замкнутый круг: Казначейство выпускает облигации, чтобы привлечь денежные средства, но при этом изымает их из системы.
На прошлой неделе в среду эта напряженность внезапно материализовалась. Спреды РЕПО расширились, некоторым отделам с трудом удавалось увеличить кредитное плечо, а ставки по овернайт резко выросли. В четверг новый аукцион только усилил давление. А эта неделя, похоже, будет еще сложнее.
Из-за приостановки работы федеральных органов казначейства продолжают задерживаться выплаты, в то время как приближается крайний срок уплаты налогов в конце месяца — период, в течение которого компании снимают со своих счетов значительные суммы денег для уплаты налогов, что усугубляет сокращение банковских резервов. С каждым днем и каждым новым аукционом накопительное напряжение в системе нарастает.
Цена на золото по-своему отражает эту напряженность. С начала прошлой недели желтый металл консолидировался в районе $4.150-$4.200 долларов за унцию, без каких-либо признаков прорыва, а затем двинулся в сторону психологического уровня $4.000 долларов.
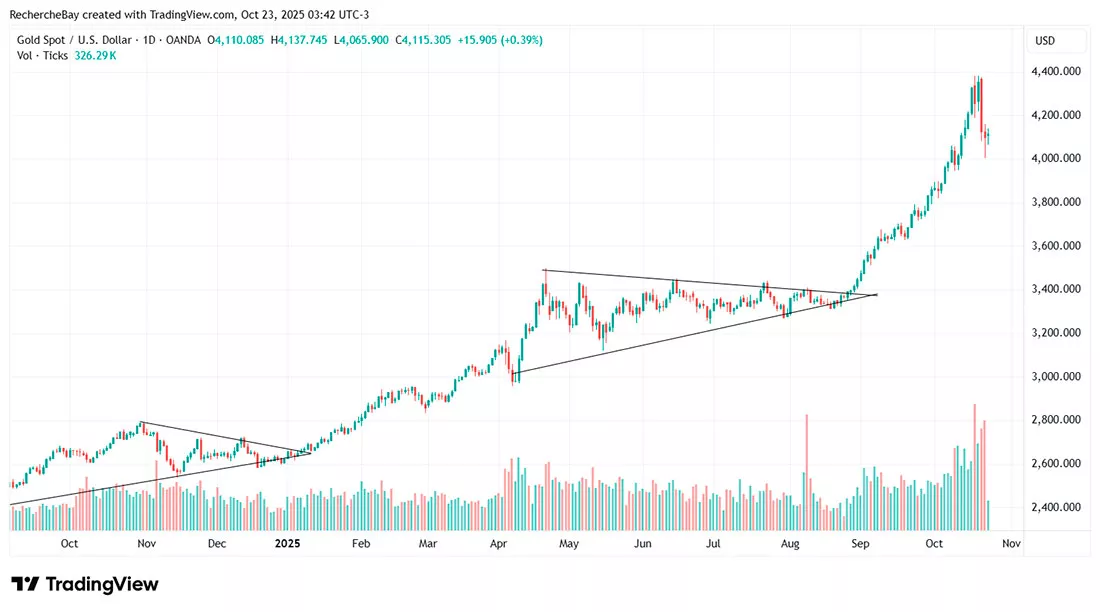
Это снижение не отражает отсутствия интереса инвесторов, только дефицит долларов. Когда финансирование сокращается, фонды временно продают свои наиболее ликвидные позиции, включая золото, чтобы удовлетворить маржинальные требования. Это не бегство, а рефлекс выживания: генерирование наличности на рынке, где наличность становится дефицитной.
Исторически такие периоды консолидации в стрессовой денежно-кредитной ситуации всегда предшествуют резкому восстановлению. Как только ФРС или Казначейству приходится вливать ликвидность, чтобы предотвратить заморозку репо, золото восстанавливается, следуя той же логике: когда ломается водопровод, нужно снова открыть краны.
Тем временем мировая политическая обстановка добавляет путаницы. Дональд Трамп пообещал провести «историческую встречу» с Си Цзиньпином на следующей неделе в Южной Корее — заявление, широко освещавшееся американскими СМИ без какого-либо подтверждения со стороны Пекина. Это явно дипломатический блеф, призванный поддерживать иллюзию диалога, хотя никаких сроков не существует.
И словно этого было недостаточно, Трамп пригрозил ввести 150%-ные пошлины на китайский импорт. Громоподобная цифра, но совершенно нереализуемая: таможенные системы США не смогут пересчитать эти налоги за считанные дни, экспедиторы будут парализованы, а порты будут перегружены. Эта угроза — не торговая политика, а демонстрация силы — открытые переговоры.
Рынки это хорошо поняли: театр продолжается, но доверие постепенно ослабевает.
SOFR растет, дилеры перегружены, в теневой банковской сфере накапливаются банкротства, приостановка работы затягивается, казначейские векселя накапливаются, а золото дает кислород. Рынки пока держатся, но они подключены к системе искусственного дыхания.
Реальное напряжение сейчас можно увидеть в SOFR, в операциях репо и в одышке дилеров. Мы еще не в кредитном кризисе, но уже в залоговом кризисе. И с этого все всегда начинается. Кредитный кризис возникает, когда заемщики больше не могут выплачивать свои кредиты: накапливаются неплатежи, банки сокращают кредитование, а экономика замедляется.
Именно это и произошло в 2008 году, когда домохозяйства с чрезмерной задолженностью перестали выплачивать ипотечные кредиты, что привело к краху секьюритизированных продуктов, которые от них зависели.
Кризис обеспечения, с другой стороны, возникает еще до дефолтов: он влияет на качество и доступность гарантий, лежащих в основе кредита. Другими словами, дефолт совершает не заемщик, а система, сомневающаяся в ценности передаваемого обеспечения.
В современном мире все финансирование основано на залоговых активах — казначейских векселях, облигациях, секьюритизированных кредитах.
Когда этих активов становится слишком много, они становятся слишком рискованными или слишком неликвидными, доверие подрывается: кредиторы требуют более высокую маржу или вообще отказываются выдавать кредиты.
Именно это и показывает рост SOFR: наличные деньги не исчезают, но их обращение затрудняется, поскольку каждый игрок становится более требовательным к качеству принимаемого обеспечения.
Это недоверие распространяется незаметно. Кредитный фонд не спешит пролонгировать свои позиции; банк отказывает в репо, считая его слишком рискованным; дилер, перегруженный казначейскими векселями, больше не может выдавать наличные.
Пока ничего не сломалось, но с каждым днем все становится все более хрупким.
Это самая опасная фаза, когда система все еще кажется стабильной, но реальная ликвидность испаряется.
В кредитном кризисе страх очевиден — банкротства множатся.
В залоговом кризисе он безмолвен — замораживается само финансирование.
Читайте также
-
Эрик Спротт, валютный скептицизм и золото
Эрик Спротт — далеко не среднестатистический владелец драгоценных металлов. Недавно Forbes сообщил, что примерно 98% его состояния, оцениваемого в $3 миллиарда долларов, находятся в золоте и серебре. Какой из этого стоит извлечь урок, делится Питер Рейган.
26.05.2026 -
Когда «черное золото» угрожает глобальной финансовой стабильности
Помимо запасов обогащенного урана и количества ракет, запущенных каждой стороной, война США И Израиля против Ирана также имеет важнейший финансовый аспект, заслуживающий пристального внимания, пишет Сириль Жубер.
26.05.2026 -
Почему золото ценно?
В чем скрывается истинная ценность золота? Золото ценно, потому что оно решает проблему, столь же древнюю, как и сама торговля: как сохранить покупательную способность?
26.05.2026 -
Переоценка золота: пять историй, одна идея
Переоценка золота в институциональной среде больше не является теорией. На той неделе Россия продала часть золотого запаса, монетный двор Перта побил свой рекорд экспорта, а Сенат США впервые с 1970-х годов внес на рассмотрение законопроект о пересмотре системы хранения драгоценных металлов.
25.05.2026 -
Цена золота в биткоинах: очень показательно
Чтобы понять такую сложную вещь, как золото, часто полезно посмотреть на него с другой стороны. В прошлом году Филипп Эрлин предложил логарифмическую интерпретацию его цены, но есть еще один подход.
25.05.2026 -
Цены на золото и серебро по-прежнему находятся в состоянии неопределенности
Золото и серебро удерживают ключевые краткосрочные уровни поддержки, и хотя драгоценные металлы остаются в относительно нейтральной зоне, некоторые аналитики говорят, что волатильность на рынках облигаций на позапрошлой неделе может быть признаком изменения опасений.
25.05.2026 -
Золото, серебро и новые опасения, связанные с возросшей доходностью облигаций
Золото и серебро продолжают делать то, что у них получается лучше всего: приводить трейдеров в замешательство, поскольку драгоценные металлы стали значительно более изменчивыми в рамках общей модели консолидации.
25.05.2026 -
Золото не рухнет — оно даже не отреагировало на данные ФРС
Недавно опубликованные ФРС США данные должны были привести к падению цен на золото.
22.05.2026