


Следующий всплеск цен на золото будет обусловлен институциональным спросом
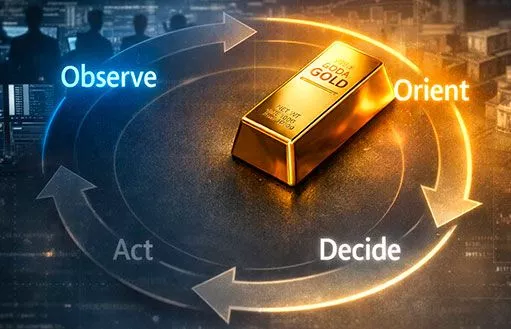
По словам Райана Макинтайра, старшего управляющего партнера Sprott Inc., институциональный капитал застрял в том, что он описывает как «фазу ориентации» цикла OODA — системы принятия решений, используемой пилотами истребителей в стрессовых ситуациях. Пока этот цикл не продвинется вперед, бычий рынок золота может по-прежнему работать значительно ниже своего полного потенциала.
Цикл OODA — Наблюдение, Ориентация, Решение, Действие — предлагает полезный инструмент для понимания того, почему рост цен на золото не привел к масштабному перераспределению институциональных средств. Макинтайр утверждает, что крупные управляющие активами явно завершили первый шаг.
Они наблюдали за ростом цены. Теперь невозможно игнорировать рост цен на золото. Но одного наблюдения недостаточно для притока капитала. Вторая фаза — ориентация — это то, на чем большинство институциональных инвесторов по-прежнему застревают.
Макинтайр заявил, что проблема для институциональных игроков заключается в том, что их база знаний в сфере драгоценных металлов за последнее десятилетие исчезла. Он отметил, что многие фирмы больше не обладают внутренней экспертизой в области золота или даже «сторонником», способным отстаивать инвестиции в драгоценные металлы на уровне инвестиционного комитета.
Несмотря на то, что золото демонстрирует рост, который спровоцировал бы агрессивный приток средств практически в любой другой класс активов, институциональные инвесторы до сих пор не вышли за рамки комплексной проверки, сказал он.
Макинтайр заявил, что лично наблюдал институциональную нерешительность в отношении золота. Он пояснил, что компания Sprott не получила ни одного нового институционального мандата, специально нацеленного на золото или акции компаний, занимающихся драгоценными металлами, — даже после резкого роста цен на золото.
Макинтайр отметил, что если бы какой-либо традиционный сектор акций вырос на 60% или более за год, управляющие активами ураганом пронеслись бы по рынку. В случае с золотом реакция была совершенно иной.
Макинтайр указал на множество индикаторов, подтверждающих эту точку зрения: доля ETF, обеспеченных золотом, остается значительно ниже своих предыдущих пиков, участие в акциях горнодобывающих компаний по-прежнему сильно подавлено, а склонность к риску в этом секторе остается исторически низкой. Он сказал, что это не характеристики поздней стадии цикла; это признаки рынка, который еще не привлек своих крупнейших потенциальных покупателей.
Хотя институциональные инвесторы по-прежнему в значительной степени игнорируют золото, Макинтайр сказал, что эта тенденция не сохранится.
По его мнению, переход к золоту будет обусловлен нестабильностью в других областях — особенно на фондовых рынках, которые до сих пор защищали инвесторов от сложных решений.
Дальнейшие потрясения на рынках облигаций, поскольку государственный долг продолжает расти неустойчиво, также подтолкнут инвесторов к поиску новых активов-убежищ.
Из-за упорной инфляции права на ошибку практически нет. Держать долгосрочные облигации в условиях низких процентных ставок — это самоубийственная затея.
Что касается того, как может выглядеть новый портфель по мере того, как институциональные игроки постепенно начинают корректировать свои активы, Макинтайр сказал, что предпочитает формировать основную позицию в 10% в золоте и тактическую позицию в 5% в акциях горнодобывающих компаний.
Поскольку многие аналитики считают, что достижение ценой золота $5.000 долларов за унцию в этом году практически гарантировано, Макинтайр заявил, что, независимо от целевых цен, он ожидает, что золото будет показывать лучшие результаты, чем акции и облигации, в обозримом будущем.
Читайте также
-
Эрик Спротт, валютный скептицизм и золото
Эрик Спротт — далеко не среднестатистический владелец драгоценных металлов. Недавно Forbes сообщил, что примерно 98% его состояния, оцениваемого в $3 миллиарда долларов, находятся в золоте и серебре. Какой из этого стоит извлечь урок, делится Питер Рейган.
26.05.2026 -
Когда «черное золото» угрожает глобальной финансовой стабильности
Помимо запасов обогащенного урана и количества ракет, запущенных каждой стороной, война США И Израиля против Ирана также имеет важнейший финансовый аспект, заслуживающий пристального внимания, пишет Сириль Жубер.
26.05.2026 -
Почему золото ценно?
В чем скрывается истинная ценность золота? Золото ценно, потому что оно решает проблему, столь же древнюю, как и сама торговля: как сохранить покупательную способность?
26.05.2026 -
Переоценка золота: пять историй, одна идея
Переоценка золота в институциональной среде больше не является теорией. На той неделе Россия продала часть золотого запаса, монетный двор Перта побил свой рекорд экспорта, а Сенат США впервые с 1970-х годов внес на рассмотрение законопроект о пересмотре системы хранения драгоценных металлов.
25.05.2026 -
Цена золота в биткоинах: очень показательно
Чтобы понять такую сложную вещь, как золото, часто полезно посмотреть на него с другой стороны. В прошлом году Филипп Эрлин предложил логарифмическую интерпретацию его цены, но есть еще один подход.
25.05.2026 -
Цены на золото и серебро по-прежнему находятся в состоянии неопределенности
Золото и серебро удерживают ключевые краткосрочные уровни поддержки, и хотя драгоценные металлы остаются в относительно нейтральной зоне, некоторые аналитики говорят, что волатильность на рынках облигаций на позапрошлой неделе может быть признаком изменения опасений.
25.05.2026 -
Золото, серебро и новые опасения, связанные с возросшей доходностью облигаций
Золото и серебро продолжают делать то, что у них получается лучше всего: приводить трейдеров в замешательство, поскольку драгоценные металлы стали значительно более изменчивыми в рамках общей модели консолидации.
25.05.2026 -
Золото не рухнет — оно даже не отреагировало на данные ФРС
Недавно опубликованные ФРС США данные должны были привести к падению цен на золото.
22.05.2026