


Серебро по-прежнему стоит меньше $60 долларов за унцию
Кому верить?
Если честно, я даже не подозревал, что сегодня унция серебра стоит $60 долларов. Думаю, это звучит довольно странно, учитывая мою приверженность драгоценным металлам и надежным деньгам.
На самом деле, я отслеживаю соотношение золота и серебра (сколько унций серебра необходимо для покупки унции золота). Наряду с такими фундаментальными показателями, как предложение, доступность и промышленный спрос.
Исходя из соотношения, многолетнего дефицита и физической доступности, я бы предположил, что справедливая стоимость серебра составляет около $90-$100 долларов. Я считаю, что она может быть и выше.
Так почему меня или любого другого инвестора в серебро должно волновать то, что драгметалл стоит $60 долларов, если только мы не собираемся купить больше серебра? Я предсказывал, что серебро сильно вырастет, и когда это произошло, я сказал, что цена может снова упасть, если давление бумажного рынка и настроения инвесторов обернутся против него. Я говорил об этом до, во время и после достижения этой цели, и, к сожалению, именно такой сценарий мы наблюдаем сейчас. Прискорбно видеть, что падение преподносится как доказательство того, что рост был вызван лишь незначительным дефицитом ликвидности. Насколько я помню, это всегда был излюбленный аргумент для оправдания спадов.
Теперь нам говорят, что в 2027 году мы можем столкнуться с «избытком предложения» из-за роста запасов и снижения промышленного спроса.
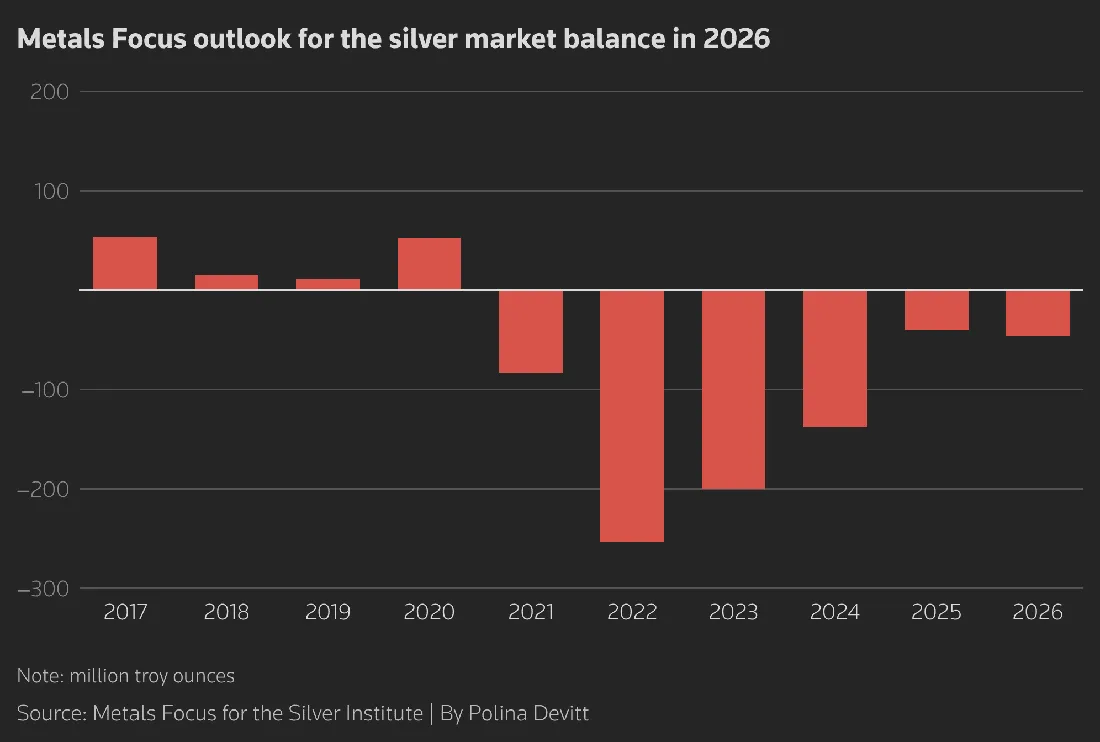
Как может возникнуть «избыток предложения», если, по прогнозам Института серебра и Metals Focus, дефицит серебра будет наблюдаться шестой год подряд и в 2026 году составит 46,3 миллиона унций? Не забывайте, что большая часть серебра является побочным продуктом добычи цветных металлов, таких как свинец и цинк. Из-за этого добывающим компаниям сложно увеличить производство серебра при росте цен. Не спрашивайте меня, как это должно работать! Эта диаграмма вызывает больше вопросов, чем дает ответов:
Сейчас много внимания уделяется якобы огромным запасам серебряных слитков в коммерческих хранилищах. Но наличие на бумаге — это не то же самое, что простой и мгновенный доступ к нужному металлу в нужной форме.
Дефицит в хранилищах — не единственная причина роста цен на серебро. Я думаю, что гораздо более значимым фактором стала естественная переоценка, основанная на инвестиционном спросе, соотношении серебра и золота и общей доступности.
Да, нам говорят, что производители сокращают потребление серебра из-за совершенствования методов производства. Но производители сокращают потребление белого металла не потому, что все в порядке! Они делают это, потому что серебро дорогое, предложение ограничено и нужно думать о прибыли. (Или когда экономика находится в стагнации и производственный спрос падает.)
Институт серебра прямо заявляет об этом. Предложение на рынке остается напряженным, даже несмотря на то, что производители стараются по возможности сокращать использование серебра. Это фундаментальный фактор. То есть ситуация не изменится.
Однако меня больше интересует инвестиционный спрос. Сейчас серебро в своего рода перманентном падении, и инвесторы это знают. Любой уважающий себя инвестор обращал внимание на серебро по $34 доллара при золоте по $2.000-$3.000 долларов, и сейчас они делают то же самое, когда серебро стоит $60 долларов при золоте по $4.200 долларов. Соотношение составляет 74:1 при таком разрыве, что выше среднего исторического показателя с 1971 года в 60.
Как я уже сказал, пока цена на серебро остается такой низкой, я буду обращать внимание на нее только в день, когда соберусь купить еще.
Читайте также
-
За унцию золота можно получить вдвое больше нефти, чем в среднем с 1986 года
Цена золота, выраженная в баррелях нефти, показывает несколько иную картину, нежели цена золота в долларах. 20 октября 2026 года при цене $4.125 долларов на 31,1 г золота можно было купить около 38 баррелей нефти Brent. Годом ранее, 21 октября 2025 года, при примерно такой же цене на унцию можно было купить около 67 баррелей. Соотношение изменилось из-за роста цен на нефть примерно на 78%.
22.10.2026 -
Когда все роботы начнут продавать
Джим Рикардс неоднократно говорил о том, что искусственный интеллект — это мощная технология, которая повсеместно внедрена в нашу жизнь и останется с нами надолго. Тем не менее, с ИИ связано множество опасностей, о которых предпочитают умалчивать ведущие разработчики в этой сфере, такие как OpenAI и Anthropic.
22.10.2026 -
Цена золота отразит потери в других секторах
По словам Эви Хамбро, глобального руководителя направления тематических и отраслевых инвестиций в компании BlackRock, золото продолжит расти в цене по мере усугубления системных проблем — стремительного роста долга, неконтролируемых бюджетных дефицитов и обесценивания валют. При этом акции золотодобывающих компаний вновь обеспечивают многократный «эффект рычага» (левериджа) по отношению к динамике цен на сам драгоценный металл.
22.10.2026 -
Ценность за номинальной стоимостью
В 1729 году Томас Прайор столкнулся с довольно неприятной проблемой: в Ирландии были золотые монеты, но люди не могли найти размен. В обращении находились португальские золотые монеты, мойдоры, циркулировавшие, как он отметил, по стоимости, которая побуждала вывозить из страны серебряные и другие монеты. Стивен Флад рассказал эту историю в своей вступительной речи на первом саммите GoldCore, пишет Дэвид Расселл. Участники собрались в Дублине, в зале имени Томаса Прайора, так что это было самое подходящее место, чтобы ее услышать.
21.10.2026 -
Французский долговой кризис усиливает аргументы в пользу золота
Высокий уровень задолженности, растущие расходы на выплату процентов и политическая неопределенность создают серьезное давление на Францию. Последствия этой ситуации выходят далеко за пределы страны. Для инвесторов это служит наглядным подтверждением ценности активов, не зависящих от государственных гарантий выплат, — в частности, физического золота.
21.10.2026 -
Почему ведущие банки настроены очень оптимистично относительно золота
За последние годы золото продемонстрировало впечатляющую динамику. Несмотря на временные спады, многие крупные международные банки ожидают дальнейшего роста котировок. J.P. Morgan, Goldman Sachs, Deutsche Bank, DZ BANK и UBS находят для этого веские основания. В центре их аналитических обзоров — тенденции, которые могут определять ситуацию на рынке золота еще долгие годы.
21.10.2026 -
Великие дебаты о серебре
Адам Шарп рассуждает о текущей динамике серебра, отмечая, что сейчас самое время для покупки, особенно, если инвесторы рассматривают долгосрочную перспективу.
21.10.2026 -
Питер Грандич продал золото, но теперь покупает на спаде
Питер Грандич, автор The Grandich Letter, продал золото во время ралли этого года. Теперь он снова покупает. Грандич делает это поэтапно и был бы рад еще одному спаду. Его план — наглядный пример того, как можно покупать золото на снижении цен.
20.10.2026