


Сбалансированный рынок платины в 2026 году не решит фундаментальных долгосрочных проблем
В своем квартальном отчете, опубликованном во вторник, совет заявил, что платина будет по-прежнему чувствительна к неопределенности в мировой торговле. Хотя рынок постепенно возвращается к равновесию, ожидается, что условия останутся напряженными до конца нового года.
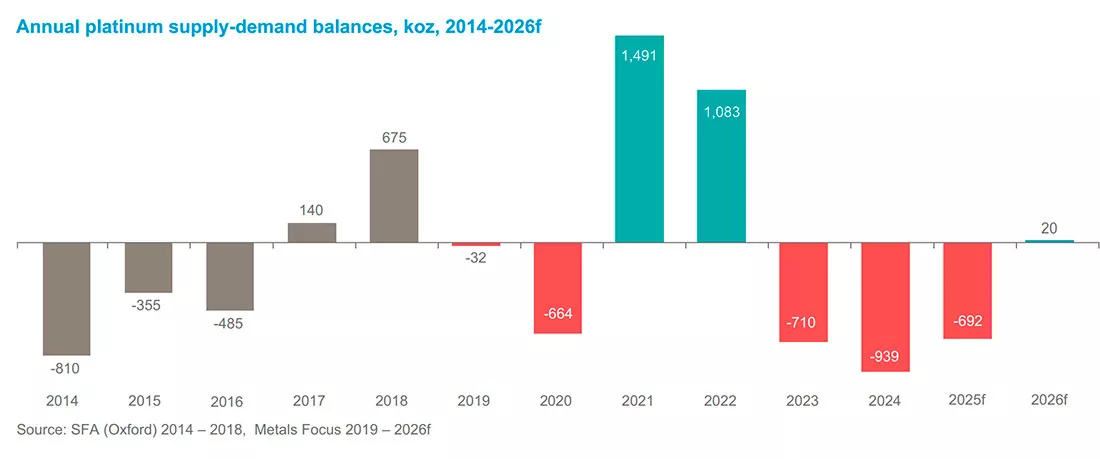
WPIC ожидает, что в этом году на рынке платины будет наблюдаться дефицит предложения в размере 692.000 унций, что немного ниже оценки дефицита во втором квартале в размере около 850.000 унций.
По мнению аналитиков, в 2026 году рынок платины будет сбалансирован с небольшим профицитом в размере 20.000 унций.
Эдвард Стерк, директор по исследованиям WPIC, заявил, что профицит в следующем году будет зависеть от нормализации мировой торговли. Он добавил, что в случае урегулирования мировой торговой войны ожидается, что 150.000 унций золота из американских хранилищ поступят на физические рынки Лондона.
Подобно тому, как это произошло с серебром, на рынке платины наблюдались значительные сбои в цепочке поставок, поскольку банки маркет-мейкеры и участники рынка переправляли тонны металла в Америку, чтобы избежать потенциальных импортных пошлин.
Хотя платина не облагается пошлинами как драгоценный металл, угроза импортных пошлин никуда не делась, поскольку она была официально включена в список критически важных минералов Геологической службы США (USGS) на 2025 год. Из-за угрозы введения пошлин большая часть металла, поступившего в США в начале года, осталась там, что оказало давление на лондонский внебиржевой рынок в связи с ростом инвестиционного спроса.
Помимо глобальной торговой напряженности, в отчете отмечается, что потенциальное изменение инвестиционного спроса и фиксации прибыли, приводящее к оттоку средств из биржевых инвестиционных фондов, обеспеченных платиной, является еще одним фактором, который будет способствовать сбалансированности рынка в следующем году.
Общий спрос на платину снизится на 6% в годовом исчислении, в основном из-за примерно двукратного сокращения инвестиционного спроса — снижение, обусловленное ослаблением опасений по поводу пошлин, что приведет к оттоку средств из акций, хранящихся на бирже, и более высокой ценой на платину, что приведет к фиксации прибыли в ETF.
Хотя нормализация условий мировой торговли может смягчить некоторые проблемы в цепочке поставок и поддержать сбалансированный рынок, Стерк отметил, что сектор продолжает сталкиваться с сохраняющейся фундаментальной неопределенностью, поскольку предложение ограничено, а спрос остается высоким.
Хотя ожидается, что значительные изменения в активах ETF и биржевых акциях будут способствовать более сбалансированным рыночным условиям на рынке платины, устойчиво высокие ставки аренды и сильная бэквордация указывают на то, что балансирующих потоков из надземных запасов для покрытия дефицита в 2025 году оказалось недостаточно для смягчения напряженной рыночной конъюнктуры.
Таким образом, представляется вероятным, что для смягчения напряженности рынка в 2026 году потребуется значительный профицит. В конечном счете, медленная реакция спроса и предложения на существенно более высокие цены поддерживает укоренившийся характер напряженности на рынках платины, что по-прежнему является хорошим предзнаменованием для привлекательности инвестиций в платину.
В связи с быстрым приближением конца 2025 года, WPIC ожидает, что добыча в этом году сократится на 5% в годовом исчислении до 5510 тысяч унций. Ожидается, что добыча в этом году будет на 10% ниже пятилетнего среднего показателя до пандемии COVID.
В то же время неопределенность в торговле повлияла на переработку платины, но сектор все же продемонстрировал значительный рост: предложение лома увеличилось на 8% по сравнению с прошлым годом.
Прогнозируется, что в 2025 году предложение лома увеличится на 7% в годовом исчислении (+103 тысяч унций) до 1619 тысяч унций, поскольку рост цен на корзину металлов платиновой группы (МПГ) способствует как потоку отработанного автокаталитического материала, так и росту переработки ювелирных изделий, особенно в Китае.
Рассматривая следующий год, совет прогнозирует рост предложения платины, поскольку переработка продолжает набирать обороты.
Прогнозируется, что в 2026 году общий объем предложения вырастет на 4% до 7404 тысяч унций, преимущественно за счет роста предложения вторичной переработки.
Стерк отметил, что даже при более высоких ценах предложение на рудниках остается довольно ограниченным. Он добавил, что потребуется время для ввода в эксплуатацию новых рудников.
Спрос на платину в этом году обусловлен растущим инвестиционным спросом. В отчете говорится, что общий инвестиционный спрос, по прогнозам, вырастет на 6% до 742 тысячи унций.
Прогнозируется, что объем активов платиновых ETF увеличится на 70 тысяч унций благодаря улучшению настроений после недавнего роста цен, прочным фундаментальным показателям и устойчивому дисконту платины к золоту.
Ожидается чистый отток биржевых запасов, обусловленный улучшением настроений, связанных с тарифами, в период с конца третьего квартала до конца года, в результате чего чистый приток сократится до 150 тысяч унций за весь 2025 год.
Прогнозируется, что в 2026 году инвестиционный спрос сократится на 52% до 358 тысяч унций, исходя из предположения, что неопределенность, связанная с тарифами, снизится, а запасы нормализуются, что приведет к оттоку 150 тысяч унций из биржевых запасов.
В текущем году прогнозируется существенное падение промышленного спроса.
Согласно ожиданиям, за 2025 год объем промышленного спроса сократится на 22% — до 1902 тысяч унций. Главная причина — ожидаемое циклическое снижение потребности в стекле, которое в 2024 году достигло рекордных показателей.
В автомобильной отрасли также ожидается снижение спроса — на 3%, до 3020 тысяч унций. Это связано с уменьшением востребованности автомобилей, оснащенных катализаторами, как в сегменте легковых, так и грузовых машин. При этом уровень спроса в автопроме останется на 10% выше среднего показателя за последние пять лет.
На фоне общего снижения выделяется сегмент платиновых ювелирных изделий: здесь, напротив, прогнозируется рост спроса на 7% в годовом исчислении. Ожидается, что показатель достигнет 2157 тысяч унций — это максимальный уровень с 2018 года.
Читайте также
-
Нефть и облигации: трещины в оптимистичном консенсусе
Вот уже несколько недель рынок ведет себя так, будто все наконец-то «наладится». И это уже не просто мнение нескольких аналитиков: теперь это стало широко распространенным консенсусом среди глобальных инвесторов.
26.05.2026 -
Инвестирование в мире, охваченном беспорядками
Сказать, что мир находится в состоянии хаоса, невиданном с 1960-х годов, — значит ничего не сказать, пишет Джеймс Рикардс.
25.05.2026 -
Тревога на рынке облигаций: рост доходности, риски стагфляции и потенциал драгметаллов
Резкий скачок доходности государственных облигаций США 15 мая 2026 года привлек внимание трейдеров не случайно. Доходность 10-летних казначейских облигаций США подскочила до 4,57%, а 30-летних превысила 5%, наряду с заметным ростом доходности японских облигаций, что свидетельствует о быстрой переоценке экономических ожиданий. Это не просто шум — это сочетание опасений по поводу роста инфляции, изменения политики ФРС и стагфляции, что перекликается с одним из самых сложных периодов в современной экономической истории: 1970-ми годами.
20.05.2026 -
Платина демонстрирует самую яркую динамику в оптимистичном прогнозе на 2026 год
После сильного начала года цены на металлы платиновой группы (МПГ) в течение последних нескольких месяцев оставались в определенном диапазоне, но, по данным одной исследовательской компании, ожидается, что цены на весь сектор в целом завершат год со значительным ростом, во главе с платиной.
19.05.2026 -
Резервы нефти падают: мир лишается нефтяного буфера
Ранее на этой неделе Дэвид Расселл из GoldCore обсудил с коллегами довольно тревожный график JP Morgan, опубликованный в рамках статьи Bloomberg. На нем показаны общие обнаруженные запасы нефти, измеряемые миллиардами баррелей, но картина складывается тревожная.
18.05.2026 -
Рост реальной доходности сокрушает динамику цен на драгоценные металлы
Бычий импульс на рынке драгоценных металлов на этой неделе получил значительный удар: золото завершило торги падением почти на 4%, а серебро — примерно на 13% от недавних максимумов, что подчеркивает сохраняющееся давление на этот сектор.
18.05.2026 -
Что на самом деле движет сырьевым сектором и ростом цен на драгоценные металлы?
Исторический рост цен на драгоценные металлы был обусловлен усилением геополитической напряженности, фискальной и монетарной политикой, возобновлением спроса центральных банков на золото и растущим промышленным спросом на серебро, но доллар США остается наиболее важным катализатором для сырьевых товаров, считает доктор Марк Шор, директор и экономист CME Group.
13.05.2026 -
Как адаптироваться к текущим условиям, выжить и начать процветать
Еще до недавнего скачка цен на энергоносители доступность энергии становилась все большей проблемой. Это структурная, долгосрочная тенденция, пишет Адам Шарп.
04.05.2026