


Обвал доллара знаменует собой смену денежно-кредитного режима
Рынок начинает понимать, что доллар больше не является просто инструментом ужесточения денежно-кредитной политики США, а может теперь служить корректирующей переменной для сдерживания четко обозначенной точки уязвимости: иены и, через нее, всей глобальной системы кэрри-трейд.
Этот сдвиг ускорился после заявления Федерального резервного банка Нью-Йорка о готовности вмешаться в валютный рынок для сохранения финансовой стабильности. Это далеко не тривиальный сигнал. Когда речь идет о вмешательстве США в валютный рынок, это не импровизированный жест и не политический символ, а хорошо отлаженный механизм, управляемый валютным отделом Федерального резервного банка Нью-Йорка в координации с Казначейством через Фонд стабилизации валютного рынка.
Рынки знают, что эти интервенции не обязательно принимают форму масштабных и видимых продаж долларов на спотовом рынке, а скорее двусторонних сделок с первичными дилерами, валютных свопов или форвардных сделок, способных влиять на динамику рынка, не оставляя при этом заметных следов.
Как только такая возможность интервенции становится реальной, сама структура торговли долларом трансформируется. Неявный посыл ясен: сила доллара теперь контролируется политически. Чрезмерное укрепление доллара, особенно если оно усиливает давление на иену, автоматически увеличивает риск интервенции. И наоборот, ослабление доллара не вызывает никакой реакции.
Эта асимметрия немедленно меняет характер длинной позиции по доллару, которая становится структурно невыгодной ставкой. Макроэкономические отделы и валютные трейдеры не ждут материализации интервенции: они продают доллар в ожидании, потому что одной лишь вероятности интервенции достаточно, чтобы нарушить выпуклость сделки.
Связь с Японией имеет решающее значение. Нормализация японских процентных ставок, даже если она постепенная, ослабляет структуру, построенную на нескольких десятилетиях нулевых ставок. Кэрри-трейд с использованием иены подпитывает значительную часть мировых рынков — от американских акций до кредитов, включая некоторые сегменты частного капитала. Внезапное сворачивание этого кэрри-трейда вызовет глобальный шок ликвидности.
Неявно принимая более слабый доллар, ФРС способствует относительному укреплению иены, не заставляя Банк Японии агрессивно повышать ставки — сценарий, который разрушил бы японский рынок облигаций. Таким образом, доллар становится внешней корректирующей переменной, используемой для сдерживания гораздо более широкого системного риска.
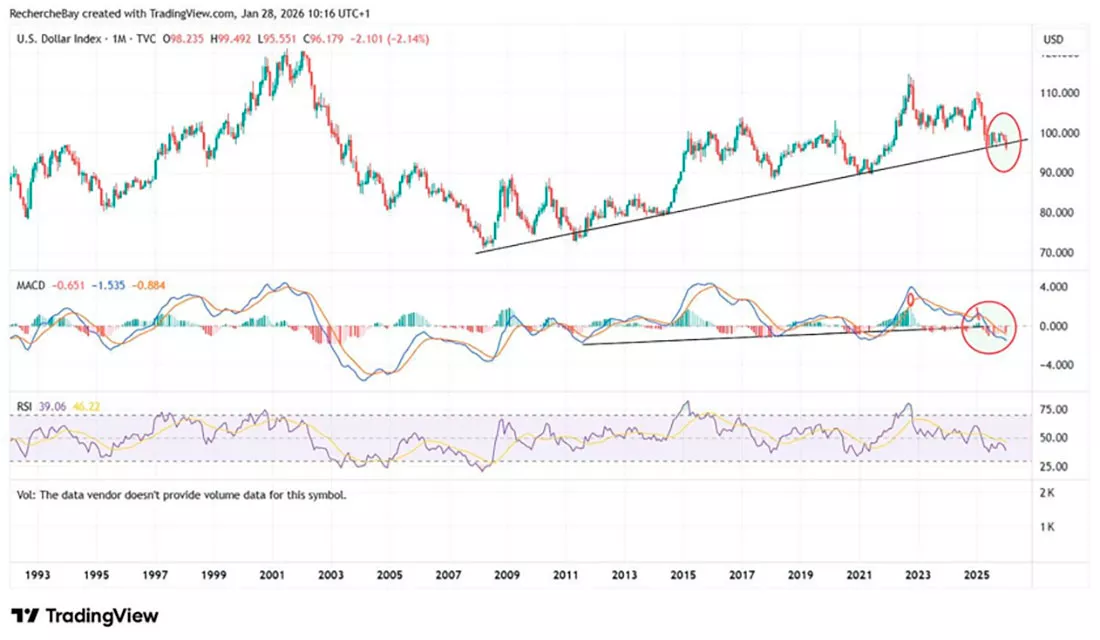
Эта интерпретация объясняет, почему доллар больше не в полной мере выполняет свою роль убежища. Несмотря на напряженную геополитическую обстановку и все еще активные фондовые рынки, индекс DXY ослабевает. С технической точки зрения, прорыв долгосрочной линии тренда сопровождается резким снижением импульса: MACD навсегда переместился в отрицательную зону, в то время как RSI остается ниже своей зоны равновесия. Таким образом, это не просто фаза консолидации, а смена режима. Рынок не корректирует избыток; он переоценивает новую иерархию рисков.
В этом контексте продажа доллара не вызвана паникой или агрессивной спекуляцией. Она постепенна и рациональна, подпитывается закрытием позиций, которые все еще структурно являются длинными по доллару. Коммуникация Федерального резервного банка Нью-Йорка действует как негласный триггер: срабатывают стоп-лоссы, импульс меняется, и слабость доллара становится самоподдерживающейся.
Снижение курса доллара оказывает немедленное влияние на динамику волатильности. Ослабляя давление на иену и, в более широком смысле, на глобальную финансовую систему в целом, оно дает время. Эта передышка - именно то, что необходимо для сохранения режима краткосрочной волатильности. Финансовые условия улучшаются, подразумеваемые противоречия рассеиваются, и фондовые рынки могут продолжать покупаться при малейшем снижении.
В этом контексте американские индексы, выраженные в долларах, достигают новых максимумов — или приближаются к ним — благодаря снижению волатильности и сохранению стратегий коротких продаж. Но эта картина становится гораздо менее привлекательной, как только мы меняем валюту: выраженные в швейцарских франках или золоте, фондовые рынки больше не достигают новых максимумов.
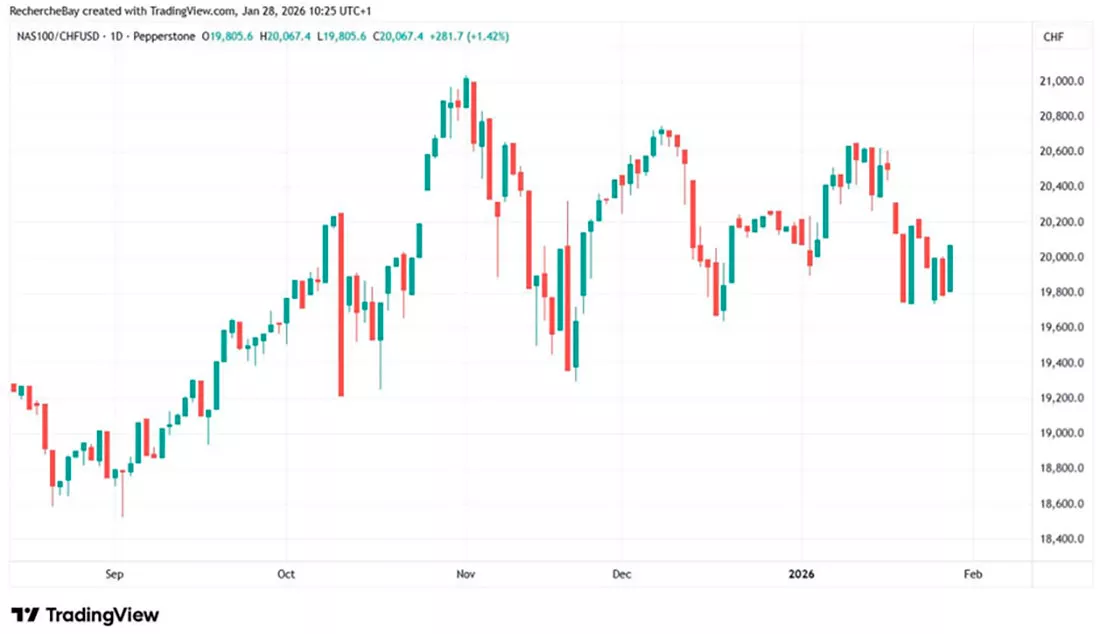
Отставание даже по отношению к золоту ускоряется не потому, что акции резко падают, а потому, что активы-убежища укрепляются быстрее.
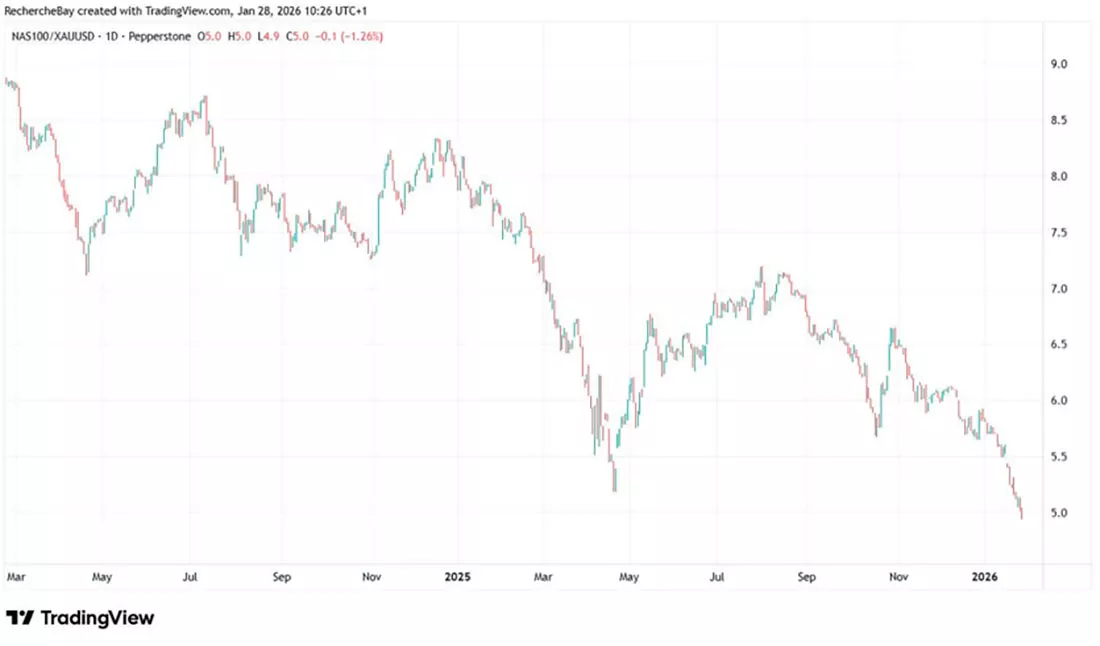
Другими словами, рынок выигрывает время в долларах, но теряет позиции в реальной валюте, что типично для режима краткосрочной волатильности в конце цикла, когда иллюзия стабильности маскирует постепенное снижение покупательной способности рискованных активов.
Это изменение денежно-кредитного и валютного режима напрямую объясняет параллельный отскок цен на золото и серебро. В условиях, когда доллар явно используется в качестве буфера стресса, а не инструмента финансовой дисциплины, драгоценные металлы восстанавливают свою денежную функцию.
Более слабый доллар механически смягчает глобальные финансовые условия, но, что более важно, он сигнализирует о том, что приоритетом центральных банков больше не является защита валюты любой ценой, а сохранение стабильности системы.
Золото реагирует первым, оставаясь верным своей роли монетарного актива par excellence. Оно воплощает идею о том, что управление кризисом теперь в меньшей степени опирается на ортодоксальную денежно-кредитную политику, чем на корректировку обменного курса и неявные интервенции.
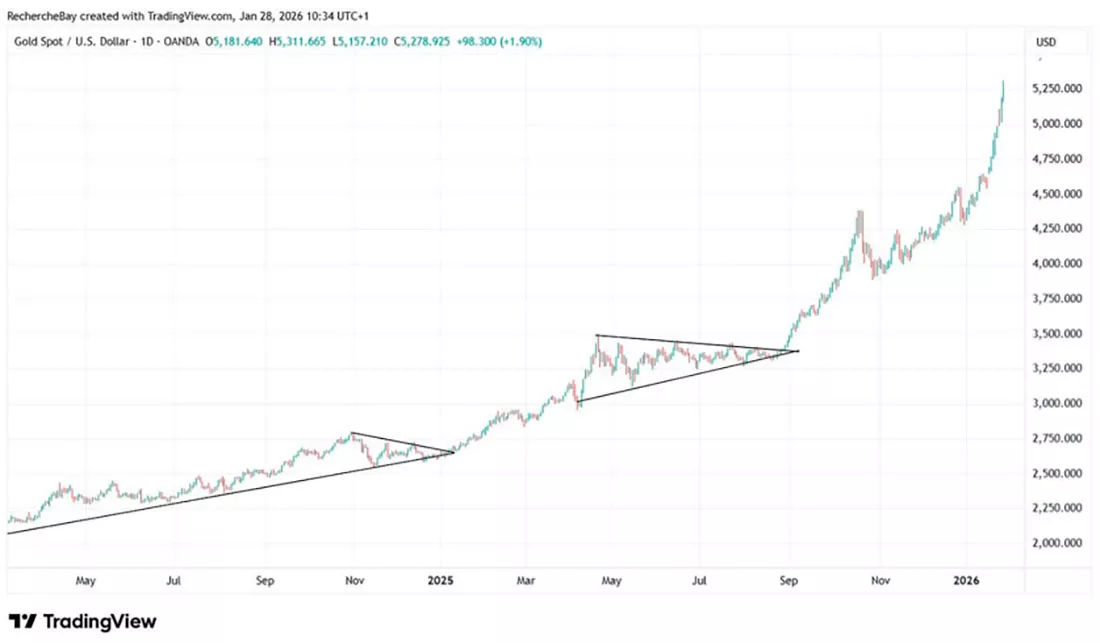
Серебро, которое более волатильно и теснее связано со спекулятивными потоками, усиливает это движение.
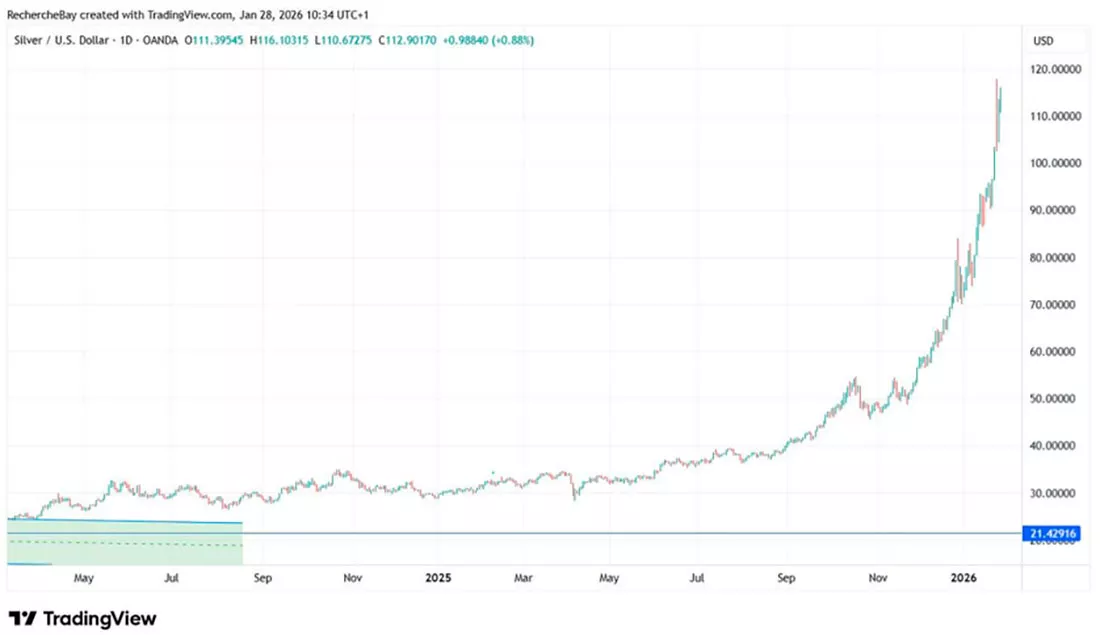
В условиях, когда доллар перестал быть якорем, а иена косвенно защищается, драгоценные металлы становятся естественным средством выражения сомнений в устойчивости нынешней системы обменных курсов.
Таким образом, этот отскок — не просто техническое движение или классический эффект обратной корреляции с долларом. Он отражает более широкое понимание: если доллар можно намеренно ослабить, чтобы избежать системного сбоя, то глобальная денежная иерархия более хрупка, чем кажется.
Золото и серебро растут не по отношению к доллару; они растут на фоне провала идеи о том, что денежно-кредитную стабильность все еще можно поддерживать без каких-либо затрат.
В этом контексте обвал доллара, возобновление доверия к валютным интервенциям и отскок драгоценных металлов рассказывают одну и ту же историю: историю системы, стремящейся выиграть время, сгладить потрясения и отложить наиболее болезненные корректировки. Как это часто бывает, золото и серебро понимали это еще до того, как это было явно сформулировано.
Читайте также
-
Нефть и облигации: трещины в оптимистичном консенсусе
Вот уже несколько недель рынок ведет себя так, будто все наконец-то «наладится». И это уже не просто мнение нескольких аналитиков: теперь это стало широко распространенным консенсусом среди глобальных инвесторов.
26.05.2026 -
Инвестирование в мире, охваченном беспорядками
Сказать, что мир находится в состоянии хаоса, невиданном с 1960-х годов, — значит ничего не сказать, пишет Джеймс Рикардс.
25.05.2026 -
Тревога на рынке облигаций: рост доходности, риски стагфляции и потенциал драгметаллов
Резкий скачок доходности государственных облигаций США 15 мая 2026 года привлек внимание трейдеров не случайно. Доходность 10-летних казначейских облигаций США подскочила до 4,57%, а 30-летних превысила 5%, наряду с заметным ростом доходности японских облигаций, что свидетельствует о быстрой переоценке экономических ожиданий. Это не просто шум — это сочетание опасений по поводу роста инфляции, изменения политики ФРС и стагфляции, что перекликается с одним из самых сложных периодов в современной экономической истории: 1970-ми годами.
20.05.2026 -
Платина демонстрирует самую яркую динамику в оптимистичном прогнозе на 2026 год
После сильного начала года цены на металлы платиновой группы (МПГ) в течение последних нескольких месяцев оставались в определенном диапазоне, но, по данным одной исследовательской компании, ожидается, что цены на весь сектор в целом завершат год со значительным ростом, во главе с платиной.
19.05.2026 -
Резервы нефти падают: мир лишается нефтяного буфера
Ранее на этой неделе Дэвид Расселл из GoldCore обсудил с коллегами довольно тревожный график JP Morgan, опубликованный в рамках статьи Bloomberg. На нем показаны общие обнаруженные запасы нефти, измеряемые миллиардами баррелей, но картина складывается тревожная.
18.05.2026 -
Рост реальной доходности сокрушает динамику цен на драгоценные металлы
Бычий импульс на рынке драгоценных металлов на этой неделе получил значительный удар: золото завершило торги падением почти на 4%, а серебро — примерно на 13% от недавних максимумов, что подчеркивает сохраняющееся давление на этот сектор.
18.05.2026 -
Что на самом деле движет сырьевым сектором и ростом цен на драгоценные металлы?
Исторический рост цен на драгоценные металлы был обусловлен усилением геополитической напряженности, фискальной и монетарной политикой, возобновлением спроса центральных банков на золото и растущим промышленным спросом на серебро, но доллар США остается наиболее важным катализатором для сырьевых товаров, считает доктор Марк Шор, директор и экономист CME Group.
13.05.2026 -
Как адаптироваться к текущим условиям, выжить и начать процветать
Еще до недавнего скачка цен на энергоносители доступность энергии становилась все большей проблемой. Это структурная, долгосрочная тенденция, пишет Адам Шарп.
04.05.2026