


Колебания цен на золото вызваны не китайскими спекулянтами
По данным агентства Reuters, цены на золото резко выросли, а затем снизились на прошлой неделе, после чего в новостях начали писать про обвалы и утраченные миллиарды. CNBC отметил, что аналитики связывают колебания цен с большими объемами фьючерсных контрактов и кредитным плечом.
Министр финансов США Скотт Бессент предположил, что роль в этой практически беспрецедентной волатильности цен на золото сыграли китайские спекулянты. И не только он так думает. Агентство Bloomberg делало аналогичные заявления пару недель назад.
В этом есть доля правды. Инвестиции в золото уже давно играют важную роль в сбережениях китайских граждан. По данным Goldman Sachs, в США доля золота в финансовых портфелях микроскопическая (0,17-0,2%). Количество золота в китайских портфелях, в среднем, в пять раз больше (1% от общего объема активов). Китайские биржи недавно ужесточили надзор за трейдингом на рынке золота, включая проверку маржи и ограничение кредитного плеча и «синтетических» финансовых продуктов, таких как деривативы, привязанные к цене золота.
С начала месяца я видел немало заголовков, говоривших, что на рынке золота потеряли триллионы долларов. Подобные заголовки призваны привлекать внимание. Но они кое-что упускают.
Владельцы физического золота не увидели никакого «исчезновения миллиардов». Двухдневный скачок цен, за которым последовала коррекция, — не то же самое, что обвал цен или спроса. Если посмотреть на последние шесть недель, мы увидим волатильность:
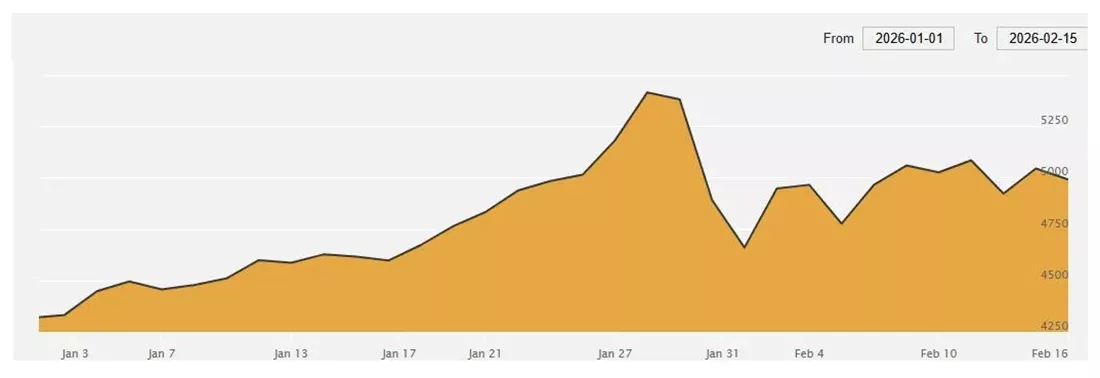
Цены на золото остаются значительно выше по сравнению с прошлым месяцем (+8,14%) и аналогичным периодом прошлого года (+72%). Чем дальше в прошлое, тем прозорливее выглядят владельцы золота.
На самом деле мы наблюдаем за тем, что рынки всегда делают во время структурных изменений цен. Кредитное плечо усиливает ценовые колебания. Когда какой-либо класс активов привлекает внимание, спекулянты набрасываются на него с заемными средствами в безумной надежде быстро заработать. Но когда на рынке собирается толпа, как это было с золотом и серебром в последние несколько месяцев, объем заемных средств увеличивается. Каждое движение цены становится все сильнее.
И это можно увидеть! CBOE публикует индекс волатильности золота с 2008 года. Его долгосрочное среднее значение с первого отчета по настоящее время составляет 18,6, и вот как дела обстоят сегодня:
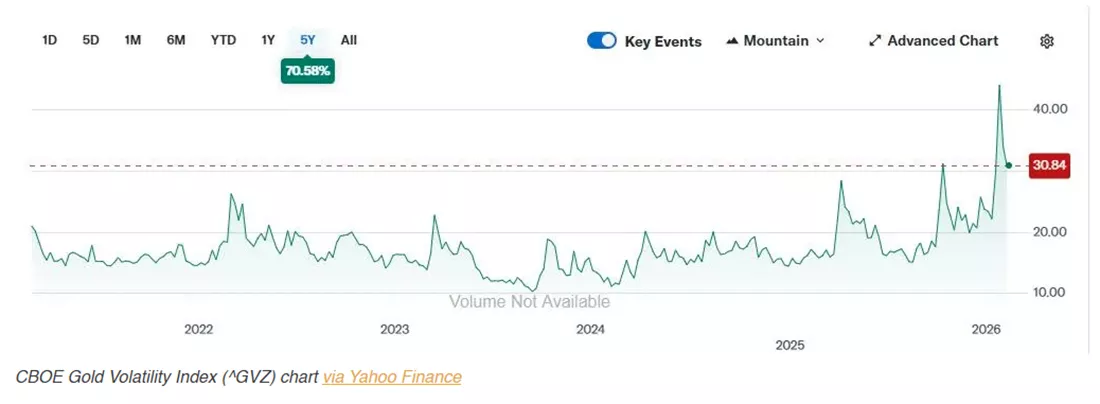
Сейчас цены на золото движутся почти в 2 раза быстрее, чем обычно (а ранее в этом году двигались в 3 раза быстрее). Вот что делает кредитное плечо. Помните, что было с рынком жилья в 2007 году? Или с биткойном в 2022? История одна, активы разные.
Ключевое различие – и это важно – заключается в том, что спекуляции на рынке сырьевых товаров, подпитываемые кредитными средствами, отличаются от инвестиций в физическое золото. Большая часть волатильности связана с контрактами на сырьевые товары, а не с переходом золотых монет и слитков из рук в руки. Когда спекулянты сталкиваются с маржин коллом, если они не могут внести денежный залог, их контракты автоматически аннулируются. Эти эпизоды характеризуются беспорядочными продажами, как мы видели в конце января. Дело не в фундаментальных показателях или долгосрочной ценности; просто беспорядочная ликвидация позиций.
Когда вы видите заголовки, где говорится о потере $7 триллионов долларов на мировом рынке из-за золота и серебра, я хочу, чтобы вы поняли одну вещь: рынки так не работают. Эти $7 триллионов долларов исчезли не внезапно. Сумма была рассчитана с корректировкой на рынок, и переменные изменились. Золото и серебро не исчезли. Фактически, единственное, что исчезло, — это кредитные средства. С такой скоростью могут испаряться только бумажные позиции, которые зиждутся на заемных деньгах.
Но вот что важно: как показывает история, подобное на самом деле рынкам на пользу. Это приводит к тому, что цены приближаются к их фундаментальным значениям.
Во всяком случае, ужесточение регулирования в Китае подкрепляет общую тенденцию, которую мы обсуждали в течение многих лет: мировые власти постепенно пытаются обуздать торговлю бумажным золотом после того, как Базель III изменил правила, касающиеся банковских резервов.
Обвинять спекулянтов в Китае удобно. Но волатильность, обусловленная использованием заемных средств, возникла не на Дальнем Востоке. Это структурная особенность современных финансовых рынков. Мы видим это повсюду. Но по-настоящему замечаем только тогда, когда происходит всплеск волатильности и заголовки кричат о том, что триллионы долларов исчезают в одночасье.
Итак, какой вывод можно сделать из этих разговоров о заемных средствах и волатильности? Я позволю ответить Рэю Далио. На Всемирном саммите правительств в Дубае его спросили: «После такой волатильности остается ли золото лучшим средством для хранения денег?». Он дал мудрый ответ:
Такое не меняется за день. Золото выросло приблизительно на 65% по сравнению с минувшим годом и снизилось примерно на 16% со своего максимума, и я думаю, что люди ошибаются, думая, будет ли оно расти или падать, и стоит ли его покупать? Вместо этого... задайтесь вопросом, какой процент портфеля вложить в золото, и оставьте этот процент, потому что это очень эффективный инструмент диверсификации для слабых частей портфеля. Золото — средство диверсификации, и когда наступают плохие времена, оно исключительно хорошо справляется... Я бы отметил, что важнее всего — это иметь хорошо диверсифицированный портфель.
Краткосрочные колебания цен ничего не говорят о долгосрочной роли золота как эффективного средства диверсификации и защиты от финансовых рисков.
Центральные банки не ведут себя так, будто на рынке золота пузырь
Недавно JPMorgan подтвердил свои долгосрочные прогнозы для золота, в том числе целевое значение в $6.300 долларов к концу 2026 года.
Важнее самого прогноза его обоснование: спрос со стороны центральных банков.
По данным Всемирного совета по золоту, центральные банки приобрели:
- 1.080 метрических тонн в 2022 году
- 1.051 в 2023 году
- 1.092 в 2024 году
- предварительные 863 метрические тонны в 2025 году
Это очень четкая закономерность исторического роста покупок. Квартальный график покупок золота центральными банками показывает ситуацию в перспективе:
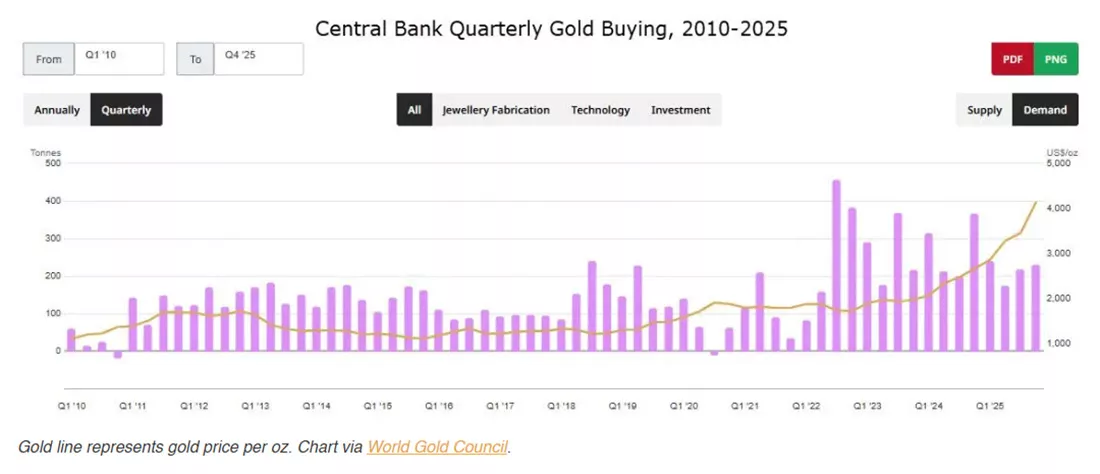
Центральные банки активно покупали золото, когда оно стоило около $1.600 долларов за унцию. Они активно покупали по цене $2.000 долларов. И едва замедлились, когда металл поднялся выше $4.000 долларов.
Итак, если бы на рынке золота действительно образовался спекулятивный пузырь, как утверждают некоторые финансовые СМИ, разве покупатели из официального сектора не отступили бы? Разве они не подождали бы неизбежной коррекции, а затем пополнили свои запасы по гораздо более низкой цене? Конечно, они бы это сделали! Вместо этого они остаются одними из самых активных покупателей, несмотря на рост цен.
Чувствительны ли центральные банки к ценам, как обычные инвесторы? Конечно, чувствительны! Несмотря на то, что центральные банки работают в огромных масштабах (одна метрическая тонна стоит около $161 миллиона долларов по сегодняшним ценам), у них есть бюджеты, как и у нас с вами.
Я полагаю, что данные свидетельствуют о том, что в игре есть что-то еще. Центральные банки проводят стратегическое перераспределение своих резервов. Они рассматривают золото как денежную страховку.
История подкрепляет эту точку зрения. В начале 2000-х годов золото в течение многих лет незаметно росло прежде чем стала очевидной общая финансовая нестабильность. Наблюдать за краткосрочными колебаниями цен означало не замечать происходящих структурных изменений... И к тому времени, когда тенденция стала очевидной, мы оказались в эпицентре Великого финансового кризиса.
Важно вот что: центральные банки покупают золото не потому, что это модно. Или потому, что его цена выросла (или упала). Или потому, что это их единственный выбор. Центральные банки покупают физическое золото, потому что это, пожалуй, единственный финансовый актив, который не подвержен риску контрагента и риску дефолта.
И это совсем другая мотивация, нежели спекулятивные позиции с заемными средствами. Они добавляют золото в свои резервы, не потому что надеются, что цена вырастет. Они покупают золото, потому что знают, что оно будет в целости и сохранности в их хранилищах, когда понадобится.
Какова общая картина?
Когда заголовки кричат о «волатильности», а официальные лица обвиняют во всем иностранные спекуляции, стоит задать другой вопрос: что делают долгосрочные институциональные инвесторы? Они покупают. Они диверсифицируют резервы. И они принимают эти решения на десятилетия вперед.
Для индивидуальных инвесторов, особенно для тех из нас, кто думает о долгосрочной перспективе, это различие имеет значение. Пусть краткосрочные скачки цен попадают в новостные заголовки, именно долгосрочные монетарные тенденции формируют историю.
Читайте также
-
Эрик Спротт, валютный скептицизм и золото
Эрик Спротт — далеко не среднестатистический владелец драгоценных металлов. Недавно Forbes сообщил, что примерно 98% его состояния, оцениваемого в $3 миллиарда долларов, находятся в золоте и серебре. Какой из этого стоит извлечь урок, делится Питер Рейган.
26.05.2026 -
Когда «черное золото» угрожает глобальной финансовой стабильности
Помимо запасов обогащенного урана и количества ракет, запущенных каждой стороной, война США И Израиля против Ирана также имеет важнейший финансовый аспект, заслуживающий пристального внимания, пишет Сириль Жубер.
26.05.2026 -
Почему золото ценно?
В чем скрывается истинная ценность золота? Золото ценно, потому что оно решает проблему, столь же древнюю, как и сама торговля: как сохранить покупательную способность?
26.05.2026 -
Переоценка золота: пять историй, одна идея
Переоценка золота в институциональной среде больше не является теорией. На той неделе Россия продала часть золотого запаса, монетный двор Перта побил свой рекорд экспорта, а Сенат США впервые с 1970-х годов внес на рассмотрение законопроект о пересмотре системы хранения драгоценных металлов.
25.05.2026 -
Цена золота в биткоинах: очень показательно
Чтобы понять такую сложную вещь, как золото, часто полезно посмотреть на него с другой стороны. В прошлом году Филипп Эрлин предложил логарифмическую интерпретацию его цены, но есть еще один подход.
25.05.2026 -
Цены на золото и серебро по-прежнему находятся в состоянии неопределенности
Золото и серебро удерживают ключевые краткосрочные уровни поддержки, и хотя драгоценные металлы остаются в относительно нейтральной зоне, некоторые аналитики говорят, что волатильность на рынках облигаций на позапрошлой неделе может быть признаком изменения опасений.
25.05.2026 -
Золото, серебро и новые опасения, связанные с возросшей доходностью облигаций
Золото и серебро продолжают делать то, что у них получается лучше всего: приводить трейдеров в замешательство, поскольку драгоценные металлы стали значительно более изменчивыми в рамках общей модели консолидации.
25.05.2026 -
Золото не рухнет — оно даже не отреагировало на данные ФРС
Недавно опубликованные ФРС США данные должны были привести к падению цен на золото.
22.05.2026