


Когда цены на нефть перестают отражать реальность, золото становится эталоном
Последние данные NYMEX о поставках ясно показывают: бумажный рынок начинает давать сбой. В частности, будет поставлено всего около 3000 контрактов WTI со сроком погашения в мае 2026 года, по сравнению со средним историческим показателем в почти 90.000. Для неопытного наблюдателя это может показаться лишь технической деталью, но последствия этого значительны.
Фьючерсный контракт на нефть, теоретически, представляет собой обязывающее соглашение: поставить нефть или принять ее по истечении срока действия. В обычных условиях значительная часть контрактов достигает этой стадии, гарантируя, что фьючерсные цены остаются привязанными к физической реальности. Но сегодня эта связь ослабевает. Участники рынка массово выходят из сделки до истечения срока действия контракта — не из-за оппортунизма, а потому что отказываются брать на себя риск поставки на рынке, который стал слишком неопределенным.
Иными словами, рынок продолжает отражать цену, но все меньше участников готовы принять физическую поставку.
Для тех, кто годами следил за рынком серебра на COMEX, текущая ситуация на NYMEX вызывает тревогу. Мы видим там схожую динамику: рынок деривативов продолжает устанавливать цену, даже когда физический рынок ужесточается, а участники, способные принять поставку, уходят. В случае с серебром этот разрыв мог сохраняться долгое время — до тех пор, пока система окончательно не рухнула.
Именно через эту призму мы должны понимать текущую ситуацию.
Я пишу этот отчет как прямое продолжение моих недавних обсуждений в Гонконге с руководителями горнодобывающих компаний, хедж-фондов и участников физического рынка. Разрыв между финансовым восприятием и логистической реальностью никогда не был столь выраженным. Мы больше не находимся в фазе напряженности; мы вступили в фазу потрясений.
Ключевой момент прост, почти механичен: нефтяной рынок пересек свою критическую точку в середине апреля. Последние баррели, отгруженные из Персидского залива, достигли своих конечных нефтеперерабатывающих заводов. С этого момента любой дефицит предложения — оцениваемый в 11–13 миллионов баррелей в день — больше не может быть скрыт. Он должен где-то проявиться:
- либо в запасах, которые начнут быстро сокращаться;
- либо в нефтепродуктах, цены на которые резко скорректируются;
- либо в спросе, который придется сократить.
И все же, что примечательно, фьючерсный рынок остается на удивление спокойным.
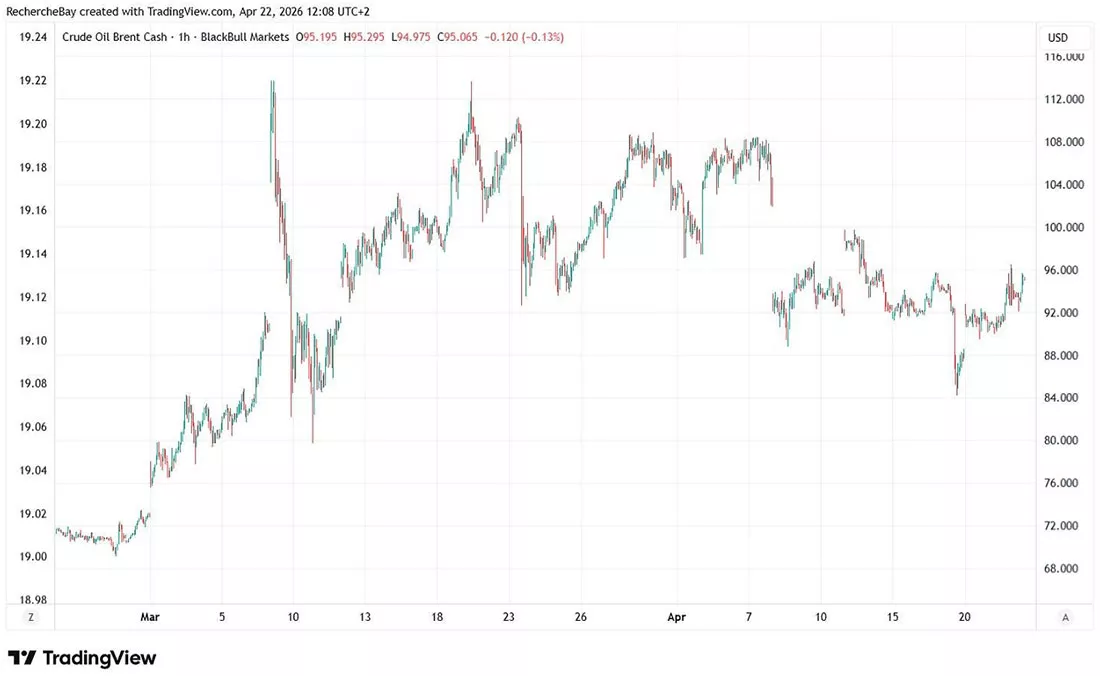
За последние 48 часов появился еще один сигнал — более технический, но не менее показательный. Фьючерсы на нефть ($USOIL) и подразумеваемая волатильность ($OVX) резко расходятся. Другими словами, цены остаются относительно стабильными, но стоимость хеджирования от резкого изменения цен растет.
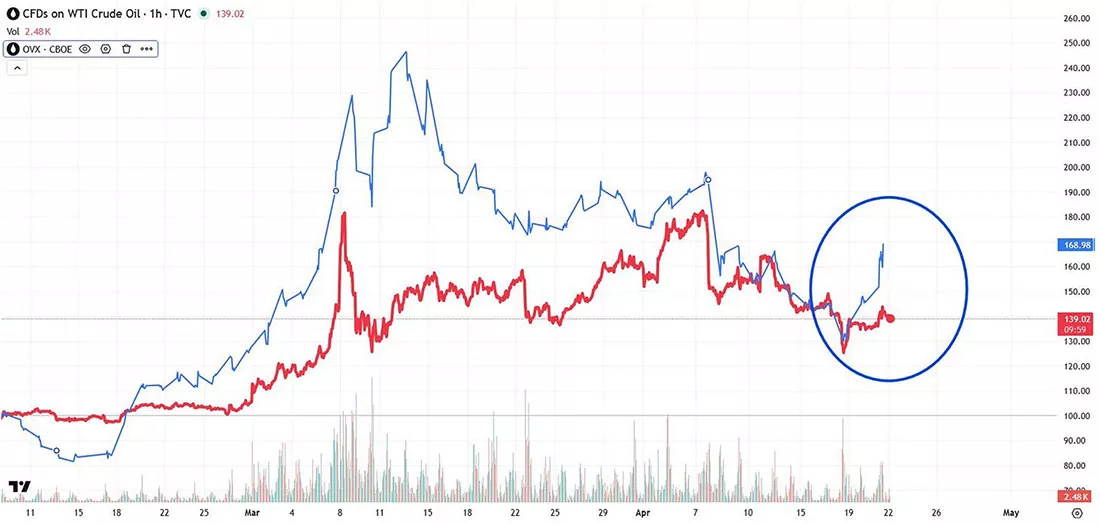
Такое расхождение редко бывает незначительным.
Оно указывает на то, что некоторые участники рынка — вероятно, крупные — больше не делают ставку на текущее направление движения цены, а на вероятность экстремального движения в будущем. На первый взгляд, рынок остается спокойным. Под поверхностью происходит сдвиг в ценообразовании рисков.
Это именно тот тип паттерна, который наблюдается во время критических переходных фаз: цена еще не движется, но рынок уже платит за защиту от того, что может произойти.
Таким образом, рынок отражает не отсутствие риска, а отсутствие участия.
Этот момент является фундаментальным.
Мы сталкиваемся не с простым рыночным лагом. Мы сталкиваемся с рынком, который временно утратил способность агрегировать физическую информацию. Арбитраж стал слишком сложным, слишком рискованным, слишком капиталоемким. Связь между бумажными и физическими активами ослабевает — и этот разрыв может сохраняться до тех пор, пока он больше не сможет существовать.
Тем временем физическая система продолжает ужесточаться.
Шок носит преимущественно логистический характер. Это не просто теоретический дисбаланс между спросом и предложением, а конкретная блокировка потоков, особенно в районе Ормузского пролива. Даже в оптимистичном сценарии быстрого возобновления поставок задержки в транспортировке создают задержку, которая делает шок неизбежным.
Это запускает самоподдерживающуюся динамику: дефицит нефти снижает производительность нефтеперерабатывающих заводов, это снижение уменьшает запасы нефтепродуктов, падение запасов повышает маржу, стимулируя увеличение производительности,что еще больше усиливает давление на доступную нефть.
Такой замкнутый круг характерен для физических рынков, находящихся в состоянии сильного стресса. Он разрешается не только ценами, но и разрушением спроса.
И именно здесь рынок становится нестабильным.
Потому что, пока нефть остается на поверхности, под землей нарастает напряжение. Запасы приближаются к критическому уровню. Потоки поставок становятся фрагментированными. Рыночные решения приобретают политическое измерение. Цена постепенно перестает быть фактором балансировки и становится инструментом нормирования.
Именно в таких условиях рынок золота приобретает новое измерение.
Когда цены на энергоносители становятся непредсказуемыми, когда рынки производных инструментов перестают отражать физическую реальность и когда нарушаются цепочки поставок, золото снова становится якорным активом. Не только против инфляции, но и против более широкой потери доверия к самой системе.
Парадокс момента заключается в следующем:
- Нефть посылает противоречивые сигналы.
- Рынок на первый взгляд кажется спокойным, даже несмотря на растущие риски.
- Но золото уже начинает отражать эту неразбериху.
Если эта фаза продолжится, недавний рост цен на золото не будет просто краткосрочной тенденцией.
Он будет отражать гораздо более глубокий сдвиг: сдвиг рынка, который постепенно перестает верить, что указанная цена по-прежнему является истинной ценой на мировом рынке.
Читайте также
-
Эрик Спротт, валютный скептицизм и золото
Эрик Спротт — далеко не среднестатистический владелец драгоценных металлов. Недавно Forbes сообщил, что примерно 98% его состояния, оцениваемого в $3 миллиарда долларов, находятся в золоте и серебре. Какой из этого стоит извлечь урок, делится Питер Рейган.
26.05.2026 -
Когда «черное золото» угрожает глобальной финансовой стабильности
Помимо запасов обогащенного урана и количества ракет, запущенных каждой стороной, война США И Израиля против Ирана также имеет важнейший финансовый аспект, заслуживающий пристального внимания, пишет Сириль Жубер.
26.05.2026 -
Почему золото ценно?
В чем скрывается истинная ценность золота? Золото ценно, потому что оно решает проблему, столь же древнюю, как и сама торговля: как сохранить покупательную способность?
26.05.2026 -
Переоценка золота: пять историй, одна идея
Переоценка золота в институциональной среде больше не является теорией. На той неделе Россия продала часть золотого запаса, монетный двор Перта побил свой рекорд экспорта, а Сенат США впервые с 1970-х годов внес на рассмотрение законопроект о пересмотре системы хранения драгоценных металлов.
25.05.2026 -
Цена золота в биткоинах: очень показательно
Чтобы понять такую сложную вещь, как золото, часто полезно посмотреть на него с другой стороны. В прошлом году Филипп Эрлин предложил логарифмическую интерпретацию его цены, но есть еще один подход.
25.05.2026 -
Цены на золото и серебро по-прежнему находятся в состоянии неопределенности
Золото и серебро удерживают ключевые краткосрочные уровни поддержки, и хотя драгоценные металлы остаются в относительно нейтральной зоне, некоторые аналитики говорят, что волатильность на рынках облигаций на позапрошлой неделе может быть признаком изменения опасений.
25.05.2026 -
Золото, серебро и новые опасения, связанные с возросшей доходностью облигаций
Золото и серебро продолжают делать то, что у них получается лучше всего: приводить трейдеров в замешательство, поскольку драгоценные металлы стали значительно более изменчивыми в рамках общей модели консолидации.
25.05.2026 -
Золото не рухнет — оно даже не отреагировало на данные ФРС
Недавно опубликованные ФРС США данные должны были привести к падению цен на золото.
22.05.2026