


Хотя ФРС говорит о сокращении QE, в августе баланс вырос на $111 млрд
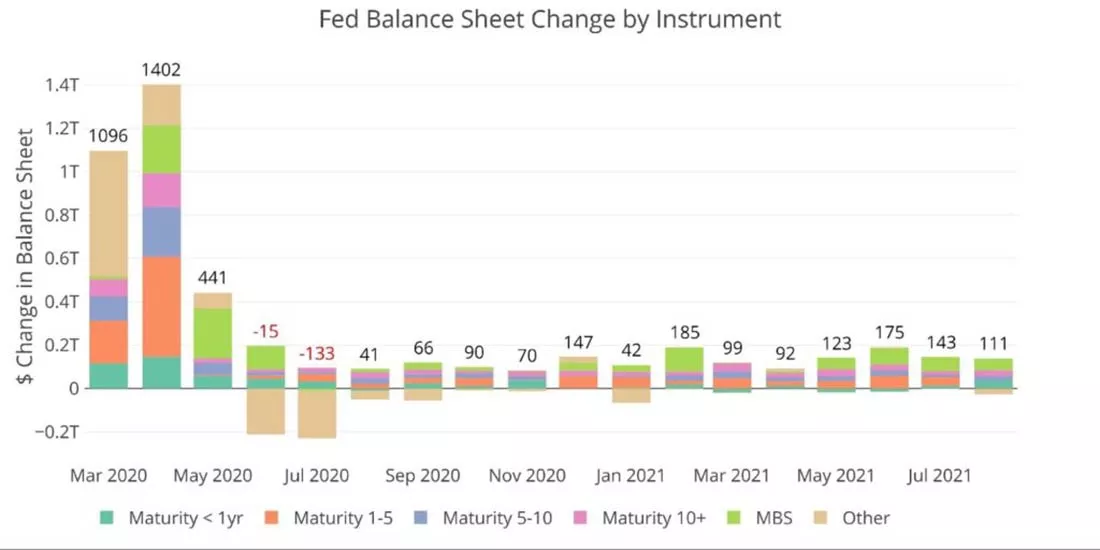
На графике ниже показано, как увеличился баланс ФРС за последние 18 месяцев. В глаза сразу бросается значительный всплеск после начала пандемии Covid-19, поскольку в течение 2 месяцев было добавлено $2,5 триллиона долларов. Ежемесячные изменения с тех пор отражают процесс количественного смягчения, осуществляемого в режиме автопилота.
Программа QE включает в себя ежемесячные покупки активов на сумму около $120 миллиардов долларов: $40 млрд уходит на обеспеченные ипотекой ценные бумаги (MBS), а $80 млрд — на казначейские облигации. Как показывают данные, эти цифры не точны, а приблизительны.
За последний месяц объем MBS увеличился на $53 миллиарда долларов, а казначейских облигаций — почти на $85 миллиардов, что компенсировалось снижением показателя «Прочие» на $24,6 миллиарда.
В прошлом году категория «Прочие» росла и падала на основе договоров РЕПО. Это противоположность соглашений об обратном РЕПО. При стандартном РЕПО ФРС покупает у дилера ценную бумагу с соглашением вернуть ее. Эта мера была введена как временное, а не постоянное добавление к балансу. Эти соглашения о выкупе оказывают поддержку рынку казначейских облигаций, обеспечивая неограниченную ликвидность.
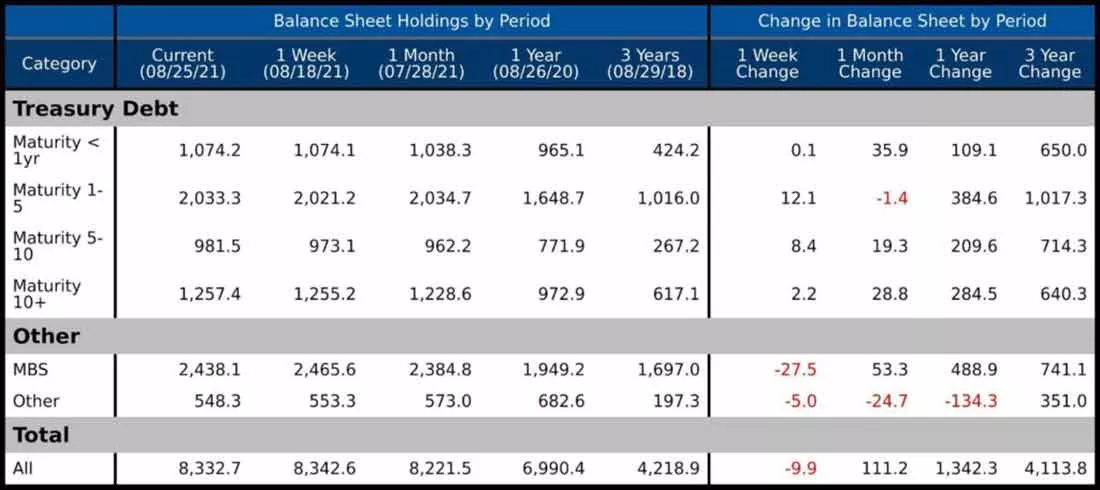
В таблице ниже показана разбивка запасов по инструментам и изменение за указанный период. Основные выводы:
- За последний год баланс вырос на $1,34 трлн долларов; в среднем прирост составлял около $112 млрд долларов в месяц вместо запланированных $120 млрд. В последние месяцы наблюдается тенденция к превышению этого среднего значения, за исключением августа, когда прирост составил $111 млрд.
- Баланс увеличился на $4 трлн долларов за 3 года, и большая часть прироста пришлась на период после появления Covid-19.
- В последний месяц ФРС изменила механизм, добавив облигаций со сроком погашения менее 1 года на $36 млрд долларов и не добавив облигаций со сроком погашения 1-5 лет.
- $36 млрд за один месяц — это 1/3 суммы, добавленной за последний год ($109 млрд долларов). Почти 40% баланса облигаций приходится на долг со сроком погашения от 1 до 5 лет, и еще 40% — на облигации со сроком погашения 5+ лет.
- Объем MBS вырос на $489 млрд долларов за последний год, а объем казначейских облигаций — почти на $1 трлн.
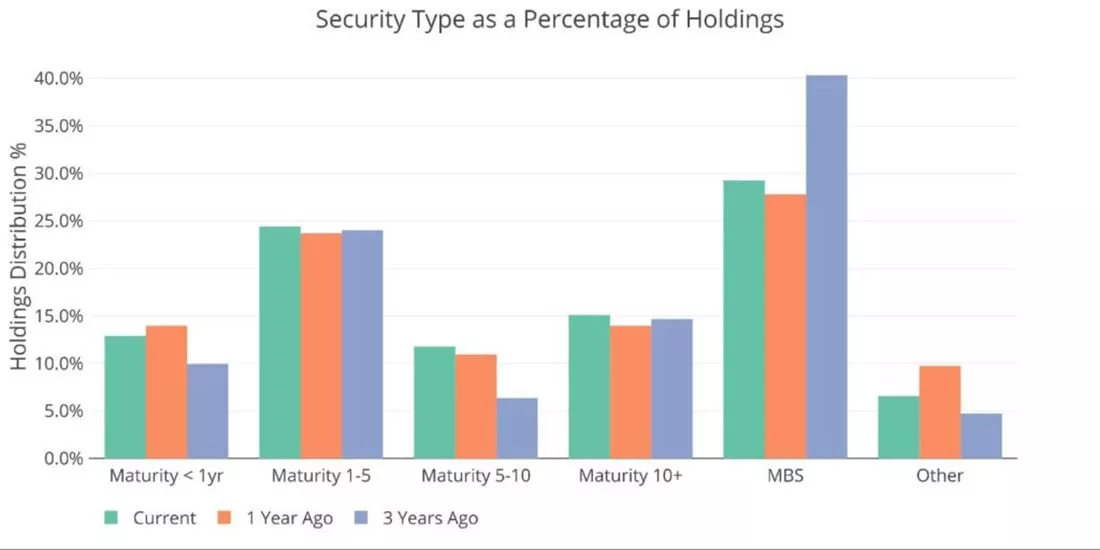
На графике ниже показано относительное (процентное) распределение по продуктам. Хотя абсолютные значения увеличились довольно значительно, как показано в таблице выше, распределение активов несколько изменилось. MBS составляли 40% баланса 3 года назад, но этот показатель упал до менее 30%, поскольку доля краткосрочных (менее 1 года) и среднесрочных (5-10 лет) бумаг увеличились с 10% до 13% и 6,4 % до 11,8% соответственно.
Недельные изменения
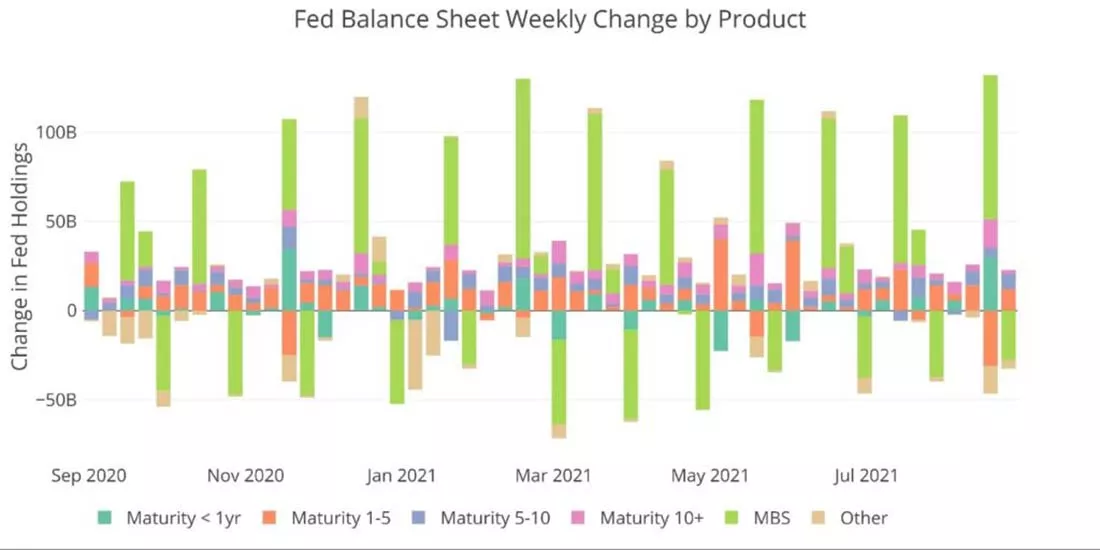
Еще один график, на который стоит обратить внимание, — это еженедельное изменение баланса. Любой, кто внимательно следит за балансом, заметит, что он падает раз в месяц, прежде чем снова подняться. Ниже показано, как баланс ФРС меняется неделя за неделей. Как видно, существует несколько устойчивых тенденций:
- Часть MBS подлежит погашению примерно каждые четыре недели. Это приводит к небольшому уменьшению баланса за эту неделю.
- Большая часть MBS закупается каждые 4 недели, что превышает число MBS, которые подлежат погашению. Это ведет к резкому скачку баланса за эту неделю.
- Казначейские ценные бумаги подлежат погашению и приобретаются с меньшей волатильностью.
На последней неделе погашению подлежали MBS на $27 миллиардов долларов против $80 миллиардов, купленных на предыдущей неделе. Долги со сроком погашения 1-5 лет также сократились на $31 млрд на предыдущей неделе.
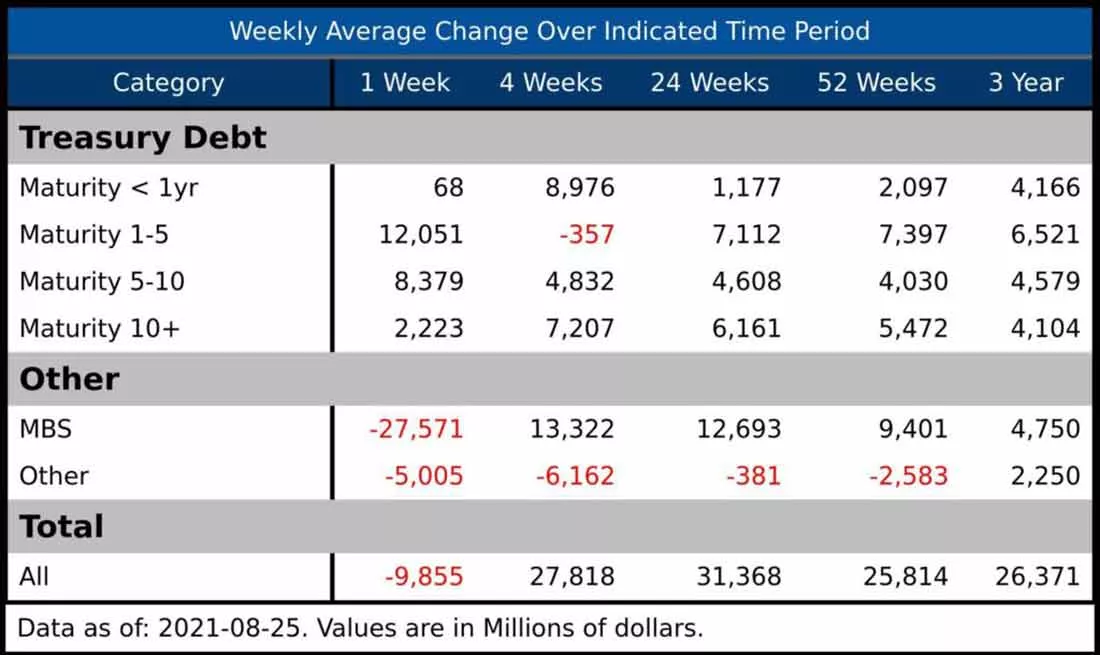
В таблице ниже показано сравнение последней недели со средними значениями за 4, 24, 52 и 156 (3 года) недель. Средние значения за неделю нужны, чтобы определить, ускоряются ли или замедляются текущие периоды (1 и 4 недели).
Историческая перспектива
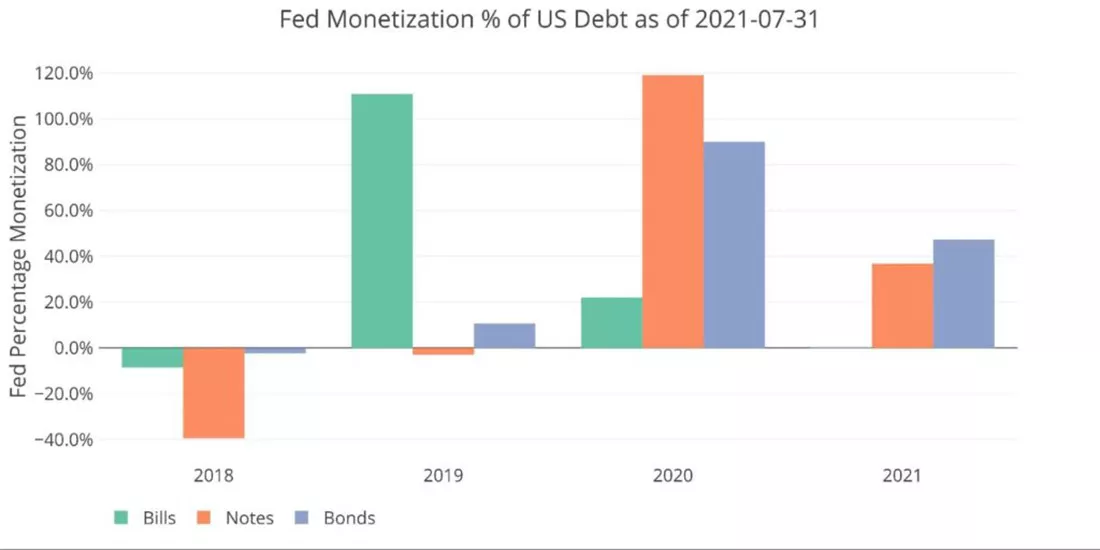
ФРС явно монетизирует долг США. На приведенном ниже графике данные анализа долга сопоставляются с данными баланса ФРС. Хотя из-за характера отчетности совпадение не идеальное, ниже можно увидеть полученные результаты. Здесь особое внимание уделяется казначейским ценным бумагам: векселям (срок погашения менее 1 года), нотам (1-10 лет) и облигациям (10+ лет). Это основная часть выпуска долговых обязательств и покупок ФРС.
ФРС монетизировала большой процент долговых обязательств, выпущенных с января 2020 года. Акцент сделан на нотах и облигациях, так как центробанку нужно контролировать долгосрочные ставки.
На первом графике показан долг, добавленный казначейством за каждый из последних 4 лет, по инструментам. На графике ниже показан процент этого долга, который выкупила ФРС. В 2020 году ФРС монетизировала более 100% нот и 90% облигаций. В 2021 году эти цифры упали до 37% и 47% соответственно. Хотя это и не полная монетизация, она все же масштабна.

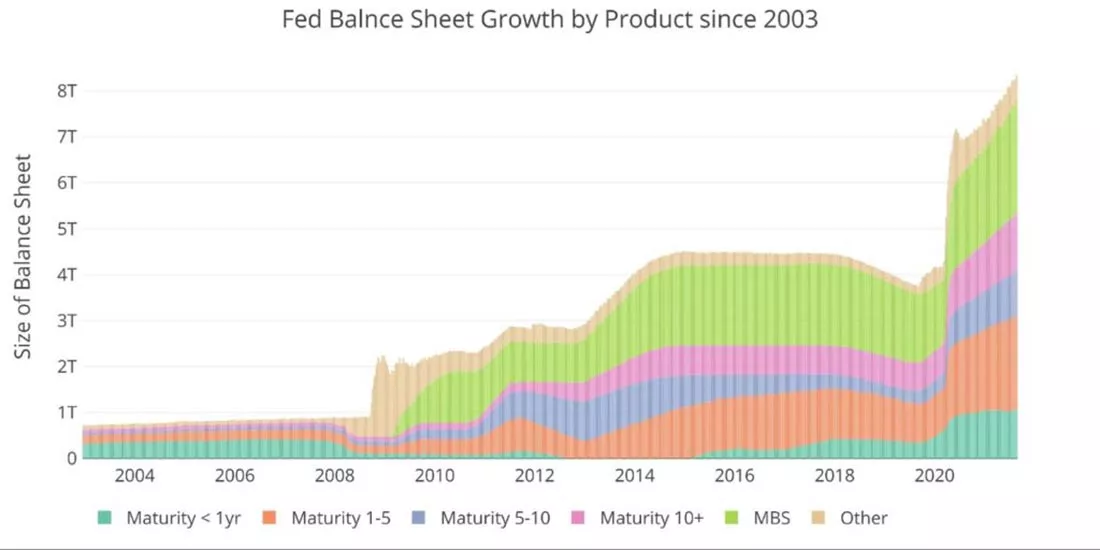
На последнем графике представлен более долгосрочный взгляд на балансовый отчет. Он отчетливо показывает, как изменилось использование баланса после мирового финансового кризиса. С 2017 по 2019 можно увидеть небольшое сокращение перед массовым всплеском из-за Covid-19.
На данном этапе ФРС не сможет приблизиться к сокращению баланса. При грядущем увеличении бюджетных расходов и экономике, зависимой от низких процентных ставок, рост баланса может ускориться, а не замедлиться.
Что это значит для золота и серебра
ФРС в ловушке. Они не могут допустить повышения процентных ставок, иначе вся экономика рухнет, но если они сохранят денежно-кредитные стимулы, инфляция, скорее всего, будет расти. Как показано выше, в этом году они монетизировали огромную сумму долга США (примерно 40%). Правительству нужна эта денежная поддержка, иначе повышение долгосрочных ставок окажет давление на федеральный дефицит.
ФРС может говорить о сокращении и даже предпринимать попытки сделать это, но они неизбежно изменят курс и начнут увеличивать баланс более чем на $120 млрд в месяц. Это продолжит стимулировать рост денежной массы, оказывая понижательное давление на доллар и повышающее давление на инфляцию. Есть ли у них инструменты для борьбы с инфляцией? Да. Но последствия этого настолько разрушительны с политической точки зрения, что они предпочтут более высокую инфляцию, чем коллапс экономики. И отличную защиту в это время обеспечат инвестиции в золото и серебро.
Читайте также
-
Когда «черное золото» угрожает глобальной финансовой стабильности
Помимо запасов обогащенного урана и количества ракет, запущенных каждой стороной, война США И Израиля против Ирана также имеет важнейший финансовый аспект, заслуживающий пристального внимания, пишет Сириль Жубер.
26.05.2026 -
Переоценка золота: пять историй, одна идея
Переоценка золота в институциональной среде больше не является теорией. На той неделе Россия продала часть золотого запаса, монетный двор Перта побил свой рекорд экспорта, а Сенат США впервые с 1970-х годов внес на рассмотрение законопроект о пересмотре системы хранения драгоценных металлов.
25.05.2026 -
Золото не рухнет — оно даже не отреагировало на данные ФРС
Недавно опубликованные ФРС США данные должны были привести к падению цен на золото.
22.05.2026 -
Тед Окли предупреждает о долговой ловушке ИИ и истощении потребительских ресурсов
Поскольку доходность 30-летних казначейских облигаций США достигает уровней, невиданных со времен мирового финансового кризиса, возникает серьезный разрыв между эйфорией Уолл-стрит, вызванной развитием технологий, и ухудшающейся финансовой реальностью среднестатистического американца.
22.05.2026 -
Цены на золото стабилизировались на уровне $4.500 долларов
Цены на золото остаются в пределах $4.500 долларов, но могут привлечь внимание инвесторов, поскольку динамика в производственном и сервисном секторах США остается сдержанной.
22.05.2026 -
Тревога на рынке облигаций: рост доходности, риски стагфляции и потенциал драгметаллов
Резкий скачок доходности государственных облигаций США 15 мая 2026 года привлек внимание трейдеров не случайно. Доходность 10-летних казначейских облигаций США подскочила до 4,57%, а 30-летних превысила 5%, наряду с заметным ростом доходности японских облигаций, что свидетельствует о быстрой переоценке экономических ожиданий. Это не просто шум — это сочетание опасений по поводу роста инфляции, изменения политики ФРС и стагфляции, что перекликается с одним из самых сложных периодов в современной экономической истории: 1970-ми годами.
20.05.2026 -
Серебро и индекс Доу-Джонса: как определить переход от бумажных активов к физическим
Цена на серебро упала примерно на 10% 15 мая 2026 года после того, как саммит Трампа и Си Цзиньпина в Пекине завершился без заключения значимого торгового соглашения. Эта распродажа воспринималась как плохая новость. Однако для долгосрочных инвесторов в серебро все было наоборот.
19.05.2026 -
UNIT, валюта стран БРИКС: конкурент доллара?
На протяжении всей истории ведущая мировая держава поддерживала свое господство благодаря военной и валютной мощи. Хотя Соединенные Штаты играли эту роль более полувека, их могущество ослабевает под тяжестью многочисленных войн, неоднократных санкций и экспоненциального роста долга, который впервые с 1945 года превышает ВВП. По мере того, как центр мировой экономики постепенно смещается из Соединенных Штатов в страны Глобального Юга, и золотые резервы следуют за ними, может ли появиться новая гегемонистская валюта, способная конкурировать с долларом?
19.05.2026