


Инвестиции в ETF с кредитным плечом вызвали падение золота и серебра в январе
Эгемен Эрен, Ингомар Крон и Карамфил Тодоров в ежеквартальном обзоре БМР написали:
После продолжительного ралли в течение 2025 года и в начале 2026 года цены на драгоценные металлы, такие как золото и серебро, резко изменили направление в конце января и феврале 2026 года.
Эйфория розничных трейдеров, все чаще направляемая через биржевые фонды (ETF), создала предпосылки для резких колебаний, продолжая тенденцию 2025 года. Ежедневная перебалансировка биржевых фондов с кредитным плечом и ликвидации, инициированные маржинальным кредитованием, усилили колебания, особенно на рынке серебра.
После удвоения по сравнению с 2025 годом и роста более чем на 50% в январе 2026 года цена на серебро упала примерно на 30% за один день в конце января (синяя линия на графике ниже). Золото в целом следовало аналогичной, но менее экстремальной модели (красная линия).
Обвал цен на драгоценные металлы, по-видимому, совпал с изменениями ожиданий относительно доллара США и траектории денежно-кредитной политики, но его трудно было согласовать с более широкими изменениями фундаментальных факторов.
Авторы предположили, что внезапное падение цен — и столь же резкий рост волатильности — были результатом высокой степени заемного финансирования на рынке.
Резкое падение цен и всплеск волатильности драгоценных металлов указывают на роль розничных потоков и усиление ценовых движений из-за вынужденных продаж со стороны ETF с заемным финансированием, инвесторов, следующих за трендом, таких как консультанты по товарной торговле (CTA), и динамики маржи.
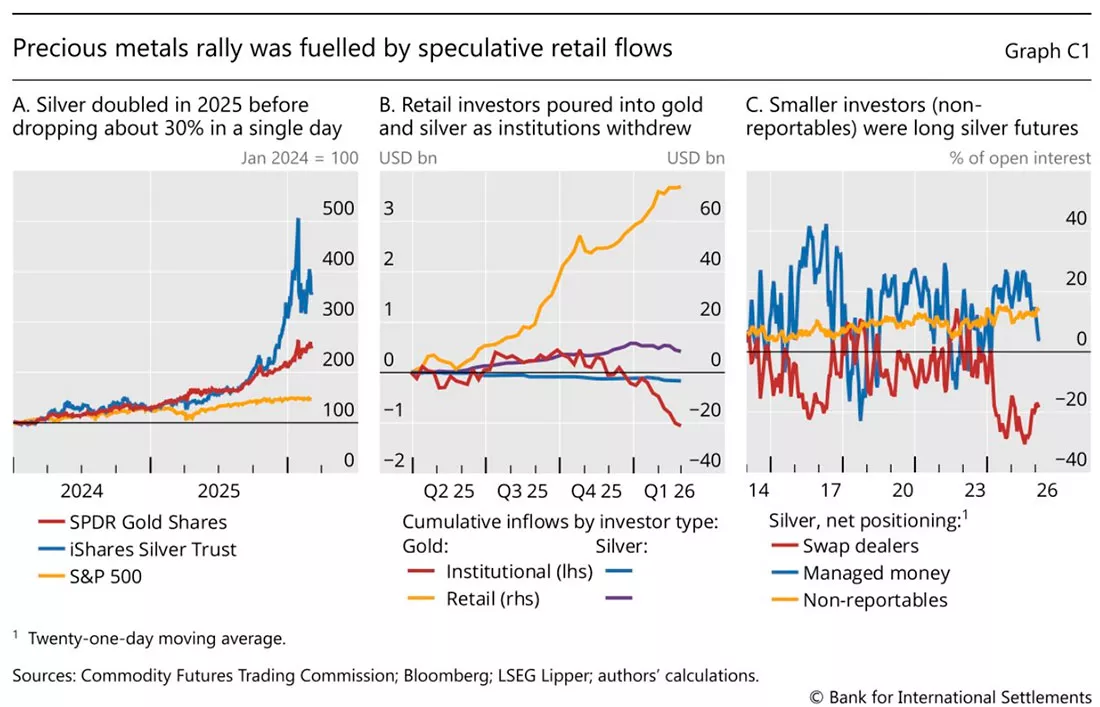
Эрен, Крон и Тодоров заявили, что данные о движении средств указывают на то, что основным источником притока средств в фонды серебра и золота в преддверии внезапной распродажи были не крупные институциональные инвесторы, а розничные инвесторы.
В отличие от них, институциональные инвесторы сохраняли стабильные позиции или даже сокращали их.
Кроме того, данные о позициях на фьючерсных рынках показывают непропорционально большую долю долгосрочных позиций с использованием кредитного плеча среди мелких спекулятивных инвесторов.
Не подлежащие отчетности инвесторы — как правило, мелкие инвесторы — занимали длинные позиции по фьючерсам на серебро перед коррекцией. По мере резкого падения цен и повышения требований к марже биржами этим инвесторам, вероятно, пришлось быстро сократить позиции.
«Управляемые средства» — включая CTA и институциональных инвесторов — также сокращали длинные позиции, в то время как дилеры вмешивались, чтобы обеспечить ликвидность, сокращая короткие позиции.
Авторы написали, что розничные инвесторы уже некоторое время отдают предпочтение ETF как способу получения доступа к драгоценным металлам.
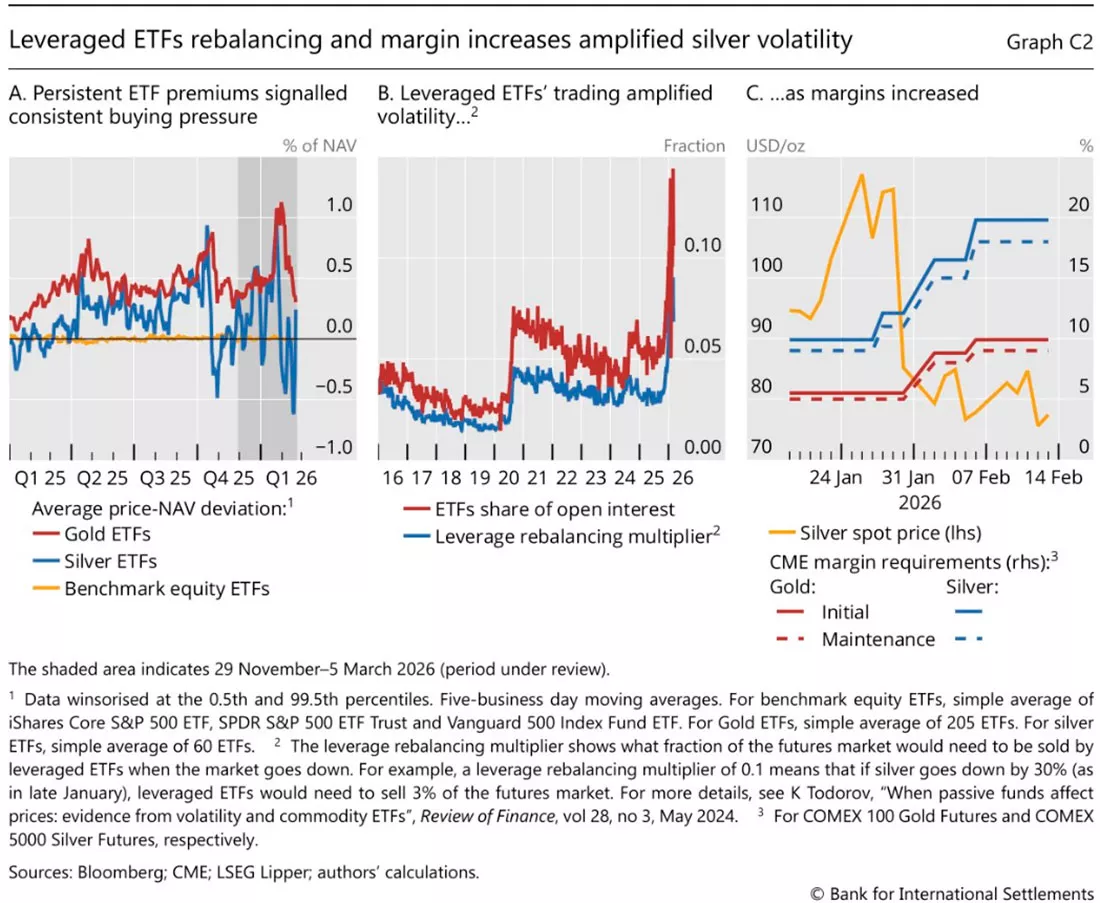
Устойчивая премия, устанавливаемая ETF на золото и серебро по отношению к их чистой стоимости активов (NAV), свидетельствовала о сильном, одностороннем давлении покупателей, которое превзошло арбитраж на первичном рынке.
Такая устойчивая премия возникает, когда спрос на акции ETF превышает возможности уполномоченных участников по созданию новых акций и поставке физического металла для снижения рыночных цен до уровня NAV.
Когда цены изменились в конце января, эта премия быстро сократилась, и для серебра превратилась в заметные скидки, что соответствует одностороннему давлению продавцов и резкому изменению потоков.
Аналитики БМР заявили, что ETF на серебро с кредитным плечом способствовали турбулентности за счет своих механизмов усиления.
Для поддержания фиксированного ежедневного кредитного плеча эти фонды проводят ребалансировку каждый день. Когда цены растут, они покупают базовый актив (часто через фьючерсы на серебро), чтобы восстановить целевое кредитное плечо, а когда цены падают, они продают базовый актив. Эта предсказуемая торговля, подобная импульсу, создает петли обратной связи, которые усиливают преобладающие тенденции и могут искажать цены.
Авторы написали, что след дестабилизирующей торговли ETF с кредитным плечом рос вместе с вызванным розничными инвесторами ажиотажем, который охватил рынки драгоценных металлов в преддверии драматической распродажи в январе.
Множитель ребалансировки с кредитным плечом, суммарный показатель влияния ежедневных потоков ребалансировки ETF с кредитным плечом на рынок, удвоился за 2025 год (синяя линия на графике ваше). Доля ETF на рынке следовала аналогичной динамике (красная линия). Это указывает на то, что активность ETF с кредитным плечом стала занимать большую долю рынка и усилила ценовые тенденции.
Затем, когда обвал начался, ликвидации, инициированные маржинальными требованиями, еще больше усилили распродажу.
Быстрое падение цен увеличило вариационную маржу по фьючерсным позициям, и несколько бирж ужесточили требования к первоначальной марже во время этого эпизода. В результате возникшее давление на финансирование вынудило участников, наиболее подверженных падению, сократить кредитное плечо, как это было в прошлых стрессовых ситуациях.
Ликвидация позиций инвесторов, наряду с систематическими продажами в результате ребалансировки ETF с кредитным плечом во время падения, вероятно, усилила понижательное давление, создав самоподдерживающийся цикл более низких цен и дальнейших маржинальных требований.
Читайте также
-
Эрик Спротт, валютный скептицизм и золото
Эрик Спротт — далеко не среднестатистический владелец драгоценных металлов. Недавно Forbes сообщил, что примерно 98% его состояния, оцениваемого в $3 миллиарда долларов, находятся в золоте и серебре. Какой из этого стоит извлечь урок, делится Питер Рейган.
26.05.2026 -
Когда «черное золото» угрожает глобальной финансовой стабильности
Помимо запасов обогащенного урана и количества ракет, запущенных каждой стороной, война США И Израиля против Ирана также имеет важнейший финансовый аспект, заслуживающий пристального внимания, пишет Сириль Жубер.
26.05.2026 -
Почему золото ценно?
В чем скрывается истинная ценность золота? Золото ценно, потому что оно решает проблему, столь же древнюю, как и сама торговля: как сохранить покупательную способность?
26.05.2026 -
Переоценка золота: пять историй, одна идея
Переоценка золота в институциональной среде больше не является теорией. На той неделе Россия продала часть золотого запаса, монетный двор Перта побил свой рекорд экспорта, а Сенат США впервые с 1970-х годов внес на рассмотрение законопроект о пересмотре системы хранения драгоценных металлов.
25.05.2026 -
Цена золота в биткоинах: очень показательно
Чтобы понять такую сложную вещь, как золото, часто полезно посмотреть на него с другой стороны. В прошлом году Филипп Эрлин предложил логарифмическую интерпретацию его цены, но есть еще один подход.
25.05.2026 -
Цены на золото и серебро по-прежнему находятся в состоянии неопределенности
Золото и серебро удерживают ключевые краткосрочные уровни поддержки, и хотя драгоценные металлы остаются в относительно нейтральной зоне, некоторые аналитики говорят, что волатильность на рынках облигаций на позапрошлой неделе может быть признаком изменения опасений.
25.05.2026 -
Золото, серебро и новые опасения, связанные с возросшей доходностью облигаций
Золото и серебро продолжают делать то, что у них получается лучше всего: приводить трейдеров в замешательство, поскольку драгоценные металлы стали значительно более изменчивыми в рамках общей модели консолидации.
25.05.2026 -
Золото не рухнет — оно даже не отреагировало на данные ФРС
Недавно опубликованные ФРС США данные должны были привести к падению цен на золото.
22.05.2026