


- Формирование связи между экономической безопасностью и стратегическими ресурсами
- Цена на золото резко выросла
- Ограничения промышленного предложения
- Серебро выигрывает от геополитики и промышленного спроса
- Ресурсный национализм
- Взгляд на геополитическую волатильность
- Последствия ралли драгоценных металлов
Геополитика подтверждает, что золото является ключевым стратегическим активом
Стремительный подъем цен на драгоценные металлы отражает не обычные рыночные колебания, а глубинную переоценку долгосрочных рисков и стратегической значимости этих активов в условиях нарастающей фрагментации мирового порядка.
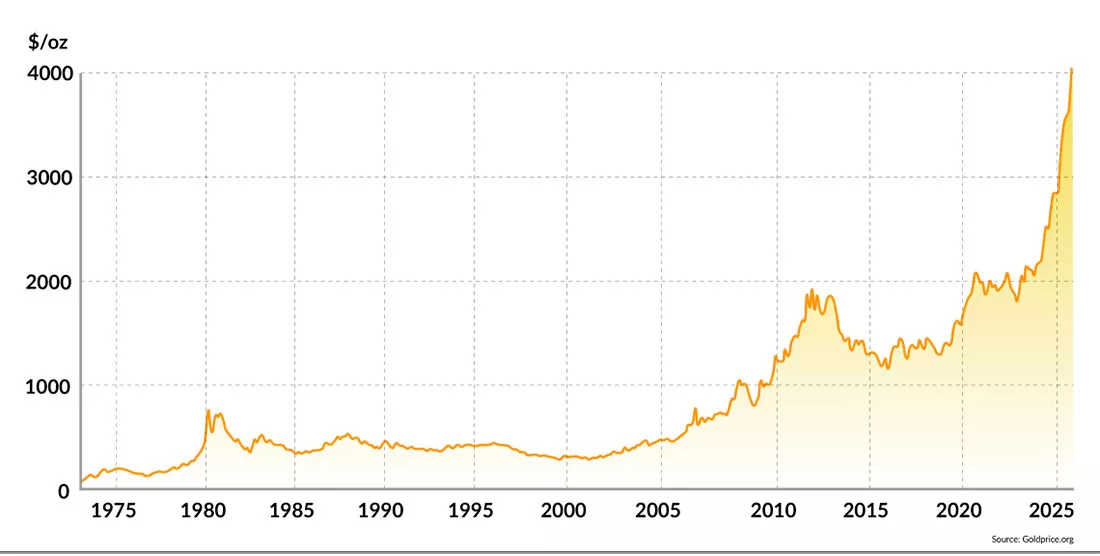
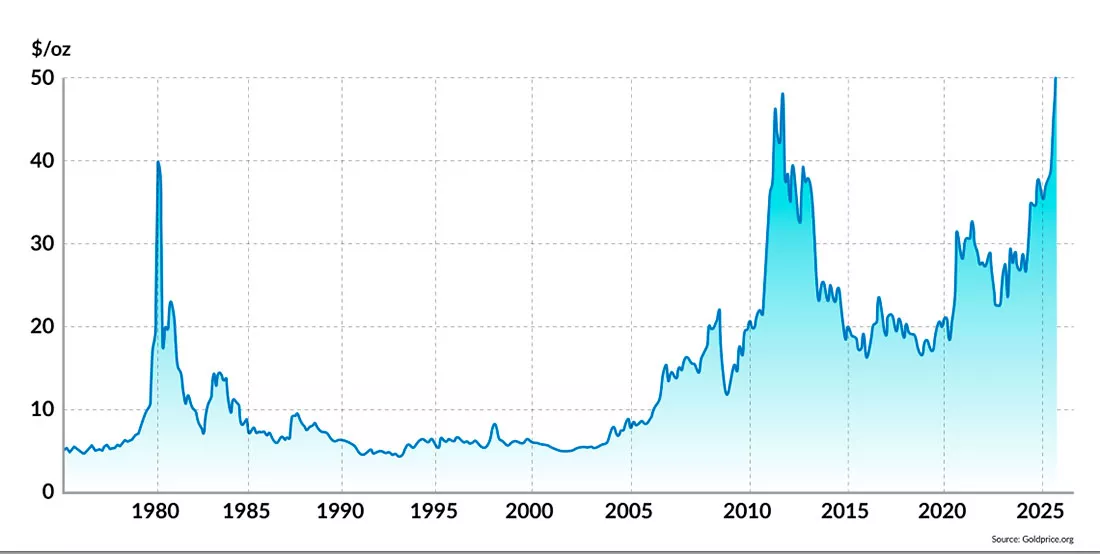
Текущий год ознаменовался кардинальным сдвигом на рынке драгметаллов. С начала января котировки золота, серебра и платины увеличились приблизительно на 60%, 75% и 80% соответственно, закрепившись на исторически высоких и устойчивых уровнях. При этом за минувшее десятилетие стоимость золота выросла в 4 раза, серебра — в 3 раза, а платины — вдвое.
Цена на золото оказалась особенно примечательной: в начале октября она превысила отметку в $4.000 долларов, а во второй половине того же месяца достигла исторического максимума в $4.381 доллар, хотя и снизилась из-за фиксации прибыли. Тем не менее, недавняя серия рекордных уровней еще больше укрепила его статус самого ценного индивидуального актива в мире с текущей рыночной капитализацией около $28 триллионов долларов.
Драгметалл даже обогнал самую дорогую компанию в мировой экономике и второй по стоимости отдельный актив — Nvidia, с рыночной капитализацией около $4,5 трлн долларов, не говоря уже о самой популярной криптовалюте, биткоине, стоимость которой составляет $2,5 трлн долларов. Даже серебро занимает шестое место в мире по стоимости отдельного актива — $2,7 трлн долларов.
Можно утверждать, что традиционные финансовые подходы к оценке активов оказались неэффективными для объяснения резкого роста цен на драгоценные металлы в этом году после устойчивого, но неуклонного роста цен с момента отмены золотого стандарта в 1971 году, когда цены были зафиксированы на уровне $35 долларов за унцию.
Традиционные экономические детерминанты — инфляция и процентные ставки — сохраняют значимость при анализе краткосрочных колебаний цен на драгоценные металлы. Однако их воздействие все теснее переплетается с многофакторной геополитической динамикой.
Суть происходящих изменений заключается в эрозии однополярной модели, основанной на доминировании США и обеспечиваемой ими институционально‑экономической стабильности. На смену ей приходит многополярный миропорядок, характеризующийся повышенной политической турбулентностью. Данный тренд усилился в период второго президентского срока Дональда Трампа.
Формирование связи между экономической безопасностью и стратегическими ресурсами
В этой меняющейся многополярной среде золото, серебро и платина вышли за рамки своих традиционных функций хеджирования от инфляции и экономической неопределенности. Эти драгоценные металлы приобрели новое геополитическое значение как безопасные убежища в период повышенной нестабильности, связанной с проблемами национальной безопасности, и как якоря на фоне растущих суверенных и финансовых рыночных рисков.
В отличие от других безопасных активов, таких как государственные облигации, которые несут в себе контрагентский риск, или фиатные валюты, которые могут быть выпущены по желанию, стоимость золота и других драгоценных металлов не зависит от все более ненадежных обещаний какой-либо отдельной страны или ее эгоистичной политики.
Следовательно, наиболее значительным фактором, определяющим покупки драгоценных металлов в этом году, стал ускоренный и скоординированный переход — в основном незападных центральных банков, а также некоторых западных стран — от доллара и других основных валют к увеличению запасов золота и других драгоценных металлов.
Эта тенденция усугубляется растущей обеспокоенностью частных инвесторов растущим дефицитом глобальной ликвидности. Это подогрело их спрос на паевые инвестиционные фонды, основанные на золоте и серебре, настолько, что нескольким финансовым компаниям пришлось приостановить приток средств в свои инвестиционные программы, связанные с драгоценными металлами.
Таким образом, центральные банки стали заметными участниками этой тенденции. В 2025 году некоторые из наиболее стратегически мыслящих управляющих резервами активизировали накопление золота в рамках целенаправленных усилий по диверсификации и дедолларизации.
Цена на золото резко выросла
В связи с геополитическими изменениями и постепенной дедолларизацией центральные банки стран с наибольшим числом участников увеличивают свои запасы золота, одновременно сокращая долларовые позиции.
Такое поведение обусловлено не только традиционным управлением портфельными рисками, но и геополитическими расчетами. Символическая и структурная роль золота в государственных балансах выводит его за рамки простого товара. Такие покупки менее чувствительны к краткосрочным колебаниям цен и более основаны на обеспечении долгосрочных резервов.
Постоянное использование западных валют в качестве инструмента внешней политики посредством санкций также вселило глубоко укоренившийся страх в незападные страны, из-за чего огромные долларовые резервы теперь воспринимаются как стратегическая уязвимость.
В ответ на это центральные банки стран БРИКС+, во главе с Китаем и Россией, вступили в самый агрессивный период накопления золота в современной истории. Это не просто диверсификация; это целенаправленная стратегия поддержки потенциальных новых валютных механизмов.
Таким образом, спекуляции, развернувшиеся на протяжении 2025 года о системе торговых расчетов БРИКС+, частично обеспеченной золотом, на основе корзины сырьевых товаров, отчасти объясняют стратегические покупки со стороны незападных центральных банков и частных инвесторов.
Важным результатом этого спроса на драгоценные металлы на государственном уровне стало создание неформального ценового порога, который затягивает огромные объемы физического золота в государственные хранилища. В свою очередь, это укрепляет институционализацию золота и драгоценных металлов как стратегических активов. Волатильность торговой политики также сыграла значительную роль, особенно в отношении таких металлов, как серебро и платина, чьи цепочки поставок и производство более глобально интегрированы и чувствительны к изменениям.
Золото и драгоценные металлы рассматриваются все большим числом центральных банков и частных инвесторов как основа новой глобальной финансовой и многополярной политической архитектуры.
Возобновление агрессивных пошлин США при администрации Трампа, особенно на металлы и сырьевые материалы, привело к фрагментации сетей поставок. Страны, зависящие от экспорта или импорта промежуточных продуктов из серебра или платины, теперь сталкиваются с тарифными рисками и более рассредоточенными цепочками поставок.
По мере объединения торговых блоков и повышения тарифов стоимость и сложность поставок металлов по всему миру увеличиваются. Эта фрагментация дополнительно способствует росту цен на драгоценные металлы, одновременно усугубляя дефицит предложения.
В результате страны неявно связывают свою экономическую безопасность с наличием критически важных или стратегических товаров, среди которых золото, серебро и платина являются наиболее востребованными как нейтральное средство обмена и надежное средство сбережения. В самом крайнем проявлении этого явления — Россия, где золото стало ключевым компонентом финансовой защиты страны в форме ликвидного, общепризнанного актива, существующего за пределами контролируемой Западом банковской системы.
Короче говоря, золото и драгоценные металлы воспринимаются все большим числом центральных банков и частных инвесторов как основа новой глобальной финансовой и многополярной политической архитектуры. Этот порядок основан на увязке экономической безопасности с наличием разнообразных стратегических товаров, не контролируемых и не доминируемых каким-либо одним государством.
Ограничения промышленного предложения
В сфере серебра политическая нестабильность в горнодобывающих юрисдикциях усугубила геополитическое давление. Перу, ключевой производитель серебра, столкнулся с забастовками и социальными беспорядками в 2024 году, что привело к сокращению добычи и создало дополнительные риски в 2025 году.
В Китае предложения о повышении роялти на добычу вызвали напряженность между иностранным капиталом и государственным регулированием, угрожая новым инвестициям. Тем временем, разворот России в сторону блоков, свободных от прямого влияния Запада, нарушил традиционные ценовые связи и пути экспорта серебра.
Поскольку значительная часть серебра является побочным продуктом добычи цветных металлов, производители ограничены в возможности наращивать производство исключительно для удовлетворения спроса на серебро. Эти геополитические, нормативные и практические препятствия еще больше усугубили проблемы, связанные с растущим промышленным спросом на этот металл. Это, в свою очередь, приводит к более глубокому дефициту предложения, сокращению запасов и усилению спекулятивного интереса.
Серебро выигрывает от геополитики и промышленного спроса
Цена на серебро поднимается из-за геополитического финансового хеджирования и быстрорастущего промышленного спроса на этот металл.
Рост цен на платину, пожалуй, является самым интригующим примером пересечения геополитической нестабильности и промышленного возрождения. Этот металл долгое время находился в тени золота и палладия, но в 2025 году он вновь обрел силу.
Важнейшим фактором, определяющим рост цен, является нестабильность поставок, особенно в Южной Африке, на которую приходится значительная доля мирового производства платины. Страна сталкивается с хроническими структурными рисками: веерными отключениями электроэнергии, устареванием инфраструктуры, непредсказуемостью регулирования, трудовой напряженностью и инвестиционной стагнацией.
В 2025 году эти последствия усугубились, а спад производства стал более выраженным. По мере того, как инвесторы осознают геооперационный риск, связанный с базой поставок, все большую популярность приобретает идея о том, что платина может стать «ставкой на дефицит».
Одновременно с ростом промышленного спроса со стороны автомобильной промышленности, катализаторов, химической промышленности и зарождающихся технологий производства водородных топливных элементов, стремительному росту цен на платину способствовали как опасения дефицита, так и дальновидный промышленный спрос.
Другим аспектом энергетического перехода является геополитика. Глобальное стремление к нулевым выбросам углерода столкнулось с ограничением предложения, вызванным многолетним недофинансированием, что привело к серьезному структурному дефициту. Ситуация усугубилась конкуренцией стран в рамках «зеленого» перехода, которые все чаще рассматривают контроль над ресурсами, такими как серебро и платина, как жизненно важные стратегические активы.
Серебро, благодаря своей непревзойденной электропроводности, стало незаменимым компонентом для фотоэлектрических солнечных батарей, электромобилей и инфраструктуры 5G.
Платина, как важнейший катализатор в электролизерах и топливных элементах, приобрела критически важное значение в гонке за «зеленый» водород, при этом крупнейшие экономики вкладывают миллиарды долларов в ее инфраструктуру.
Таким образом, взаимодействие между ограничениями предложения и стратегическим контролем над ресурсами добавляет дополнительную геополитическую надбавку к стоимости драгоценных металлов.
Ресурсный национализм
Одной из наиболее недооцененных геополитических тем, разворачивающихся в 2025 году, является стратегический ресурсный национализм. Правительства ключевых добывающих юрисдикций все реже разрешают беспрепятственный экспорт драгоценных металлов.
Администрации стран с развитой горнодобывающей промышленностью все чаще используют геополитические рычаги для разработки своих запасов металлов, что часто приводит к дискреционной экспортной политике, направленной на влияние на мировое предложение.
Это явление усугубляется концентрацией поставок в государствах мирового большинства с развивающейся экономикой. Например, поскольку значительная часть платины поступает из инфраструктурно нестабильной Южной Африки, рынки серебра зависят от рудников в таких регионах, как Мексика и Китай, двух странах, которые оказались под значительным давлением американских пошлин, что создает постоянный риск ресурсного национализма.
Контроль над концессиями на добычу полезных ископаемых, экспортные ограничения, повышение роялти и местные правила бенефикации также стали рычагами в более широких экономических и геополитических стратегиях.
Когда надвигаются ограничения экспорта или ужесточение регулирования, рынки интерпретируют такие действия как скрытое сокращение предложения, и ценообразование начинает учитывать «опциональный риск предложения». Эта динамика особенно актуальна для платины и серебра, где производство более географически сконцентрировано.
Взгляд на геополитическую волатильность
Геополитика не всегда линейна, поскольку периоды геополитической деэскалации или разрешения могут спровоцировать резкие перемены. Действительно, в 2025 году уже были моменты, когда ослабление напряженности — например, дипломатическое потепление или прекращение огня — приводило к временному снижению цен на золото и серебро.
Однако, учитывая структурную природу многих векторов риска — долговой стресс, региональную военную напряженность, разногласия в торговых блоках или реорганизацию цепочек поставок, — по умолчанию ситуация характеризуется повышенным стрессом, а не спокойным равновесием.
Последствия ралли драгоценных металлов
Ралли драгоценных металлов в 2025 году было не просто спекулятивным прорывом — оно заложено в более глубокую трансформацию мировой финансовой и геополитической архитектуры. Резкий рост спроса на золото, серебро и платину отражает нечто большее, чем просто переориентацию портфелей: он свидетельствует о долгосрочном переходе к глобальному режиму, ориентированному на риск и фрагментацию, в котором реальные активы, не являющиеся контрагентами, приобрели новый стратегический вес.
Еще одним геополитическим фактором стало влияние рейтинга драгоценных металлов в валютных резервах разных стран. По мере изменения соотношения сил управляющие резервами в небольших или периферийных государствах могут быть вынуждены копировать стратегии управления резервами своих коллег в крупных экономиках.
Если ведущие центральные банки делают акцент на золоте в своих резервах, менее крупные или связанные с ними центральные банки могут последовать их примеру в качестве сигнала и для определения стратегической позиции. Эта динамика «конвергенции резервов», вероятно, усилила спрос со стороны развивающихся рынков по мере перегруппировки геополитических блоков или игроков, и эта тенденция, вероятно, продолжится.
Автор: Боб Савик 29 октября 2025 | Перевод: Золотой Запас
Содержание
- Формирование связи между экономической безопасностью и стратегическими ресурсами
- Цена на золото резко выросла
- Ограничения промышленного предложения
- Серебро выигрывает от геополитики и промышленного спроса
- Ресурсный национализм
- Взгляд на геополитическую волатильность
- Последствия ралли драгоценных металлов
Читайте также
-
Эрик Спротт, валютный скептицизм и золото
Эрик Спротт — далеко не среднестатистический владелец драгоценных металлов. Недавно Forbes сообщил, что примерно 98% его состояния, оцениваемого в $3 миллиарда долларов, находятся в золоте и серебре. Какой из этого стоит извлечь урок, делится Питер Рейган.
26.05.2026 -
Когда «черное золото» угрожает глобальной финансовой стабильности
Помимо запасов обогащенного урана и количества ракет, запущенных каждой стороной, война США И Израиля против Ирана также имеет важнейший финансовый аспект, заслуживающий пристального внимания, пишет Сириль Жубер.
26.05.2026 -
Почему золото ценно?
В чем скрывается истинная ценность золота? Золото ценно, потому что оно решает проблему, столь же древнюю, как и сама торговля: как сохранить покупательную способность?
26.05.2026 -
Переоценка золота: пять историй, одна идея
Переоценка золота в институциональной среде больше не является теорией. На той неделе Россия продала часть золотого запаса, монетный двор Перта побил свой рекорд экспорта, а Сенат США впервые с 1970-х годов внес на рассмотрение законопроект о пересмотре системы хранения драгоценных металлов.
25.05.2026 -
Цена золота в биткоинах: очень показательно
Чтобы понять такую сложную вещь, как золото, часто полезно посмотреть на него с другой стороны. В прошлом году Филипп Эрлин предложил логарифмическую интерпретацию его цены, но есть еще один подход.
25.05.2026 -
Цены на золото и серебро по-прежнему находятся в состоянии неопределенности
Золото и серебро удерживают ключевые краткосрочные уровни поддержки, и хотя драгоценные металлы остаются в относительно нейтральной зоне, некоторые аналитики говорят, что волатильность на рынках облигаций на позапрошлой неделе может быть признаком изменения опасений.
25.05.2026 -
Золото, серебро и новые опасения, связанные с возросшей доходностью облигаций
Золото и серебро продолжают делать то, что у них получается лучше всего: приводить трейдеров в замешательство, поскольку драгоценные металлы стали значительно более изменчивыми в рамках общей модели консолидации.
25.05.2026 -
Золото не рухнет — оно даже не отреагировало на данные ФРС
Недавно опубликованные ФРС США данные должны были привести к падению цен на золото.
22.05.2026