


Факторы, влияющие на спрос на золото, должны вновь проявить себя
В последнем обзоре рынка капитала инвестиционного гиганта Авиоли написала, что с ростом инфляции и беспокойством инвесторов по поводу войны в Иране можно было бы ожидать опережающего роста золота, но этого не произошло.
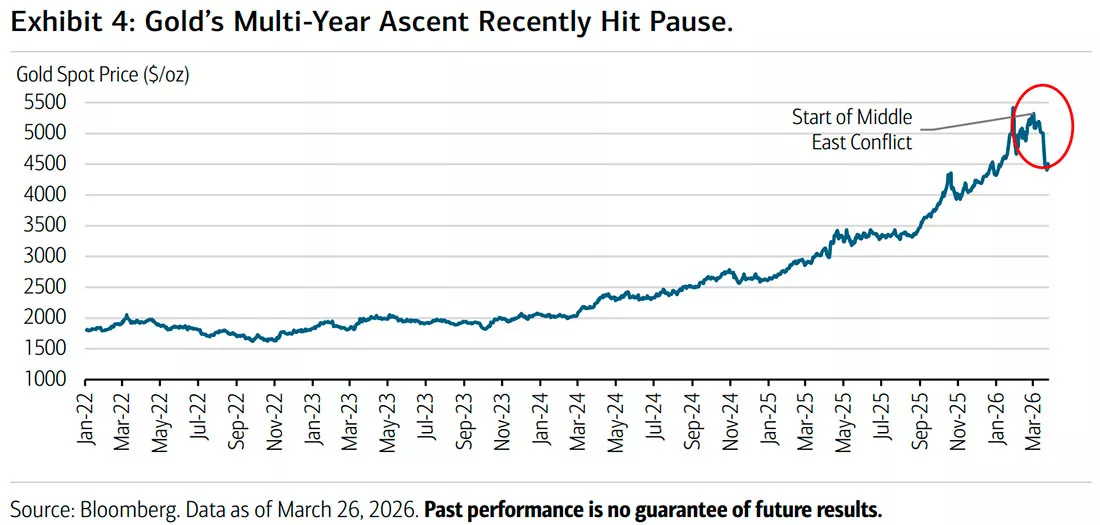
Вместо этого блеск желтого металла померк, и цена упала примерно на 16,0% с начала конфликта на Ближнем Востоке.
За последние четыре недели золото в основном двигалось в тандеме с рисковыми активами, бросая вызов своей традиционной роли инструмента геополитического хеджирования.
Это нелогичное движение поднимает вопрос: следует ли инвесторам быть менее оптимистичными в отношении золота в будущем?
Авиоли предполагает, что происходящее больше связано с эффектами позиционирования, изменением ожиданий относительно процентных ставок и динамикой доллара, чем с какими-либо изменениями в фундаментальных показателях золота.
Коррекция цен на золото последовала за необычайным ростом. Благодаря активным покупкам центральных банков и возобновившемуся энтузиазму розничных инвесторов, цены на золото резко выросли с 2022 года, недавно превысив в январе порог в $5.400 долларов за унцию.
Исторически сложилось так, что после значительного роста цен на любой товар в короткий промежуток времени обычно следует период консолидации или «переваривания» аномально больших прибылей. Это наблюдается и в случае с нынешним спадом цен на золото.
Авиоли также указала на рыночное позиционирование, которое стало все более растянутым после исторического ралли и которое привело к фиксации прибыли, когда в начале войны возросло нежелание рисковать.
Решение о продаже золота для повышения ликвидности могло быть усилено истощением запасов институциональных денежных средств, которые упали до рекордно низких уровней в январе.
Авиоли назвала рост доходности еще одним фактором, способствовавшим недавнему развороту цен на золото.
Повышение цен на энергоносители вновь вызвало опасения по поводу инфляции и, в свою очередь, изменило перспективы денежно-кредитной политики. Ожидания снижения процентных ставок отодвинулись на второй план, и фьючерсы на федеральные фонды закладывают в цену нетривиальную вероятность того, что следующим шагом ФРС может стать повышение ставок.
По мере роста реальной доходности возрастали альтернативные издержки владения не приносящими дохода активами, такими как золото, что снижало его относительную привлекательность по сравнению с альтернативами, приносящими доход.
Сам доллар США также стал серьезным препятствием для этого драгоценного металла.
С начала конфликта доллар укрепился, поскольку инвесторы стали тяготеть к «безопасным активам». Учитывая историческую роль золота как средства обмена и средства сохранения стоимости, оно традиционно рассматривалось как альтернатива доллару и в последние десятилетия имело тенденцию двигаться в обратном направлении с обменным курсом доллара.
Однако, по ее словам, эти краткосрочные проблемы не отменяют структурные факторы, поддерживавшие металл в последние годы.
Высокие бюджетные дефициты по-прежнему вызывают опасения, доллар, вероятно, возобновит тенденцию к замедлению роста, а центральные банки не заинтересованы в прекращении диверсификации своих резервных активов. Как только неопределенность вокруг конфликта на Ближнем Востоке начнет ослабевать, эти основные факторы спроса должны вновь проявить себя.
На этом фоне мы по-прежнему видим место золота в качестве стратегического инструмента диверсификации в сбалансированных портфелях.
Читайте также
-
Эрик Спротт, валютный скептицизм и золото
Эрик Спротт — далеко не среднестатистический владелец драгоценных металлов. Недавно Forbes сообщил, что примерно 98% его состояния, оцениваемого в $3 миллиарда долларов, находятся в золоте и серебре. Какой из этого стоит извлечь урок, делится Питер Рейган.
26.05.2026 -
Когда «черное золото» угрожает глобальной финансовой стабильности
Помимо запасов обогащенного урана и количества ракет, запущенных каждой стороной, война США И Израиля против Ирана также имеет важнейший финансовый аспект, заслуживающий пристального внимания, пишет Сириль Жубер.
26.05.2026 -
Почему золото ценно?
В чем скрывается истинная ценность золота? Золото ценно, потому что оно решает проблему, столь же древнюю, как и сама торговля: как сохранить покупательную способность?
26.05.2026 -
Переоценка золота: пять историй, одна идея
Переоценка золота в институциональной среде больше не является теорией. На той неделе Россия продала часть золотого запаса, монетный двор Перта побил свой рекорд экспорта, а Сенат США впервые с 1970-х годов внес на рассмотрение законопроект о пересмотре системы хранения драгоценных металлов.
25.05.2026 -
Цена золота в биткоинах: очень показательно
Чтобы понять такую сложную вещь, как золото, часто полезно посмотреть на него с другой стороны. В прошлом году Филипп Эрлин предложил логарифмическую интерпретацию его цены, но есть еще один подход.
25.05.2026 -
Цены на золото и серебро по-прежнему находятся в состоянии неопределенности
Золото и серебро удерживают ключевые краткосрочные уровни поддержки, и хотя драгоценные металлы остаются в относительно нейтральной зоне, некоторые аналитики говорят, что волатильность на рынках облигаций на позапрошлой неделе может быть признаком изменения опасений.
25.05.2026 -
Золото, серебро и новые опасения, связанные с возросшей доходностью облигаций
Золото и серебро продолжают делать то, что у них получается лучше всего: приводить трейдеров в замешательство, поскольку драгоценные металлы стали значительно более изменчивыми в рамках общей модели консолидации.
25.05.2026 -
Золото не рухнет — оно даже не отреагировало на данные ФРС
Недавно опубликованные ФРС США данные должны были привести к падению цен на золото.
22.05.2026