


Доходность и безопасность: новый правила формирования инвестиционного портфеля
Как Джефф Парк объясняет в своей статье, традиционный портфель 60/40 — состоящий из 60% облигаций для безопасности и 40% акций для роста — утратил свою актуальность. Причина: усиление корреляции между этими двумя классами активов.
Ранее они двигались в противоположных направлениях: в периоды роста акции определяли портфель, а во время рецессий облигации обеспечивали надежную доходность. Портфель 60/40 тогда был оптимальным решением, сочетающим доходность и безопасность.
Но, похоже, это уже в прошлом. С 2021 года корреляция стала положительной: акции и облигации движутся в одном направлении, что приводит к чрезмерной волатильности и риску.
Что же следует предпринять? Джефф Парк предлагает «радикальный портфель», построенный на основе концепции «внутри/вне системы», где «система» относится к государству. Соотношение 60/40 сохраняется, но на этот раз оно определяется по следующим критериям:
Он разделил 60 на 40 активы, зависящие от государства, и те, которые от него не зависят.
- С одной стороны (60%) — государственные облигации, банковские продукты и акции компаний, зависящих от государства (через государственные контракты или регулирование), которые предлагают среднюю, но относительно стабильную доходность.
- С другой стороны (40%) — физическое золото, биткоины, хранящиеся в личных активах, произведения искусства, некоторые акции технологических компаний, профессиональные игровые и букмекерские сайты (такие как Polymarket, где можно торговать напрямую) и ставки на финансовых рынках, которые предлагают потенциально высокую доходность, но с повышенной волатильностью.
Прежде всего, вторая категория предлагает своего рода защиту в случае несостоятельности государства — риск, который до сих пор в значительной степени игнорировался. Таким образом, отличительным фактором является само государство, воспринимаемое как растущая угроза — будь то из-за накопления нормативных актов, роста налогов, развития «кумовского капитализма» (предпочтения определенных крупных корпораций, близких к государству) или, в условиях растущего долга, риска банкротства или введения политики жесткой экономии в греческом стиле, которая может иметь разрушительные последствия для экономической структуры.
Однако следует быть осторожным и не заблуждаться: физическое золото попадает в устойчивую категорию 40%, тогда как бумажное золото переходит в государственную сферу и теряет первоначальные преимущества.
Как объясняет Джефф Парк, цифровые технологии необходимо отличать от остальной экономики. Эту идею мы также находим в отличном комментарии от аккаунта @brivael, посвященного ИИ:
Нигде больше нет инноваций, кроме как в сфере технологий. Почему? Потому что технологии по-прежнему остаются игрой с бесконечной суммой. Ценность создается из ничего; там генерируется процветание.
Везде в других сферах — образовании, здравоохранении, недвижимости, энергетике, транспорте — мы чрезмерно регулировали, бюрократизировали и защищали до такой степени, что убили игры с бесконечной суммой. Все, что осталось, — это игры с нулевой суммой. А игра с нулевой суммой, по определению, — это чистая конкуренция за кусок пирога, который не становится больше.
Технологии по своей природе опережают регулирование, что является их силой и преимуществом перед другими секторами экономики.
Представляем вашему вниманию радикальный портфель Джеффа Парка:
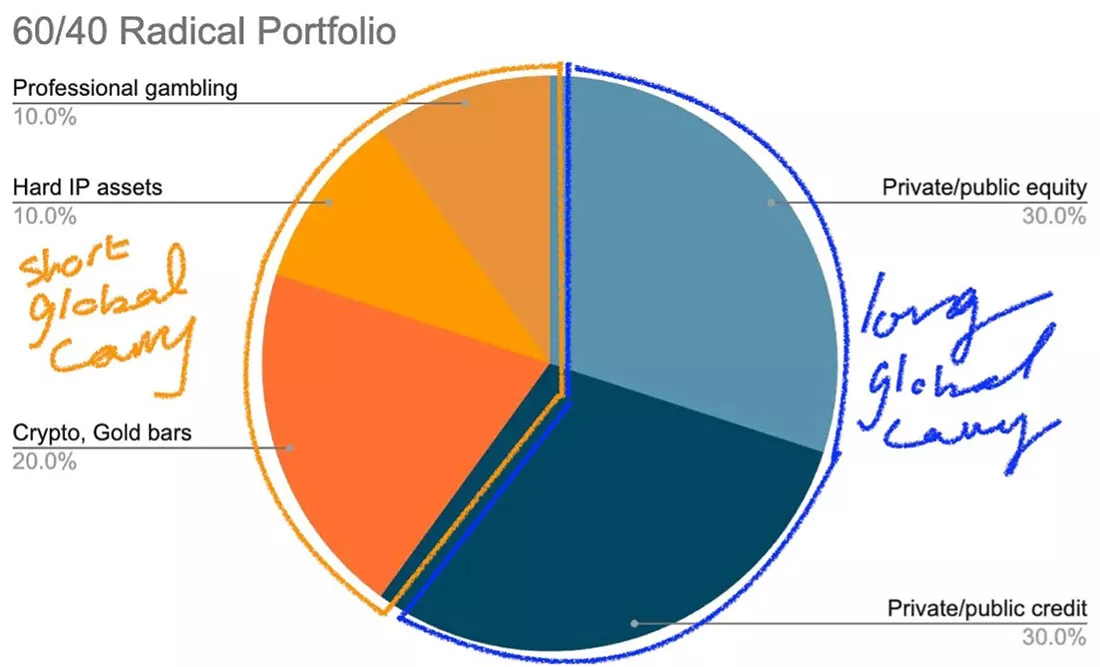
Акции занимают 60% инвестиционного портфеля, наряду с государственными облигациями. Жесткие активы интеллектуальной собственности — это технологические компании, находящиеся в почти монопольном положении (например, Google), или технологические патенты.
С одной стороны, существуют стабильные, но хрупкие активы (особенно в случае дефолта правительства); с другой стороны, существуют более волатильные, но «антихрупкие» активы, используя термин Николаса Талеба — антихрупкость означает нечто, что становится сильнее с течением времени и под воздействием потрясений, выходя за рамки простой устойчивости.
Этот анализ особенно актуален: антихрупкий сегмент способен выдержать почти все, включая дефолт правительства (или жесткую экономию). Однако этот риск становится все более значительным по мере роста государственного долга как в Соединенных Штатах, так и в Европе.
Однако для Европы — и особенно Франции — эту диаграмму необходимо адаптировать. Профессиональные игорные компании там запрещены (монополия принадлежит La Française des Jeux, Polymarket запрещен), а цифровые технологии остаются в зачаточном состоянии по сравнению с Силиконовой долиной. В Европейском союзе ИИ подвергался жесткому регулированию еще до своего настоящего появления, что препятствует его развитию.
В результате в антихрупкую часть портфеля практически нечего включать: физическое золото, биткоины, возможно, ставки на финансовых рынках, и все.
Проще говоря, государство представляет угрозу, которую необходимо учитывать при формировании инвестиционного портфеля.
Читайте также
-
Нефть и облигации: трещины в оптимистичном консенсусе
Вот уже несколько недель рынок ведет себя так, будто все наконец-то «наладится». И это уже не просто мнение нескольких аналитиков: теперь это стало широко распространенным консенсусом среди глобальных инвесторов.
26.05.2026 -
Инвестирование в мире, охваченном беспорядками
Сказать, что мир находится в состоянии хаоса, невиданном с 1960-х годов, — значит ничего не сказать, пишет Джеймс Рикардс.
25.05.2026 -
Тревога на рынке облигаций: рост доходности, риски стагфляции и потенциал драгметаллов
Резкий скачок доходности государственных облигаций США 15 мая 2026 года привлек внимание трейдеров не случайно. Доходность 10-летних казначейских облигаций США подскочила до 4,57%, а 30-летних превысила 5%, наряду с заметным ростом доходности японских облигаций, что свидетельствует о быстрой переоценке экономических ожиданий. Это не просто шум — это сочетание опасений по поводу роста инфляции, изменения политики ФРС и стагфляции, что перекликается с одним из самых сложных периодов в современной экономической истории: 1970-ми годами.
20.05.2026 -
Платина демонстрирует самую яркую динамику в оптимистичном прогнозе на 2026 год
После сильного начала года цены на металлы платиновой группы (МПГ) в течение последних нескольких месяцев оставались в определенном диапазоне, но, по данным одной исследовательской компании, ожидается, что цены на весь сектор в целом завершат год со значительным ростом, во главе с платиной.
19.05.2026 -
Резервы нефти падают: мир лишается нефтяного буфера
Ранее на этой неделе Дэвид Расселл из GoldCore обсудил с коллегами довольно тревожный график JP Morgan, опубликованный в рамках статьи Bloomberg. На нем показаны общие обнаруженные запасы нефти, измеряемые миллиардами баррелей, но картина складывается тревожная.
18.05.2026 -
Рост реальной доходности сокрушает динамику цен на драгоценные металлы
Бычий импульс на рынке драгоценных металлов на этой неделе получил значительный удар: золото завершило торги падением почти на 4%, а серебро — примерно на 13% от недавних максимумов, что подчеркивает сохраняющееся давление на этот сектор.
18.05.2026 -
Что на самом деле движет сырьевым сектором и ростом цен на драгоценные металлы?
Исторический рост цен на драгоценные металлы был обусловлен усилением геополитической напряженности, фискальной и монетарной политикой, возобновлением спроса центральных банков на золото и растущим промышленным спросом на серебро, но доллар США остается наиболее важным катализатором для сырьевых товаров, считает доктор Марк Шор, директор и экономист CME Group.
13.05.2026 -
Как адаптироваться к текущим условиям, выжить и начать процветать
Еще до недавнего скачка цен на энергоносители доступность энергии становилась все большей проблемой. Это структурная, долгосрочная тенденция, пишет Адам Шарп.
04.05.2026