


BlackRock прогнозирует дальнейший рост цен на золото и серебро
Эксперт задается вопросами о том, куда двинутся драгоценные металлы после рекордного роста и последовавшего резкого падения, а также как они смогут вписаться в инвестиционные портфели. Чтобы найти ответы, Акуллиан проанализировала динамику цен и уровень волатильности этих активов.
За последний год цена золота взлетела на 75% и впервые превысила отметку в $5.000 долларов в январе, однако к концу месяца снизилась на 12%. Такой ажиотаж вокруг золота объясняется интересом самых разных покупателей — от центральных банков до участников криптовалютного рынка.
Динамика серебра тоже впечатляет: в 2025 году его стоимость выросла на 148%, а в январе прибавила еще 19% — и это даже с учетом коррекции на 26% 30 января. Подобный рост обусловлен высоким спросом со стороны инвесторов и промышленных предприятий, а также сокращением ликвидности на рынке.
С начала года волатильность золота и серебра увеличилась на 46% и 106% соответственно — эти цифры наглядно демонстрируют масштаб текущего ралли, которое, впрочем, сопряжено с определенными рисками.
По словам Акуллиан, недавний рост цен на золото и серебро подпитали несколько ключевых факторов, среди которых в первую очередь выделяется рост государственного долга: он сделал драгоценные металлы особенно привлекательными в качестве инструмента сохранения стоимости.
Уровень государственного долга вырос до тревожных уровней в глобальном масштабе. В США федеральный долг сейчас превышает 120% ВВП, а ежегодные бюджетные дефициты продолжают составлять около 6-7% ВВП. И это не единственный пример: глобальный долг также превысил 100% ВВП в таких крупных развитых странах, как Япония, Великобритания, Франция и Канада.
Акуллиан отметила, что золото исторически выигрывало в подобных условиях.
Серебро часто вело себя как более высокорискованное продолжение этой тенденции, хотя его цена отражает сочетание инвестиционных потоков и промышленного спроса. За последние 20 лет годовая волатильность серебра была в два раза выше, чем у золота, что подчеркивает его более циклический характер.
Вторым основным фактором, влияющим на динамику цен на металлы, является спрос на активы-убежища, вызванный геополитической неопределенностью — как внутренней, так и международной.
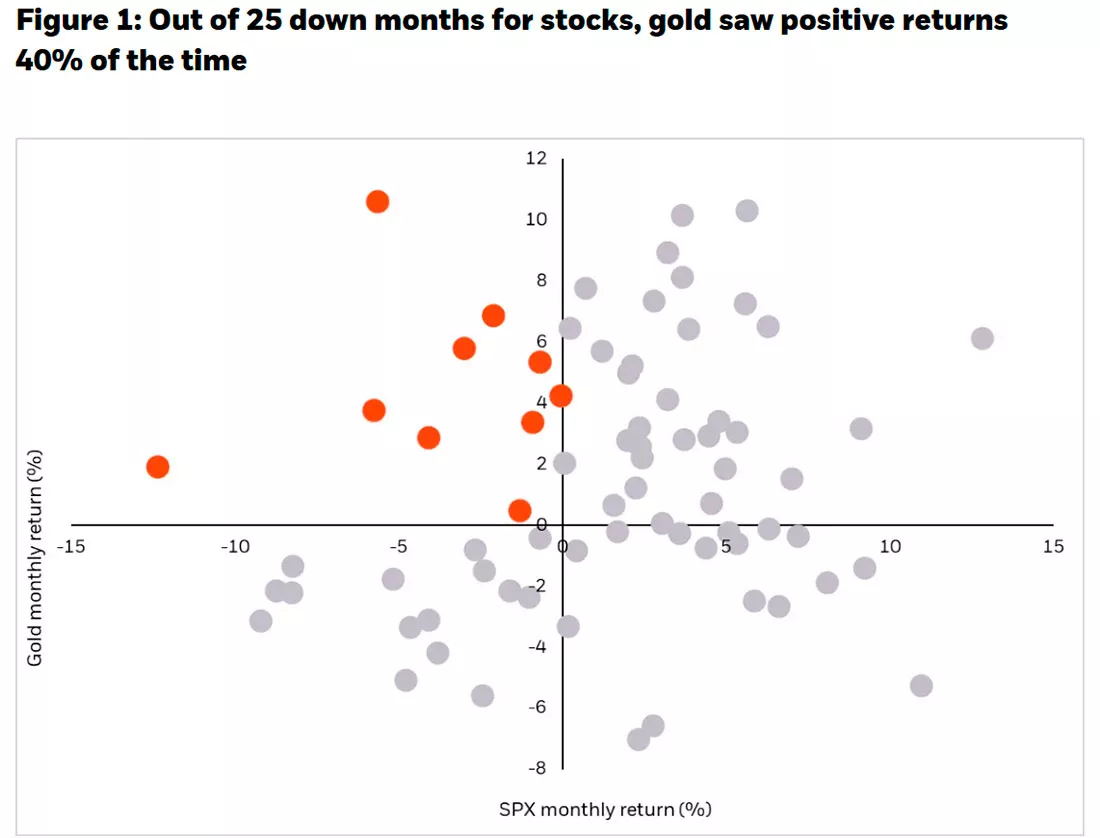
Периоды политических перемен и глобальной перестройки часто увеличивают спрос на активы, воспринимаемые как безопасные убежища. Но вместо того, чтобы рассматривать драгоценные металлы исключительно как убежище, мы считаем, что их лучше понимать как стабилизаторы портфеля, которые исторически демонстрировали низкую или отрицательную корреляцию с акциями в периоды рыночной напряженности.
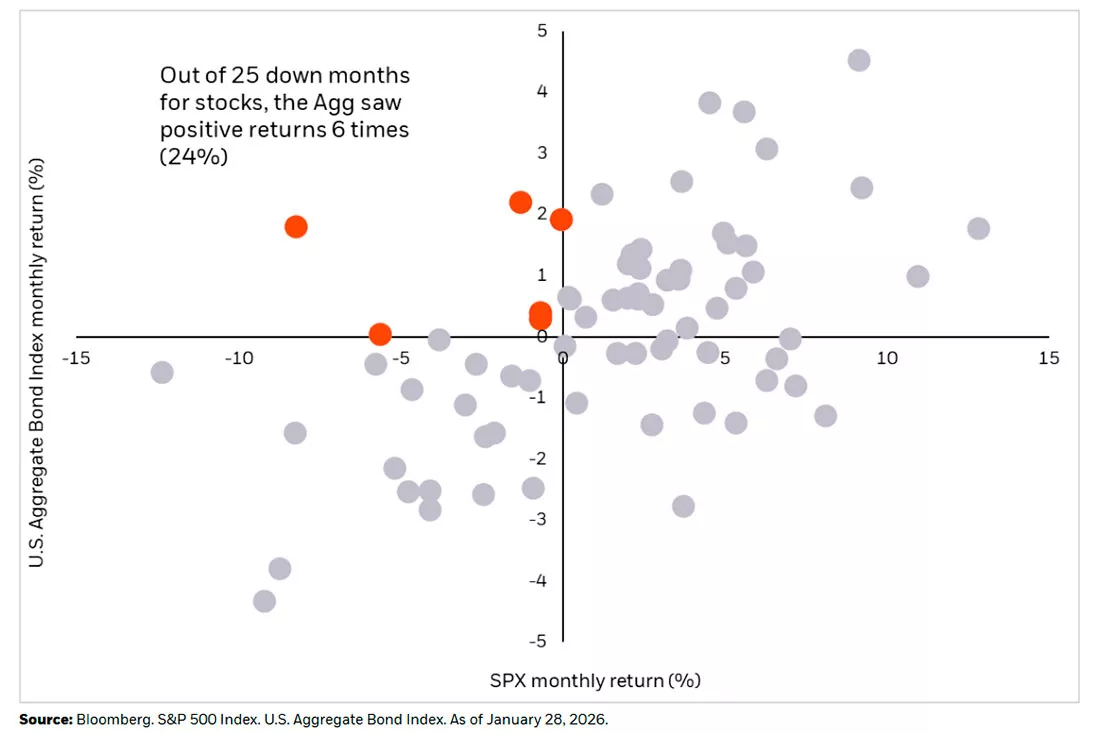
Она отметила, что диверсификация наиболее важна, когда падает оценка акций.
С 2020 года, в месяцы, когда индекс S&P 500 снижался более чем на 5%, золото приносило в среднем 2% прибыли, в то время как совокупный индекс облигаций США оставался практически неизменным. Эта асимметрия делает золото особенно ценным в условиях просадки.
Еще одним значимым катализатором роста, который особенно сильно влияет именно на рынок серебра, стал резкий подъем промышленного спроса в сочетании с относительно невысокой ликвидностью актива. В отличие от некоторых других драгоценных металлов, спрос на серебро формируется за счет более сбалансированного сочетания инвестиционного и промышленного спроса.
Значительная часть годового потребления серебра — около 60% — приходится на такие сферы, как производство электроники, солнечных батарей и полупроводников. При этом электроника выступает крупнейшим промышленным потребителем этого металла: ежегодно на ее нужды уходит порядка 445 миллионов унций серебра.
Тенденции, усиливающие промышленный спрос, продолжают набирать обороты. Активное строительство центров обработки данных, растущая потребность в электроэнергии из‑за увеличения нагрузок, связанных с развитием искусственного интеллекта, а также глобальные процессы электрификации вносят в ценовую динамику серебра дополнительный компонент — циклический и напрямую зависящий от темпов экономического роста.
Говоря о возможных траекториях движения цен на золото и серебро, Кристи Акуллиан подчеркивает, что прогнозировать стоимость драгоценных металлов крайне непросто. Главная сложность заключается в отсутствии денежных потоков или будущих доходов, которые можно было бы дисконтировать для расчета справедливой цены.
Поскольку запасы драгоценных металлов ограничены, ключевое внимание при оценке инвестиционной привлекательности уделяется изменениям в спросе. С этой точки зрения перспективы рынка выглядят достаточно оптимистично.
С макроэкономической точки зрения благоприятным фактором выступает снижение реальных процентных ставок: оно делает финансирование дефицита денежных потоков менее затратным, что в целом создает подходящие условия для продолжения инвестиций в драгоценные металлы. Даже с учетом впечатляющей доходности, продемонстрированной в 2025 году, большинство факторов, стимулировавших спрос, по оценкам экспертов, сохранят свое влияние и в дальнейшем.
По сути, текущий момент может оказаться лишь началом масштабного роста спроса со стороны новых игроков и направлений — в том числе центральных банков, участников криптовалютного рынка и отраслей, связанных с развитием ИИ. При этом Акуллиан отмечает: хотя подобные всплески спроса возможны, повторение ралли такого масштаба, как в 2025 году, случается довольно редко.
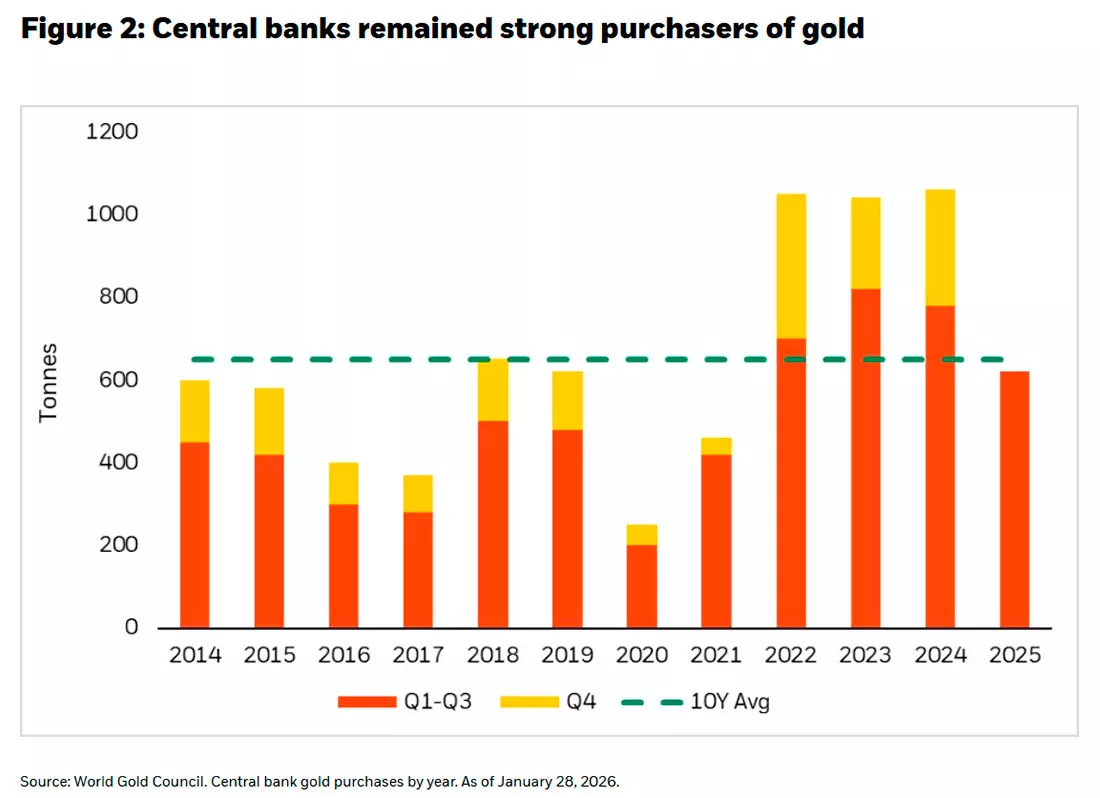
Акуллиан отметила, что покупки золота центральными банками коренным образом изменили глобальный спрос на этот драгоценный металл.
Центральные банки, которым принадлежит 20% всего добытого золота, неуклонно увеличивали свои золотые резервы с 2022 по 2025 год, чтобы диверсифицировать свои инвестиции в рамках дедолларизации. В прошлом году золото впервые за 30 лет обогнало казначейские облигации США по доле в мировых резервах.
BlackRock также не ожидает существенного замедления спроса на золото со стороны центральных банков в этом году.
Опрос 2025 года показал, что 95% центральных банков ожидают роста мировых золотых резервов в 2026 году по сравнению с 81% в 2024 году и 52% в 2021 году. Учитывая, что такие экономики, как Китай и Бразилия, по-прежнему держат менее 10% своих резервов в золоте, данные свидетельствуют о том, что покупки центральными банками золота могут оставаться ключевым фактором поддержки.
BlackRock видит большой потенциал роста и на потребительском рынке.
Распределение частных средств в золото примерно на 50% ниже уровня десятилетней давности, что потенциально указывает на возможность увеличения спроса. За последние несколько лет на Индию и Китай вместе приходилось почти 60% мирового потребительского спроса на золото, в то время как на Северную Америку и Европу вместе взятые приходилось лишь около 15%. Это говорит о том, что у западных домохозяйств может быть возможность для увеличения инвестиций.
Эта недооценка также очевидна в портфелях. Золотые ETP составляют лишь около 0,17% частных финансовых активов США и остаются ниже предыдущих пиков, наблюдавшихся в начале 2010-х годов.
Еще одним важным событием на фронте спроса является появление новых категорий покупателей золота.
Tether, крупнейший в мире эмитент стейблкоинов, накопил примерно 140 тонн золота, что эквивалентно 33-му по величине золотому резерву в мире. Стейблкоины представляют собой один из самых быстрорастущих сегментов вселенной цифровых валют, увеличившись с $28 миллиардов долларов в 2020 году до более чем $280 миллиардов долларов в 2025 году.
Прогнозы дальнейшего роста стейблкоинов варьируются от $1,9 триллиона долларов к 2030 году в базовом сценарии до $4 триллионов долларов в оптимистичном сценарии.
Дальнейший рост стейблкоинов потенциально может привести к увеличению спроса на золото по двум каналам:
- эмитенты, такие как Tether, решат дополнительно диверсифицировать свои инвестиции, увеличив долю золота наряду с биткоином и казначейскими облигациями США;
- если инвесторы начнут отдавать предпочтение токенизированному золоту / «золотым стейблкоинам» в качестве альтернативы стейблкоинам, инвестируемым в доллары США.
Обращаясь к серебру, Акуллиан отметила, что спрос на этот серый металл в значительной степени обусловлен промышленным применением, включая производство солнечной энергии и центры обработки данных для искусственного интеллекта.
Глобальные вычислительные мощности центров обработки данных выросли с примерно 1 гигаватта в 2000 году до почти 50 гигаватт сегодня, что поддерживает масштабное развитие вычислительной инфраструктуры, интенсивно использующей серебро.
В перспективе ожидается, что роль серебра в будущих технологиях будет способствовать структурному росту промышленного потребления. На солнечные фотоэлектрические технологии приходилось почти 29% от общего промышленного спроса на серебро в 2024 году, по сравнению с примерно 11% в 2014 году.
Наряду с электромобилями и расширением инфраструктуры центров обработки данных и искусственного интеллекта, солнечная энергия, как ожидается, останется ключевым фактором роста спроса на серебро до 2030 года.
Физические потоки серебра также демонстрируют изменения в дополнительном спросе.
В настоящее время золотые биржевые фонды (ETP) владеют более чем 4000 тоннами серебра в мире, при этом их запасы вырастут примерно на 25% в 2025 году, превысив $650 миллиардов долларов.
Учитывая сегодняшние экономические и геополитические реалии, BlackRock считает, что золото и серебро — это не просто защитные активы.
Вместе в портфеле они могут обеспечить дифференцированное распределение активов: золото как стратегический диверсификатор и средство сохранения стоимости, а серебро как металл с высокой волатильностью и значительным промышленным спросом.
Это означает, что драгоценные металлы могут служить как дифференциатором портфеля, так и способом диверсификации в рамках долгосрочных тенденций роста.
Она описала, как золото и серебро могут играть взаимодополняющую роль в инвестиционных портфелях.
Исторически золото функционировало как стратегический балласт, особенно во время спадов на фондовом рынке, демонстрируя низкую или даже отрицательную корреляцию с акциями, когда диверсификация имеет наибольшее значение.
Мы считаем, что это сделало золото одним из наиболее стабильных инструментов диверсификации в периоды рыночной нестабильности и важнейшим инструментом портфеля в то время, когда корреляция между акциями и облигациями оказалась ненадежной.
Серебро, напротив, было более волатильным и цикличным.
Хотя оно не всегда обеспечивало те же преимущества, что и золото, серебро может помочь повысить диверсификацию на протяжении полных рыночных циклов, предлагая больший потенциал роста в периоды экономического подъема, рефляции и промышленного роста. Учитывая его более высокую волатильность, размер позиции серебра в портфеле часто был меньше, чем у золота.
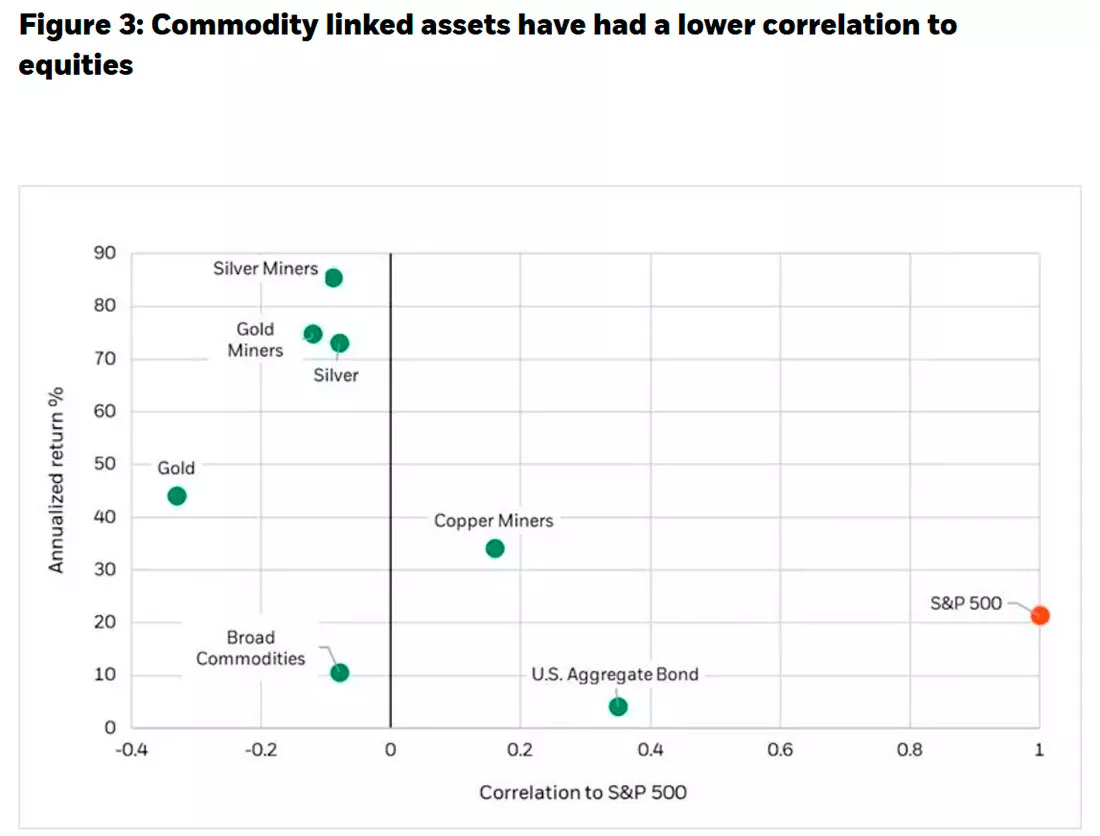
Золото и серебро могут помочь инвесторам найти баланс между устойчивостью и возможностями, сочетая диверсификацию с учетом долгосрочного структурного спроса, считает эксперт.
Читайте также
-
Эрик Спротт, валютный скептицизм и золото
Эрик Спротт — далеко не среднестатистический владелец драгоценных металлов. Недавно Forbes сообщил, что примерно 98% его состояния, оцениваемого в $3 миллиарда долларов, находятся в золоте и серебре. Какой из этого стоит извлечь урок, делится Питер Рейган.
26.05.2026 -
Когда «черное золото» угрожает глобальной финансовой стабильности
Помимо запасов обогащенного урана и количества ракет, запущенных каждой стороной, война США И Израиля против Ирана также имеет важнейший финансовый аспект, заслуживающий пристального внимания, пишет Сириль Жубер.
26.05.2026 -
Почему золото ценно?
В чем скрывается истинная ценность золота? Золото ценно, потому что оно решает проблему, столь же древнюю, как и сама торговля: как сохранить покупательную способность?
26.05.2026 -
Переоценка золота: пять историй, одна идея
Переоценка золота в институциональной среде больше не является теорией. На той неделе Россия продала часть золотого запаса, монетный двор Перта побил свой рекорд экспорта, а Сенат США впервые с 1970-х годов внес на рассмотрение законопроект о пересмотре системы хранения драгоценных металлов.
25.05.2026 -
Цена золота в биткоинах: очень показательно
Чтобы понять такую сложную вещь, как золото, часто полезно посмотреть на него с другой стороны. В прошлом году Филипп Эрлин предложил логарифмическую интерпретацию его цены, но есть еще один подход.
25.05.2026 -
Цены на золото и серебро по-прежнему находятся в состоянии неопределенности
Золото и серебро удерживают ключевые краткосрочные уровни поддержки, и хотя драгоценные металлы остаются в относительно нейтральной зоне, некоторые аналитики говорят, что волатильность на рынках облигаций на позапрошлой неделе может быть признаком изменения опасений.
25.05.2026 -
Золото, серебро и новые опасения, связанные с возросшей доходностью облигаций
Золото и серебро продолжают делать то, что у них получается лучше всего: приводить трейдеров в замешательство, поскольку драгоценные металлы стали значительно более изменчивыми в рамках общей модели консолидации.
25.05.2026 -
Золото не рухнет — оно даже не отреагировало на данные ФРС
Недавно опубликованные ФРС США данные должны были привести к падению цен на золото.
22.05.2026