


Бессент против рынка облигаций: ловкость рук, которую золото уже освоило
Первое изменение связано с иностранным спросом. Китай, третий по величине иностранный держатель казначейских облигаций, сократил свои вложения примерно на $60 миллиардов долларов с февраля. Данные по казначейским векселям также показывают значительные продажи со стороны официального иностранного сектора в 2026 году. Таким образом, это не обязательно простой переход от долгосрочных облигаций к краткосрочным: некоторые инвесторы сокращают свою долю в самом американском долге.
Более того, эта тенденция распространяется не только на центральные банки. ABP, крупный голландский пенсионный фонд, управляющий более чем 500 миллиардами евро для примерно трех миллионов государственных служащих и учителей, сократил свои позиции в казначейских облигациях с примерно 29 миллиардов евро на конец 2024 года до всего лишь 4,6 миллиардов евро на конец марта — сокращение почти на 84%.
Это событие происходит в самое неподходящее время для Вашингтона, поскольку потребности США в финансировании остаются огромными. Чем больше центральных банков и крупных иностранных институтов прекращают пролонгацию своих казначейских облигаций — или совершают их продажу — тем больше рынку приходится искать новых покупателей, чувствительных к ценам.
Проблема особенно остро стоит для долгосрочных облигаций: инвесторы должны соглашаться нести риск инфляции, дефицита бюджета и девальвации валюты в течение многих лет. Следовательно, доходность должна вырасти до уровня, необходимого для привлечения новых покупателей.
Парадоксально, но ФРС оказалась по другую сторону этой тенденции. Объем казначейских облигаций, находящихся в распоряжении ФРС, вырос с приблизительно $4,205 трлн долларов в августе 2025 года до $4,542 трлн долларов в середине августа 2026 года, увеличившись на $337 миллиардов долларов за год.
Официально это не новый раунд количественного смягчения. Количественное ужесточение завершилось, и теперь ФРС в основном покупает казначейские векселя для поддержания резервов банков на достаточно высоком уровне, в то время как погашение ипотечных ценных бумаг также реинвестируется в казначейские облигации. Но результат одинаков в одном ключевом аспекте: в то время как некоторые крупные инвесторы сокращают свою долю в американском долге, ФРС увеличивает свою.
ФРС уже владеет чрезвычайно большой долей облигаций с определенными сроками погашения. Для казначейских облигаций со сроком погашения от десяти до пятнадцати лет ее доля превышает 50%.
Таким образом, ситуация весьма необычна: ФРС даже не нужно покупать больше долгосрочных долговых обязательств, чтобы постепенно стать держателем облигаций последней инстанции для определенных сроков погашения.
Все, что требуется, — это чтобы другие держатели продолжали сокращать свои позиции, в то время как ФРС сохраняет свои собственные.
Именно в этом контексте следует интерпретировать новую стратегию Скотта Бессента. Казначейство увеличивает объемы выкупа облигаций и теперь рассматривает возможность использования общего счета Казначейства (TGA) для их финансирования. На этом счете уже находится почти $1 триллион долларов наличных средств, привлеченных и депонированных в ФРС. Таким образом, Бессент располагает значительными финансовыми ресурсами, не нуждаясь в немедленном выпуске новых облигаций для финансирования каждого выкупа.
Механика важна. Когда Казначейство использует $100 миллиардов долларов из своего фонда TGA для выкупа казначейских облигаций у частного сектора, его счет в ФРС уменьшается на $100 миллиардов долларов, а банковские резервы увеличиваются на ту же сумму. ФРС не создала дополнительных $100 миллиардов долларов: она просто преобразовала одно из своих обязательств — TGA — в другое — банковские резервы. Таким образом, денежные средства, которые ранее были связаны на счете правительства, возвращаются в банковскую систему.
Для банков эта транзакция особенно привлекательна. Банк, продающий долгосрочные облигации Казначейству, может заменить чувствительный к процентным ставкам актив на своем балансе резервами, хранящимися в ФРС. Это снижает риск дюрации в тот самый момент, когда увеличивается его ликвидность.
В свете банковских кризисов 2023 года, вызванных, в частности, накопленными убытками по портфелям облигаций, ценность такой системы страхования очевидна. Это помогает объяснить, почему акции банков могут резко расти, даже несмотря на то, что на рынке 20- или 30-летних казначейских облигаций США пока не наблюдается реального всплеска спроса.
Банковскому сектору, по сути, не нужно верить в то, что Бессенту удастся снизить долгосрочные процентные ставки. Ему просто нужно понимать, что у банков теперь есть лучшая возможность переложить часть своего дюрационного риска на государственный сектор.
Однако рынок облигаций более требователен. Прежде чем массово скупать 30-летние облигации, он хочет знать, сколько сотен миллиардов будет фактически мобилизовано, какие сроки погашения будут выкуплены и на какой срок. Перспектива интервенции достаточна для снижения экстремального риска для банков, но пока недостаточно, чтобы существенно изменить цену долгосрочного долга.
Стратегия становится еще интереснее, если мы посмотрим, что одновременно делает ФРС. Казначейство резко увеличивает выпуск казначейских векселей и накапливает денежные средства в своем фонде управления активами (TGA). В то же время ФРС покупает больше краткосрочных долговых обязательств для поддержания достаточных банковских резервов.
Таким образом, представление о том, что рост TGA автоматически вызовет масштабный отток ликвидности, является неполным: если увеличение выпуска казначейских векселей угрожает чрезмерным сокращением резервов, ФРС может компенсировать это, покупая казначейские векселя на вторичном рынке.
Затем возникает гораздо более глубокий сдвиг. Казначейство финансирует правительство в большей степени за счет краткосрочных долговых обязательств и накапливает денежные средства. ФРС поглощает часть этих краткосрочных долговых обязательств. Затем Казначейство может использовать свои денежные средства для вывода долгосрочных долговых обязательств с рынка.
Таким образом, банки и инвесторы сокращают часть своей дюрации, в то время как банковские резервы остаются значительными. С юридической точки зрения, это не классическое количественное смягчение и не прямое финансирование казначейства со стороны ФРС, но конечный результат сопоставим в одном существенном аспекте: все большая доля риска, который частный сектор больше не желает нести, перекладывается на государственные балансы.
Именно поэтому утверждение о том, что Бессент никогда не мог повлиять на рынок облигаций, заслуживает уточнения. Очевидно, он не может диктовать цену 30-летней облигации. Однако он может изменить дюрацию, которую должен поглотить рынок. Если инвесторы требуют гораздо более высокой доходности для долгосрочного долга США, Казначейство может отреагировать, выпустив больше краткосрочных облигаций и погасив часть долгосрочного долга. Это не устраняет долг; это меняет срок его погашения и перекладывает риск на кого-то другого.
Проблема в том, что этот шаг абсолютно ничего не делает для решения бюджетного дисбаланса США. Он просто переносит его в другое место. И вот тут, вероятно, золото становится интересным.
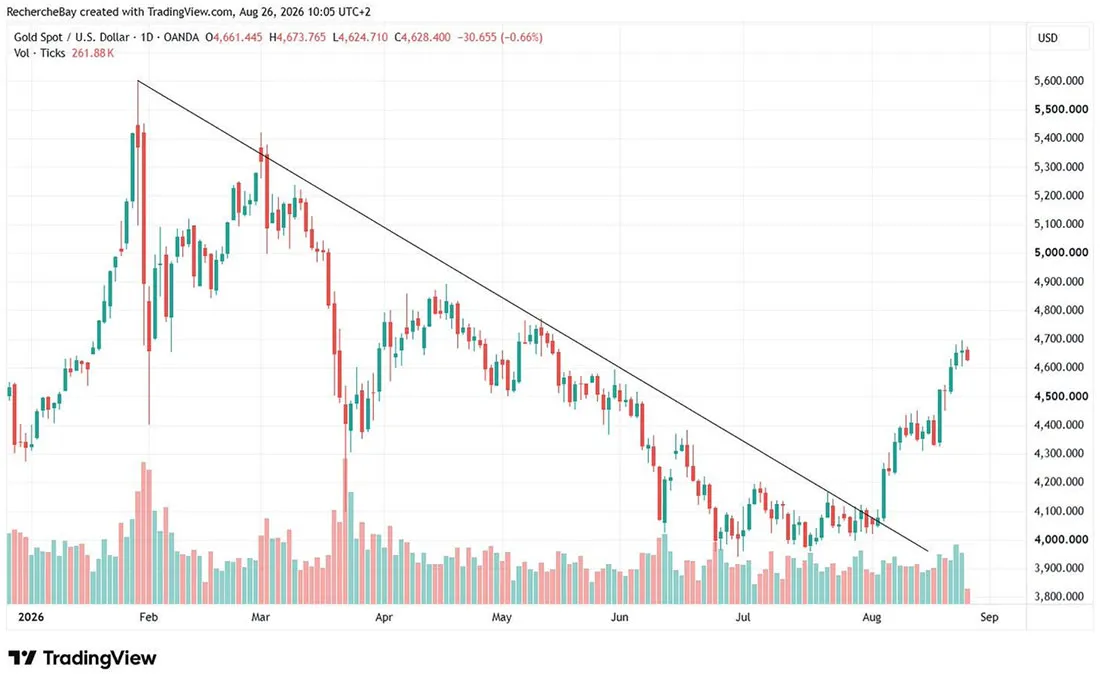
Если Вашингтону удастся предотвратить часть корректировки за счет резкого роста доходности долгосрочных облигаций, а ФРС предотвратит превращение этого в дефицит банковских резервов, рынку придется искать компенсацию за риск, создаваемый накоплением долга, в другом месте. Тогда доллар становится очевидным кандидатом.
Эта монетарная проблема связана с другим важным событием: центральные банки массово скупают золото, а Вашингтон все более открыто напоминает миру, что доступ к западной финансовой системе является геополитическим оружием. Недавние заявления Бессента о странах, которые продолжают служить «финансовой артерией» для Ирана, особенно показательны. По сути, он предупреждает их о том, что они рискуют разделить изоляцию Ирана.
После санкций США против иностранных банков, включая впечатляющий прецедент, созданный BNP Paribas, а затем замораживания российских активов в 2022 году, центральные банки полностью осознали, что финансовые требования, предъявляемые за рубежом, также несут в себе юрисдикционный риск.
Более того, переход от доллара к евро решает лишь часть проблемы. Это диверсифицирует валюту и эмитента, но не обязательно снижает риск зависимости от западной инфраструктуры и юрисдикции. Физическое золото, находящееся в суверенном владении, отличается: оно не является ничьим обязательством и не требует разрешения иностранного посредника для своего существования.
Поэтому центральным банкам не нужно предвидеть исчезновение доллара, чтобы покупать больше золота. Им просто нужно немного уменьшить свою зависимость от финансовой системы, которая одновременно сильно погрязла в долгах и все чаще используется в качестве политического инструмента.
В конечном итоге именно это делает нынешние рыночные движения гораздо менее противоречивыми, чем они могут показаться. Банки растут, потому что часть их дюрационной подверженности может быть перенесена в государственный сектор. Рынок облигаций остается осторожным, потому что он ожидает оценки истинных масштабов интервенции. А цена на золото растет, потому что рынок понимает, что стабилизация долга США может постепенно сместить корректировку доходности в сторону валюты. В конечном счете, риск, связанный с долгом, может нести доллар.
Таким образом, Бессент вполне может преуспеть в успокоении рынка облигаций. Реальный вопрос заключается в том, кто заплатит за этот успех. Если доходность долгосрочных облигаций в конечном итоге стабилизируется, а золото продолжит расти, и доллар ослабнет, риск не исчезнет. Он просто сместится.
Читайте также
-
Почему те, кто создает деньги, хранят золото
Когда люди, отвечающие за создание денег, объясняют, почему они хранят золото, стоит прислушаться к их аргументам, считает Дэвид Расселл. На конференции LBMA в Сорренто президент Бундесбанка Йоахим Нагель привел довольно откровенную причину, выходящую за рамки привычных рассуждений о диверсификации.
12.10.2026 -
Главная ставка на процентные ставки: золото еще не вынесло своего вердикта
Движение капитала, наблюдаемое в последние недели, рисует довольно ясную картину. Все большая часть американского рынка делает ставку на снижение долгосрочных процентных ставок. Эта ставка касается не только облигаций; она также проявляется в растущем притоке капитала в акции крупных технологических компаний.
12.10.2026 -
Следующая глава в истории золота — это цена более $5.000 долларов
Нельзя отрицать, что с начала весны золото переживает непростые времена. Рост доходности облигаций и устойчивая инфляция, подогревающие ожидания ужесточения денежно-кредитной политики, мешают драгоценному металлу набрать устойчивый импульс к росту.
12.10.2026 -
Ряд зарубежных пенсионных фондов инвестируют в золото с 2020 года
В недавнем отчете Всемирного совета по золоту говорится о нескольких пенсионных фондах, которые увеличили или сохранили свою долю в золоте после 2020 года. Это позитивная тенденция, считает Питер Рейган.
09.10.2026 -
Французский долговой кризис набирает обороты
Ситуация с государственным долгом Франции вызывает все больше опасений. В понедельник стало известно, что Синдзи Кунибе, управляющий портфелем облигаций в японской компании Sumitomo Mitsui DS Asset Management, принял решение полностью продать имеющиеся у него французские долговые бумаги.
09.10.2026 -
Золото укрепляет позиции на фоне отказа центробанков от долларовых активов
По мнению Кенни Чжу, директора по исследованиям и инвестиционной стратегии компании Sprott, способность золота удерживаться в текущем торговом диапазоне и привлекать приток средств в ETF, несмотря на резкий рост доходности облигаций, указывает на возможность его дальнейшего роста; при этом отказ центральных банков от долларовых активов продолжает укреплять долгосрочные «бычьи» ожидания.
09.10.2026 -
Долгосрочный прогноз по серебру остается «бычьим»
Рынок серебра продолжает испытывать трудности на фоне сохраняющегося инфляционного давления и роста доходности облигаций. Тем не менее, по мнению одного из рыночных стратегов, этот драгоценный металл остается важным монетарным активом и инструментом диверсификации.
09.10.2026 -
Гана разрабатывает платежную систему на основе юаня
Гана работает над платежной системой на основе юаня для оплаты китайского импорта с использованием ганских седи, в обход доллара США.
08.10.2026