


4 удачных момента для покупки золота за последние 100 лет
В пузырях и крахах нет ничего нового, и до 2008 года было принято диверсифицировать портфели, не зацикливаясь на облигациях и акциях. В то время для этой цели в основном использовали хедж-фонды, которые утверждали, что могут зарабатывать как на растущих, так и на падающих рынках. В 2008 году это утверждение удалось проверить на деле, и оно оказалось оптимистичным.
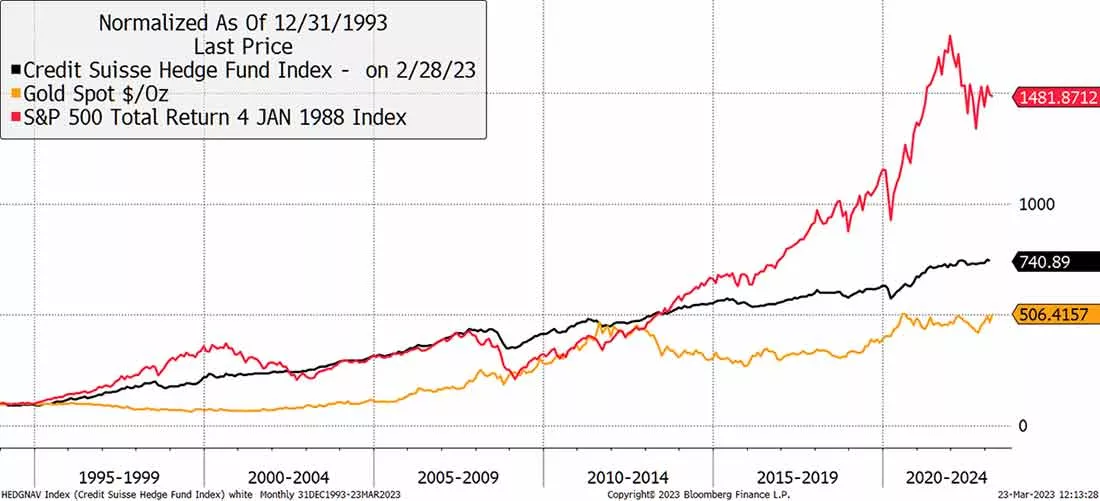
История показала, что типичный хедж-фонд пережил крах доткомов с 2000 по 2002 год, обеспечив ту же доходность, что и S&P 500 без волатильности. Высокие комиссионные, казалось, были оправданы, потому что управляющие фондами обыгрывали рынок.
Что труднее увидеть на графике, так это то, что совокупная доходность хедж-фондов с 1994 по 1999 год составляла 14% годовых, что было превосходным результатом. В течение следующих семи лет, непосредственно перед кредитным кризисом, доходность снизилась до 9%, что все еще было неплохо. Тем не менее, с 2008 года доходность хедж-фондов упала до 3,6%, как и у ETF по облигациям (TLT), включая прошлогодний обвал рынка облигаций.
Суть в том, что хедж-фонды приносили высокую прибыль в хорошие времена в 1990-х годах, но когда условия стали более жесткими, они не смогли держать планку, потому что попутный ветер превратился во встречный. Инвестиционная среда имеет большое значение.
Давайте перенесемся на шесть лет вперед. Внезапно лидером 21 века становится золото, а ведь в конце 1990-х годов оно сильно отставало. Инвесторам не нужно было золото в 90-е годы, потому что все было спокойно. Фондовый рынок стремительно рос, и наличные в банке могли на 3% обогнать инфляцию. Неудивительно, что в 1990-х годах спрос на золото был низким.
Потом все изменилось. Золото, которого годами избегали, стало невероятно дешевым, но его звездный час близился. Поскольку рост на рынках зависел от постоянно растущих объемов долга, финансовая система из динамичной превратилась в опасную. В ожидании грядущих неприятностей золото выросло во время финансового кризиса и продолжало расти в течение нескольких лет.
Затем наступил перерыв, пока деньги снова текли в рынки, но пришло время новой эры инфляции и очередного банковского кризиса (который, по мнению ФРС, банковским кризисом не является). Золото отреагировало соответствующе и готово подняться еще выше.
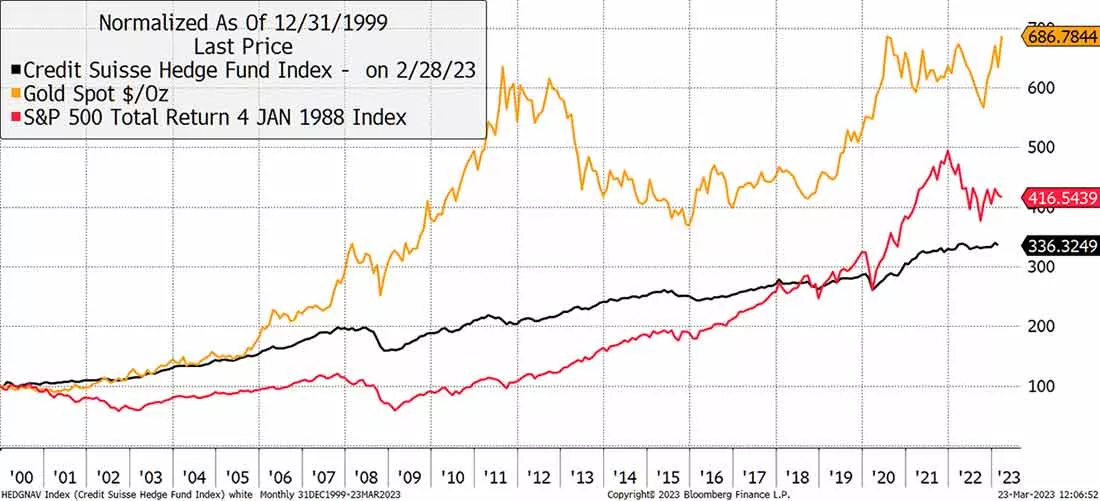
За последние 100 лет было четыре удачных момента для покупки золота. В 1929 году драгметалл оказался спасением в преддверии великой депрессии. Затем, в 1969 году, перед великой инфляцией 1970-х годов. В 2000 году золото закрепило за собой статус самого ликвидного альтернативного актива 21 века в преддверии кредитного кризиса. И сейчас золото снова демонстрирует рост в преддверии зарождающегося кризиса суверенного долга.

Центральные банки печатали деньги в течение многих лет, и особенно после азиатского кризиса 1998 года. Не случайно золото дорожает с тех пор, ведь его нельзя напечатать, а добыча растет примерно на 2% в год.
В прошлом году центральные банки купили рекордное количество золота, и в последние месяцы стало известно, что в авангарде этого процесса находятся китайцы. А какой у них выбор теперь, когда казначейские облигации США превратились в оружие?
Большим сюрпризом является то, что те портфельные менеджеры, которые до 2008 года так стремились к диверсификации, избегают золота с 2020 года. Логично предположить, что сейчас самое подходящее время инвестировать в золото, учитывая чрезвычайную неопределенность в мире. Но нет, институциональные инвесторы, которые заботятся о благосостоянии других, стали продавцами драгметалла. Они упустили недавнее ралли цен на золото, и им придется наверстывать упущенное.

Читайте также
-
Эрик Спротт, валютный скептицизм и золото
Эрик Спротт — далеко не среднестатистический владелец драгоценных металлов. Недавно Forbes сообщил, что примерно 98% его состояния, оцениваемого в $3 миллиарда долларов, находятся в золоте и серебре. Какой из этого стоит извлечь урок, делится Питер Рейган.
26.05.2026 -
Когда «черное золото» угрожает глобальной финансовой стабильности
Помимо запасов обогащенного урана и количества ракет, запущенных каждой стороной, война США И Израиля против Ирана также имеет важнейший финансовый аспект, заслуживающий пристального внимания, пишет Сириль Жубер.
26.05.2026 -
Почему золото ценно?
В чем скрывается истинная ценность золота? Золото ценно, потому что оно решает проблему, столь же древнюю, как и сама торговля: как сохранить покупательную способность?
26.05.2026 -
Переоценка золота: пять историй, одна идея
Переоценка золота в институциональной среде больше не является теорией. На той неделе Россия продала часть золотого запаса, монетный двор Перта побил свой рекорд экспорта, а Сенат США впервые с 1970-х годов внес на рассмотрение законопроект о пересмотре системы хранения драгоценных металлов.
25.05.2026 -
Цена золота в биткоинах: очень показательно
Чтобы понять такую сложную вещь, как золото, часто полезно посмотреть на него с другой стороны. В прошлом году Филипп Эрлин предложил логарифмическую интерпретацию его цены, но есть еще один подход.
25.05.2026 -
Цены на золото и серебро по-прежнему находятся в состоянии неопределенности
Золото и серебро удерживают ключевые краткосрочные уровни поддержки, и хотя драгоценные металлы остаются в относительно нейтральной зоне, некоторые аналитики говорят, что волатильность на рынках облигаций на позапрошлой неделе может быть признаком изменения опасений.
25.05.2026 -
Золото, серебро и новые опасения, связанные с возросшей доходностью облигаций
Золото и серебро продолжают делать то, что у них получается лучше всего: приводить трейдеров в замешательство, поскольку драгоценные металлы стали значительно более изменчивыми в рамках общей модели консолидации.
25.05.2026 -
Золото не рухнет — оно даже не отреагировало на данные ФРС
Недавно опубликованные ФРС США данные должны были привести к падению цен на золото.
22.05.2026