


Золото: актив для хеджирования суверенных рисков?
Учитывая, что федеральный долг США превышает 120% ВВП, агентство Moody’s в мае 2025 года лишило Соединенные Штаты последнего кредитного рейтинга уровня AAA, агентство Fitch в сентябре 2025 года понизило суверенный рейтинг Франции, а в сентябре 2026 года спред доходности 10-летних государственных облигаций Франции (OAT) и Германии (Bunds) превысил 100 базисных пунктов, можно констатировать: суверенные риски перестали быть проблемой исключительно развивающихся рынков или периферийных стран еврозоны. Подобная ситуация наблюдается впервые с 2012 года.
Одновременно с этим, в 2024 году золото стало вторым по величине резервным активом центральных банков, обойдя евро. В данной статье рассматривается, в какой мере золото может служить своего рода «опционом» на случай реализации суверенных рисков. Имеющиеся данные свидетельствуют о том, что золото заметно реагирует как на существенные изменения спредов кредитного риска (особенно в еврозоне), так и на обесценивание валют.
Золото: инструмент хеджирования и «тихая гавань»
Защитный актив следует оценивать по тому, как он ведет себя в ситуациях, когда другие активы теряют в цене. Знаменитые исследователи в области финансов Баур и Люси проводят различие между инструментом хеджирования — активом, который в среднем не коррелирует с портфелем, — и «тихой гаванью», обеспечивающей защиту во время рыночных обвалов.
Золото обладает дополнительным преимуществом в контексте суверенных рисков: это реальный актив, у которого нет эмитента, а следовательно, отсутствует и риск контрагента. Его нельзя подвергнуть реструктуризации или монетизации. В таких условиях золото можно рассматривать как цифровой (или бинарный) опцион на доверие к правительству-эмитенту.
Пока суверенные риски остаются в приемлемых рамках, золото не приносит существенного дохода (его доходность от владения равна нулю или отрицательна). Однако при преодолении определенного порога недоверия — что может выражаться в резком расширении кредитных спредов, снижении суверенного кредитного рейтинга или монетизации долга — золото обеспечивает дискретную, нелинейную доходность.
На графике ниже этот теоретический профиль сопоставляется с данными за период с января 1999 года по сентябрь 2026 года. Средняя шестимесячная доходность золота (в евро) растет по мере увеличения разницы в доходности облигаций Италии и Германии. Она повышается с 1,1% (когда спред сужается более чем на 50 базисных пунктов) до 9,6% (когда спред расширяется более чем на 100 базисных пунктов).
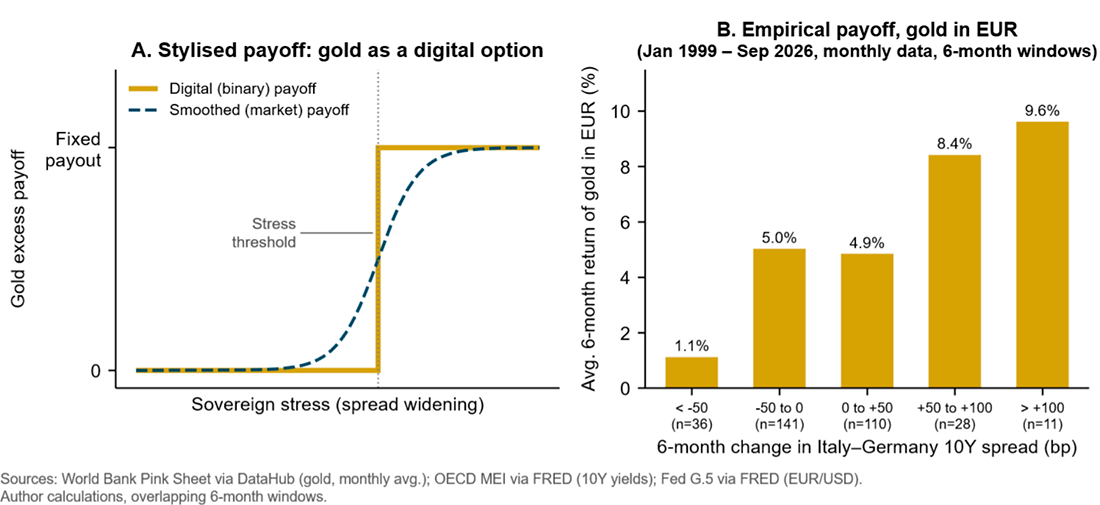
Анализ проводится в евро, поскольку спред доходности между Италией и Германией отражает риски внутри еврозоны. Этот вывод согласуется с результатами исследования Аджей-Ампомы, Гунопулоса и Мазуза, которые установили, что золото обеспечивает более надежную защиту от убытков по облигациям стран с уязвимым финансовым положением (таких как Греция, Италия, Португалия, а в последнее время — и Франция), чем от убытков по облигациям более устойчивых государств. Инвесторы склонны рассматривать бумаги последних как своего рода заменители золота.
Таким образом, ценность этого «опциона» возрастает в ситуациях, когда риски трудно предвидеть и они носят нелинейный характер. При прочих равных условиях риск дефолта растет экспоненциально по мере повышения процентных ставок. И наоборот, ценность «опциона» существенно снижается, если дефолт ожидается и уже заложен в рыночные котировки.
Опасения по поводу государственного долга: какова стоимость этого «опциона» сегодня?
Чтобы оценить стоимость данного «опциона», необходимо сначала определить, сколько стоило бы золото без его учета. Мы используем два ориентира. Первый — финансовый: реальная цена на золото, как правило, снижается при росте реальных процентных ставок, поскольку золото не приносит купонного дохода. Укрепление доллара также оказывает давление на цену, делая металл более дорогим для остального мира.
Второй ориентир — физический: по данным компании Metals Focus, совокупные затраты на поддержание добычи (AISC) золота в 2025 году достигли $1.552 долларов за унцию. В период с 2012 по 2022 год (для которого имеются соответствующие данные) золото торговалось в среднем по цене, примерно в 1,6 раза превышающей эти затраты; исходя из этого, текущая стоимость металла должна составлять около $2.600 долларов.
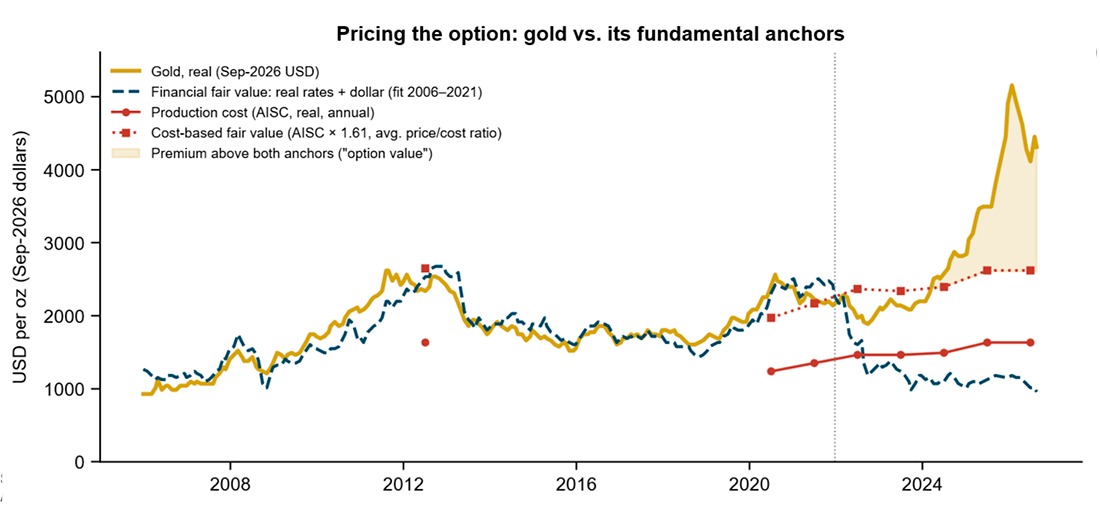
Начиная с 2022 года, золото перестало коррелировать с традиционными ориентирами: реальные процентные ставки резко выросли, однако цены на золото при этом не снизились. По состоянию на 15 октября 2026 года, когда цена достигла $4.147 долларов, доля стоимости, не объяснимая динамикой процентных ставок, курсом доллара или издержками на добычу, составила от 37% до 77% (в зависимости от используемого эталонного показателя). Эту «надбавку» можно рассматривать как стоимость защиты, которую обеспечивает золото, что позволяет оценить подразумеваемую вероятность кризиса.
Пусть S — текущая цена золота, V — его фундаментальная стоимость, а C — цена, которую оно может достичь в случае суверенного кризиса. Если рынок оценивает вероятность такого кризиса как p, то:
S = (1 − p) × V + p × C
Отсюда следует:
p = (S − V) / (C − V)
Поскольку величина C неизвестна, мы рассматриваем несколько сценариев. Если в результате кризиса цена на золото удвоится (C ≈ $8.300 долларов), то подразумеваемая вероятность p составит от 27% (при V ≈ $2.600 долларов) до 43% (при V ≈ $960 долларов). Если же цена утроится, то подразумеваемая вероятность окажется в диапазоне от 16% до 28%.
Такие показатели называются «риск-нейтральными вероятностями» и учитывают склонность инвесторов к избеганию риска. В эту «надбавку» также заложены такие факторы, как закупки золота центральными банками (превышающие 1000 тонн в год), опасения по поводу санкций и спрос на защиту от инфляции.
Все эти мотивы, по сути, указывают на одну фундаментальную проблему: снижение доверия к государственному долгу и валютам, в которых он номинирован. Управляющие золотовалютными резервами, опрошенные Европейским центральным банком, также прямо упоминают риск дефолта. Таким образом, такая «страховка» обходится дорого. Покупка золота по текущей цене — это, по сути, ставка на вероятность краха финансовой системы. Впрочем, наличие такой «надбавки» вполне обосновано.
Суверенный риск и динамика цен на золото
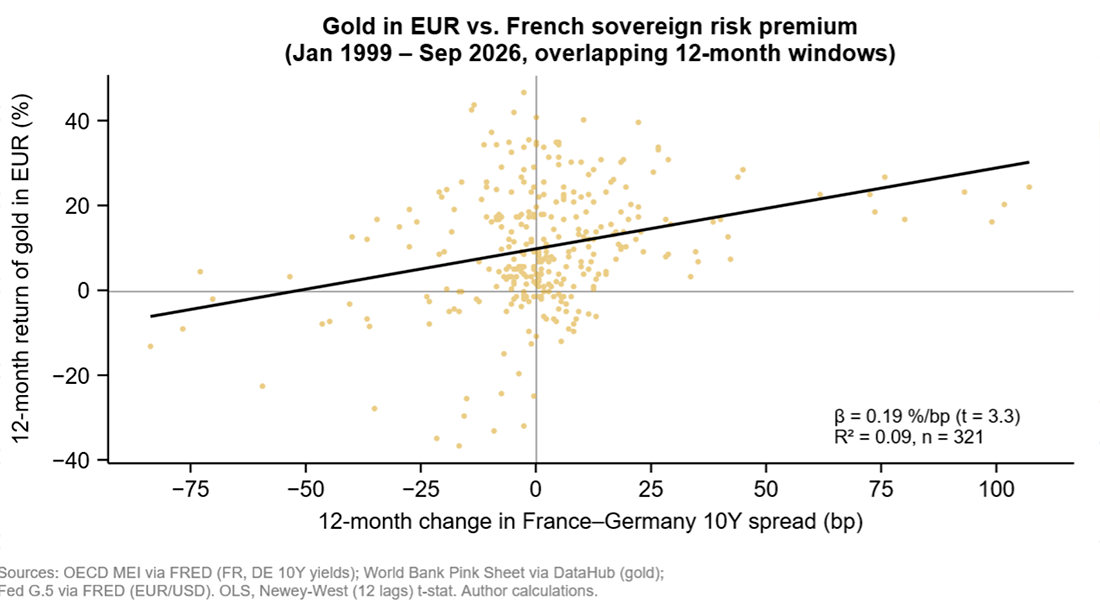
Для более прямого измерения взаимосвязи между золотом и суверенным риском мы используем спред доходности 10-летних государственных облигаций Франции (или Италии) относительно аналогичных облигаций Германии. Этот показатель позволяет выделить премию за риск, специфичную для конкретного эмитента, в условиях единой валюты.
На горизонте одного месяца эта взаимосвязь практически отсутствует: изменения спреда между французскими (OAT) и немецкими (Bund) облигациями объясняют лишь 0,5% колебаний цены на золото, выраженной в евро. Однако на горизонте 12 месяцев связь становится статистически значимой. В среднем, расширение французского спреда на один базисный пункт сопровождается дополнительным ростом цены на золото в евро на 0,19% (t = 3,3), что эквивалентно почти 19% при изменении спреда на 100 базисных пунктов.
Таким образом, золото может служить инструментом хеджирования на случай ухудшения состояния государственных финансов, когда уровень неопределенности существенно меняется. (В нашем анализе этот эффект проявляется, когда спред изменяется более чем на ±25 базисных пунктов.)
Историческое сопоставление
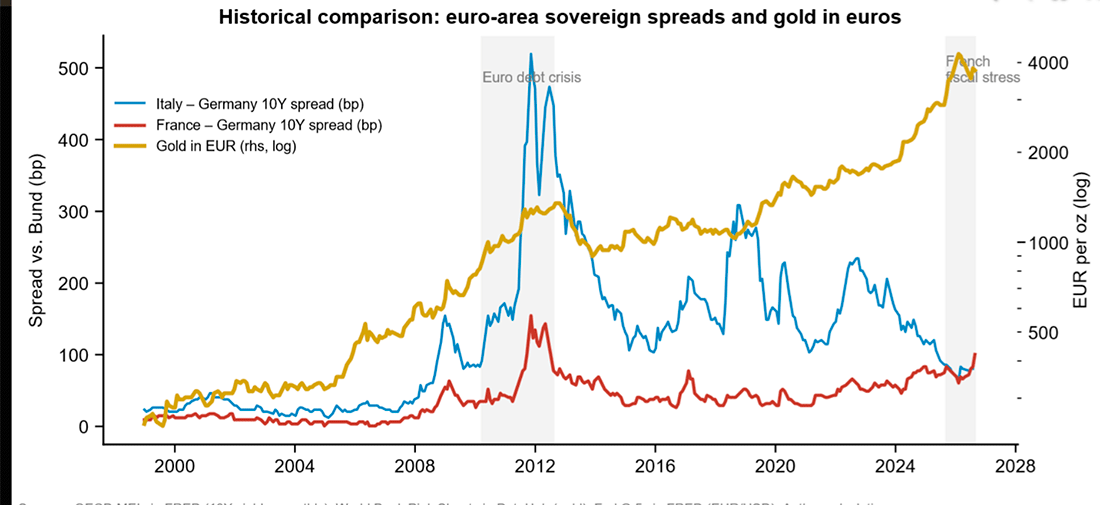
В разгар кризиса суверенных долгов в ноябре 2011 года спред доходности между Италией и Германией достиг 518 базисных пунктов, тогда как для Франции этот показатель составил 154 базисных пункта. В тот же период средняя цена золота в евро выросла с примерно €590 за унцию в 2008 году до почти €1300.
Нынешняя напряженность носит иной характер. Хотя она охватывает более широкий круг стран, наиболее остро ситуация складывается во Франции. В сентябре 2026 года французский спред достиг 101 базисного пункта, а начиная с конца 2025 года он превышает аналогичный показатель для Италии. Тем временем золото торгуется на уровне около €3750 за унцию — это более чем в шесть раз выше показателя 2008 года.
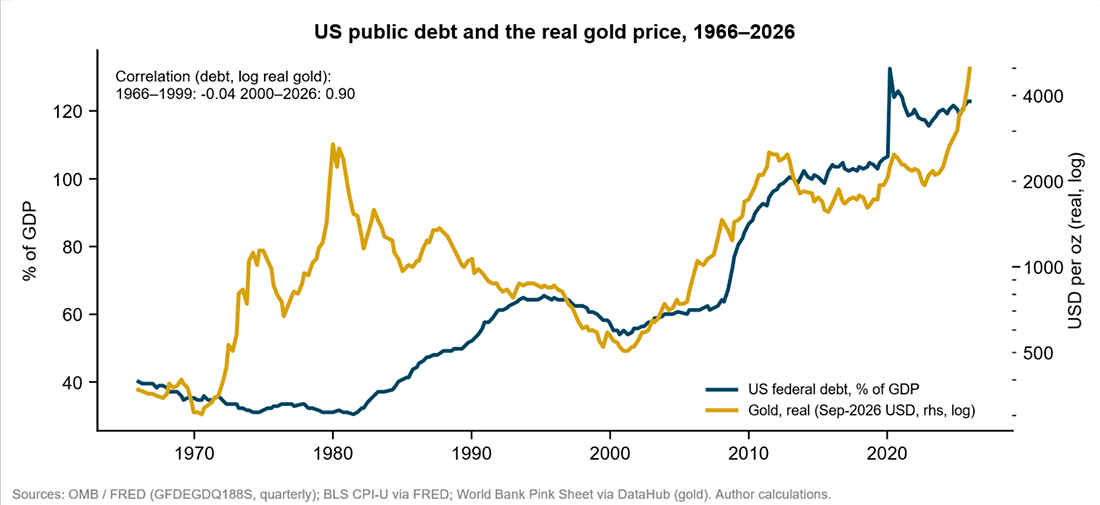
В Соединенных Штатах историческое сопоставление выглядит еще более показательно. В период с 1966 по 1999 год реальная цена на золото и отношение федерального долга к ВВП практически не были связаны друг с другом — коэффициент корреляции составлял −0,04. Однако начиная с 2000 года динамика этих показателей стала во многом синхронной: коэффициент корреляции достиг 0,90, при этом объем федерального долга вырос примерно с 58% ВВП до 122,6% в первом квартале 2026 года.
Наличие такой корреляции не доказывает причинно-следственную связь, но указывает на смену режима: цены на золото теперь, возможно, в большей степени зависят от восприятия устойчивости государственного долга, чем исключительно от уровня инфляции.
Золото, доллар и евро
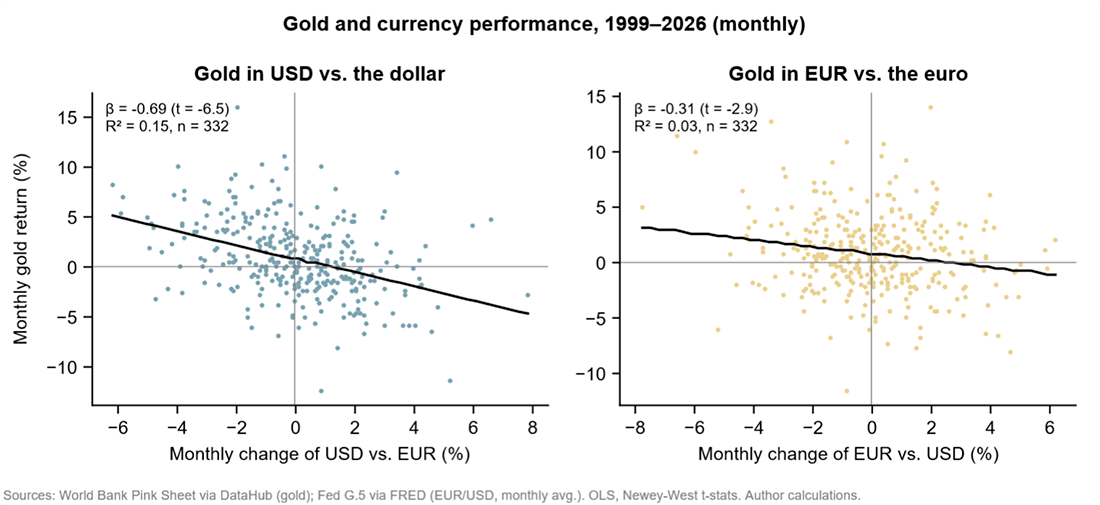
Важную роль играет также валютный канал. В период с 1999 по 2026 год снижение курса доллара к евро на 1% сопровождалось, в среднем, ростом цены на золото (в долларовом выражении) на 0,69%. И наоборот, снижение курса евро к доллару на 1% приводило в среднем к росту цены на золото (в евро) на 0,31%, хотя объяснительная сила этой взаимосвязи значительно ниже.
Таким образом, золото выступает прежде всего как актив, «противостоящий» доллару: оно служит более надежным «буфером» в случае обесценивания мировой резервной валюты, чем в случае обесценивания евро. Для европейских инвесторов золото, номинированное в евро, обеспечивает, по сути, двойную защиту: как от расширения спредов доходности государственных облигаций их собственных стран, так и — до некоторой степени — от ослабления их национальной валюты.
Три функции денег все больше обособляются друг от друга
Еще со времен Аристотеля принято считать, что деньги выполняют три функции. Однако становится все более очевидным, что традиционные валюты утратили свою монополию на выполнение всех этих функций — особенно после того, как в 1971 году доллар перестал быть конвертируемым в золото.
Эти функции таковы:
- Единица счета: возможность выражать цены через единый стандарт, на который могут опираться экономические субъекты.
- Средство сбережения: возможность переносить покупательную способность во времени, тем самым укрепляя экономическое доверие.
- Средство обмена: возможность осуществлять транзакции надежно, безопасно и с минимальными издержками.
Сегодня эти функции все больше отделяются друг от друга. Традиционные валюты по-прежнему лучше всего подходят на роль единиц счета, но они не обязательно являются наиболее эффективным средством для сохранения стоимости или проведения транзакций.
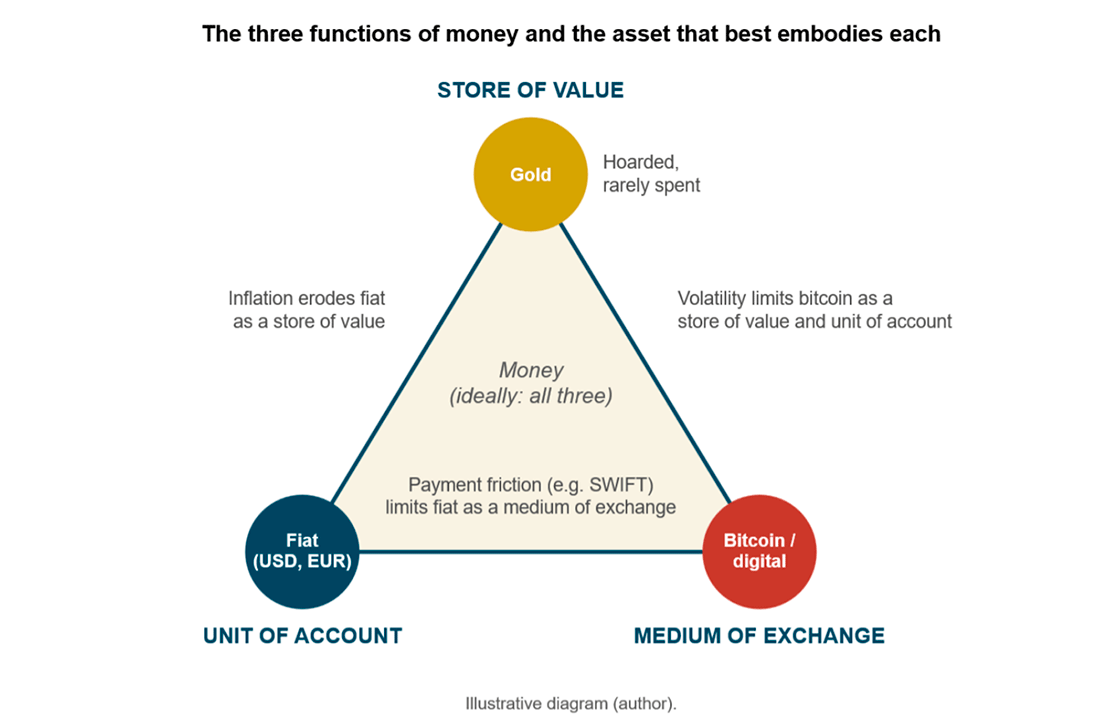
В качестве средства сбережения золото и другие активы, обладающие общепризнанной ценностью, обеспечивают надежную защиту от обесценивания национальной валюты.
В качестве средства обмена криптовалюты — в частности, биткоин — предлагают боольшую цифровую гибкость по сравнению с традиционными платежными системами. История показывает, что формы денег постоянно адаптируются к технологическому прогрессу: монеты появились вместе с развитием металлургии, банкноты — с возникновением книгопечатания, а депозитные деньги — с расширением банковской системы.
Однако, поскольку эти функции невозможно полностью разделить, доминирование одной из них неизбежно ослабляет остальные. Валюта, используемая исключительно для сохранения стоимости, практически не участвует в обращении, а значит, плохо подходит на роль счетной единицы. С этой точки зрения, место золота — прежде всего в хранилищах, в том числе в резервах центральных банков.
И наоборот, в условиях устойчивой инфляции счетная единица теряет свою стабильность, что напрямую подрывает эффективность транзакций и способность денег сохранять стоимость. Наконец, валюта, которую легко передавать, но которая отличается высокой волатильностью, не может надежно выполнять ни функцию счетной единицы, ни функцию средства сбережения.
Заключение
Золото не является идеальной страховкой от суверенных рисков. В периоды уверенности на рынках оно приносит незначительную доходность, реагирует с временным лагом и обеспечивает защиту преимущественно в той валюте, которая подвергается угрозе. Тем не менее, золото обладает характеристиками цифрового опциона: его доходность становится нелинейной, когда недоверие к правительству — особенно к правительству страны, выпускающей резервную валюту, — превышает критический порог.
За такую защиту приходится платить. Премия, которую невозможно объяснить динамикой реальных процентных ставок, курсом доллара или издержками на добычу, в настоящее время составляет от одной трети до трех четвертей стоимости унции золота.
В конечном счете, золото выступает надежным инструментом защиты от долгового кризиса, который, как правило, сопровождается обесцениванием валюты, замедлением экономического роста и усилением финансовой неопределенности.
Автор: Томас Андрие 27 октября 2026 | Перевод: Золотой Запас
Содержание
Читайте также
-
Прогноз по золоту: State Street сохраняет целевую отметку в $5.500 долларов
Компания State Street Investment Management подтверждает свой прогноз, согласно которому к началу 2027 года стоимость золота достигнет $5.500 долларов, несмотря на снижение цен в сентябре. По мнению экспертов компании, основными факторами, которые должны способствовать восстановлению котировок драгоценного металла, являются растущая экономическая неопределенность, устойчивый физический спрос и сохраняющийся интерес со стороны инвесторов.
30.10.2026 -
Пузырь искусственного интеллекта выкачивает капитал из других рынков, включая золото
Понедельник, 26 октября 2026 года, может войти в историю финансов, связанных с искусственным интеллектом, как важная дата. Всего за один день было объявлено о привлечении финансирования, планируемом выпуске ценных бумаг и принятии финансовых обязательств в этом секторе на общую сумму около $200 миллиардов долларов.
30.10.2026 -
Как промежуточные выборы в США могут повлиять на рынок золота?
Приближаются промежуточные выборы в США, и многие ожидают, что демократы заметно вырвутся вперед. Как это может сказаться на рынке золота?
29.10.2026 -
Уязвимость в PHP дестабилизирует работу банков в условиях миллионов кибератак
Недавняя волна кибератак по всему миру, направленных на технологии веб-сайтов, привела к сбоям в работе крупных банковских организаций и побудила ведущих экспертов выступить с предупреждениями о рисках для безопасности. Наиболее серьезные перебои в банковской сфере затронули Японию: ряд финансовых учреждений был вынужден временно ограничить предоставление цифровых услуг, чтобы защититься от этой глобальной киберугрозы. Масштаб и скорость атак заставляют инвесторов серьезно задуматься о финансовой безопасности в рамках традиционной банковской системы.
29.10.2026 -
Почему золото до сих пор не достигло отметки в $6.000 долларов?
Джеральд Селенте, основатель «Института исследований тенденций» (Trends Research Institute) и издатель журнала «Trends Journal», побеседовал с Меган Кинг Диас. Ранее в этом году Селенте прогнозировал, что к декабрю цена на золото достигнет $6.000 долларов, а на серебро — $100 долларов. Теперь он признает, что этот прогноз не сбудется. Одно событие изменило его расчеты, и он объясняет, почему это произошло.
29.10.2026 -
Цены на золото могут упасть до $3.900 долларов, а на серебро — до $50 долларов
Цены на золото продолжают удерживаться на уровне критической поддержки выше $4.000 долларов, однако одна из инвестиционных фирм прогнозирует их снижение к концу года. Ожидается, что Федеральная резервная система (ФРС) продолжит придерживаться курса на ужесточение денежно-кредитной политики. Для серебра риски снижения еще выше: давление со стороны высоких процентных ставок усугубляется ослаблением промышленного спроса.
29.10.2026 -
Долговые проблемы усиливаются: почему розничные инвесторы их игнорируют?
Долговой кризис в США становится все труднее игнорировать: расходы на выплату процентов по долгу уже превысили затраты на национальную оборону, а представители финансового сектора — как частного, так и государственного — бьют тревогу по поводу бюджетной устойчивости страны. В то время как центральные банки активно скупают золото в качестве защитного актива, частные инвесторы пока остаются в стороне. Джо Элкьер и Тодд Граф анализируют долговую нагрузку правительства США, обсуждают растущие опасения со стороны авторитетных экспертов и объясняют, какие выводы могут сделать рядовые инвесторы, наблюдая за действиями властей.
28.10.2026 -
Мировой государственный долг достиг $365 триллионов долларов
Мировой долг достиг исторического максимума в $365 триллионов долларов, при этом расходы на обслуживание этих обязательств создают растущее экономическое давление на некоторые из крупнейших экономик мира.
27.10.2026