


США вряд ли введут пошлины на драгоценные металлы
Угрозы Трампа ввести пошлины вызывают опасения
Трамп выполняет свое предвыборное обещание ввести пошлины для некоторых крупнейших торговых партнеров страны, включая Канаду, Мексику и Китай. Проценты, цели и сроки введения пошлин постоянно меняются, поскольку президент стремится вытрясти лучшие торговые сделки. Однако эта политическая неопределенность подпитывает опасения по поводу тарифов на драгоценные металлы.
Сильная сосредоточенность Трампа на промышленных металлах, таких как алюминий и сталь, и вероятность того, что Великобритания, где находится один из крупнейших банков, занимающийся драгоценными металлами, в мире, станет следующей целью, только усилили эти опасения.
По словам Майкла Хея, возглавляющего отдел исследований сырьевых товаров в Société Générale, существует вероятность, что администрация Трампа может ввести новые пошлины на импортируемые в США сырьевые товары, в том числе на золото. Это может привести к оттоку физического золота.
Отток физического золота
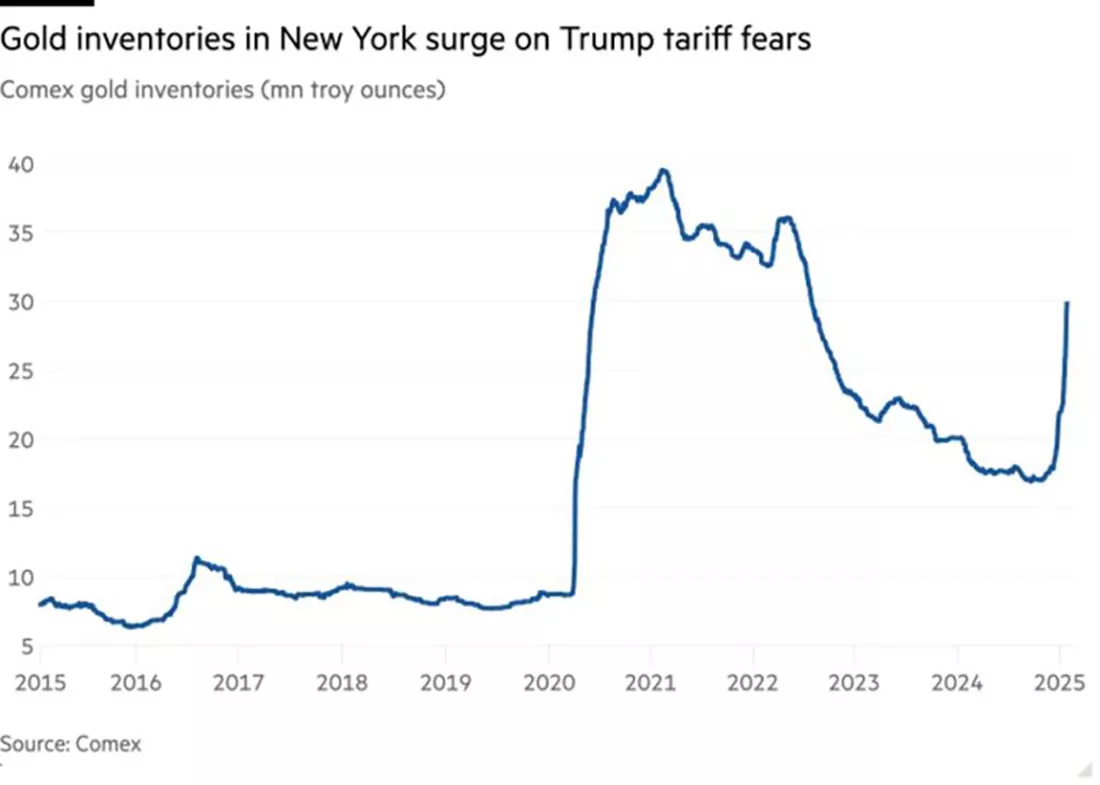
Даже без каких-либо четких указаний сама возможность введения тарифа на драгоценные металлы стала причиной одного из крупнейших оттоков физических слитков из-за рубежа за последнее время. Розничные и институциональные инвесторы массово изымают золото с иностранных бирж, особенно в Великобритании, чтобы избежать потенциальных налогов.
По данным Financial Times, с ноября 2024 года на Нью-Йоркскую товарную биржу (COMEX) из-за рубежа было переведено около 400 тонн золота. Однако эти цифры могут быть намного выше, поскольку JP Morgan, HSBC и другие крупные банки пополнили частные хранилища. В целом COMEX сообщила о 75%-ном росте золотых резервов.
Лондонская ассоциация рынка драгоценных металлов (LBMA) в январе столкнулась с почти 2%-ным падением физических резервов, а Банк Англии столкнулся с самым большим оттоком за последние 13 лет.
Почему тарифы на драгоценные металлы маловероятны
Хотя тарифная политика Трампа имеет конкретные последствия для отрасли драгоценных металлов, BCA Research предполагает, что опасения могут быть преувеличены. В недавнем отчете исследовательская группа пришла к выводу:
Вероятность того, что США не введут импортные тарифы на золото, серебро, платину и медь, весьма велика.
Вот почему:
- Отсутствие стимула — аналитики подчеркивают отсутствие экономических или политических оснований для введения тарифов на импорт драгоценных металлов. В отличие от чистых промышленных металлов, золото и серебро широко торгуются как инвестиции, группа активов, в значительной степени не затронутая тарифами.
- Отсутствие прецедента — тарифы были основной политикой Трампа в ходе первого срока, однако эта далеко идущая политика никогда не затрагивала инвестиционные металлы. Отсутствие прецедента еще больше ставит под сомнение, будут ли драгоценные металлы облагаться налогами.
- Отсутствие признаков — алюминий и сталь уже облагаются высоким 25%-ным тарифом, что говорит о том, что администрация применяет точный и целенаправленный подход к этому вопросу, а не бессистемно вводит налоги на случайный импорт.
Признавая краткосрочное влияние тарифных опасений на цены, BCA Research подчеркивает, что стоимость драгоценных металлов в огромной степени зависит от спроса центрального банка, денежно-кредитной политики и макроэкономических условий.
Читайте также
-
Когда «черное золото» угрожает глобальной финансовой стабильности
Помимо запасов обогащенного урана и количества ракет, запущенных каждой стороной, война США И Израиля против Ирана также имеет важнейший финансовый аспект, заслуживающий пристального внимания, пишет Сириль Жубер.
26.05.2026 -
Нефть и облигации: трещины в оптимистичном консенсусе
Вот уже несколько недель рынок ведет себя так, будто все наконец-то «наладится». И это уже не просто мнение нескольких аналитиков: теперь это стало широко распространенным консенсусом среди глобальных инвесторов.
26.05.2026 -
Переоценка золота: пять историй, одна идея
Переоценка золота в институциональной среде больше не является теорией. На той неделе Россия продала часть золотого запаса, монетный двор Перта побил свой рекорд экспорта, а Сенат США впервые с 1970-х годов внес на рассмотрение законопроект о пересмотре системы хранения драгоценных металлов.
25.05.2026 -
Инвестирование в мире, охваченном беспорядками
Сказать, что мир находится в состоянии хаоса, невиданном с 1960-х годов, — значит ничего не сказать, пишет Джеймс Рикардс.
25.05.2026 -
Золото не рухнет — оно даже не отреагировало на данные ФРС
Недавно опубликованные ФРС США данные должны были привести к падению цен на золото.
22.05.2026 -
Тед Окли предупреждает о долговой ловушке ИИ и истощении потребительских ресурсов
Поскольку доходность 30-летних казначейских облигаций США достигает уровней, невиданных со времен мирового финансового кризиса, возникает серьезный разрыв между эйфорией Уолл-стрит, вызванной развитием технологий, и ухудшающейся финансовой реальностью среднестатистического американца.
22.05.2026 -
Цены на золото стабилизировались на уровне $4.500 долларов
Цены на золото остаются в пределах $4.500 долларов, но могут привлечь внимание инвесторов, поскольку динамика в производственном и сервисном секторах США остается сдержанной.
22.05.2026 -
Тревога на рынке облигаций: рост доходности, риски стагфляции и потенциал драгметаллов
Резкий скачок доходности государственных облигаций США 15 мая 2026 года привлек внимание трейдеров не случайно. Доходность 10-летних казначейских облигаций США подскочила до 4,57%, а 30-летних превысила 5%, наряду с заметным ростом доходности японских облигаций, что свидетельствует о быстрой переоценке экономических ожиданий. Это не просто шум — это сочетание опасений по поводу роста инфляции, изменения политики ФРС и стагфляции, что перекликается с одним из самых сложных периодов в современной экономической истории: 1970-ми годами.
20.05.2026