


Печатание денег в США не прекратится — как отреагирует золото?
Вопрос: что получится, если совместить основанную на долгах денежную систему с растущими процентными ставками?
Когда уровень долга растет, и федеральное правительство должно платить проценты по этому долгу, но ставка, которая влияет на процентные платежи, растет... В итоге получается жуткая смесь, которая практически гарантирует, что для выполнения этих обязательств придется создавать все больше денег. И несложно догадаться, как золото будет реагировать на дальнейшее обесценивание валюты.
Неустойчивый долг
Я был удивлен, когда увидел последние данные по общему государственному долгу США с сайта ФРС.
Федеральный государственный долг неумолимо растет с 2000 года. На графике не что иное, как параболический рост.
Только с 2008 года общий государственный долг федерального правительства США увеличился на колоссальные 224%.
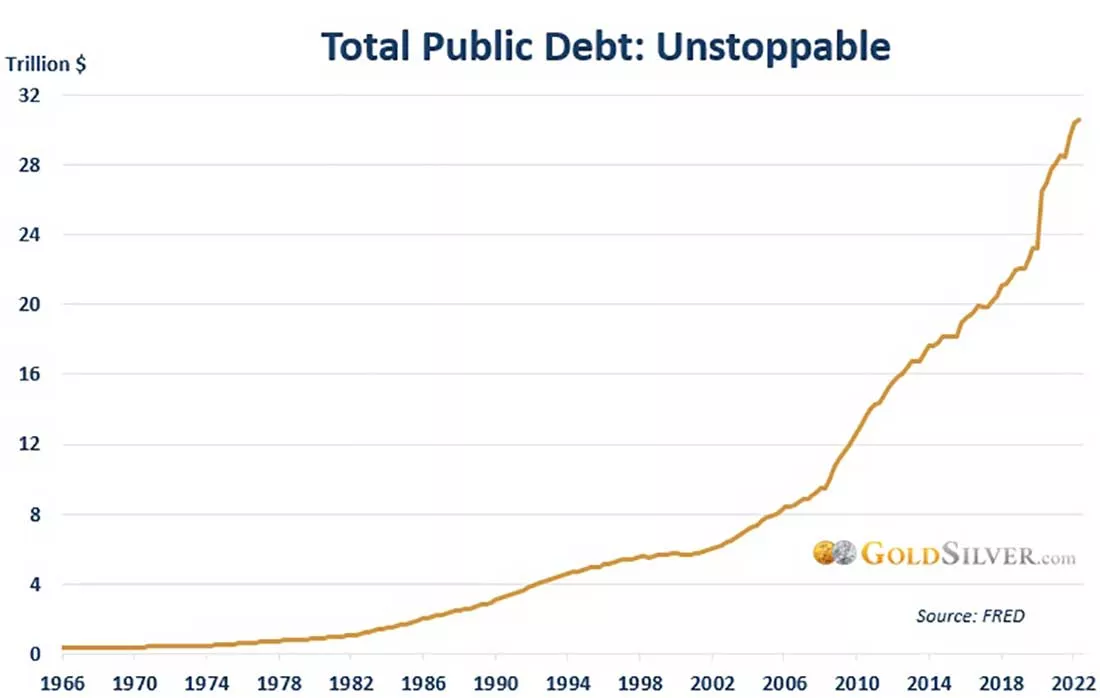
Это означает, что за 14 лет он вырос более чем в три раза. Более того, он подскочил на 15,5% с момента распространения Covid-19 в марте 2020 года. Не нужно быть семи пядей во лбу, чтобы понять, что долг неустойчив.
А так как в будущем дефицит явно не будет равен нулю — дефицит автоматически добавляется к долгу — эта цифра только увеличится.
Некоторые экономисты говорят, что «мы должны самим себе», подразумевая, что большие долги не являются такой уж проблемой. Иногда даже «кажется», что они могут быть правы.
Но это утверждение не совсем точно, когда дело доходит до выплат держателям облигаций — это больше, чем просто выплачивать самим себе. И с повышением ставок выплаты по процентам становятся все больше.
Долг и процентные ставки
Федеральное правительство отслеживает сумму процентов, которые они выплачивают по своему долгу.
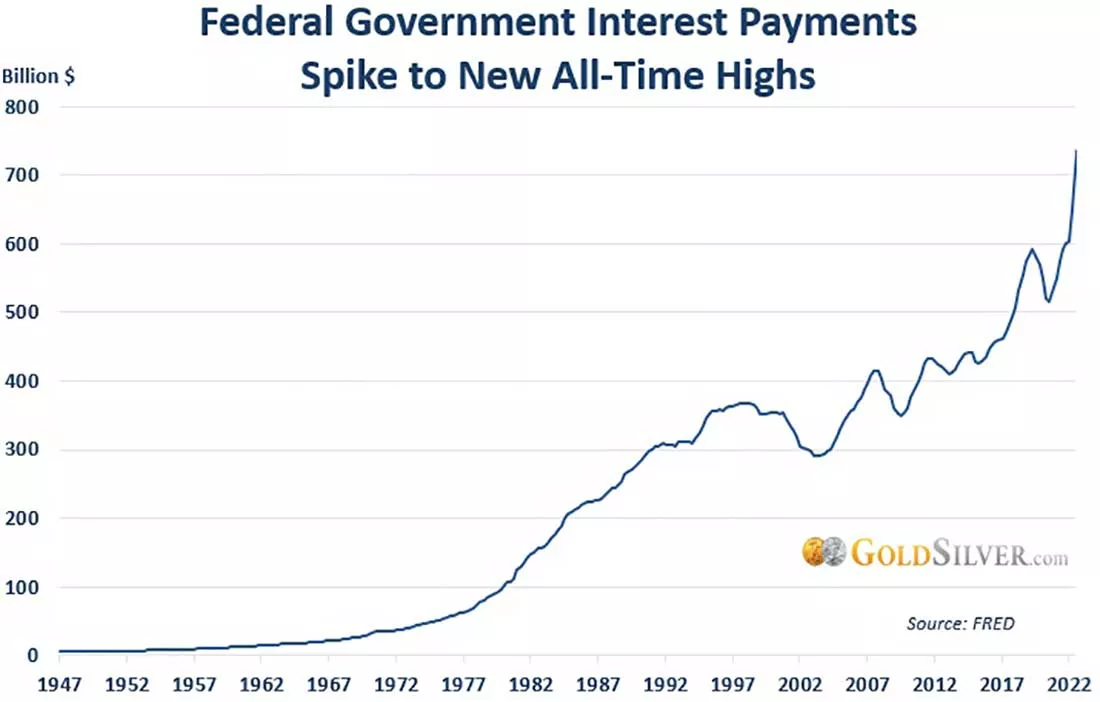
Сумма процентов, выплачиваемых по долгу США, достигла нового исторического максимума. Скачок в правом углу графика является прямым результатом повышения процентных ставок.
Только за последние 12 месяцев проценты по федеральному долгу подскочили на 22,7%. И это без учета последнего повышения ставки ФРС. И будущего повышения.
Возникает естественный вопрос: учитывая процентные платежи по долгу, как долго центральный банк США сможет повышать ставки?
Исследование Бюджетного комитета Палаты представителей США под названием «Последствия роста процентных ставок для федерального бюджета» привело к следующему шокирующему выводу:
Средняя процентная ставка по федеральному долгу за 50 лет составляет 5,7%. Если ставки вернутся к среднему за 50 лет значению, процентные платежи по долгу США составят $11 триллионов долларов в год, что составляет более 100% годовых налоговых поступлений.
Цифра в $11 триллионов долларов вовсе не опечатка. Насколько это огромная сумма?
Бюджетное управление Конгресса прогнозирует, что к 2045 году федеральные налоговые поступления составят примерно $6 триллионов долларов. Налоговые поступления являются основным источником дохода правительства.
Я решил составить график на основе этих данных. Этот сценарий рассчитан на 23 года вперед, и картина отнюдь не радужная.
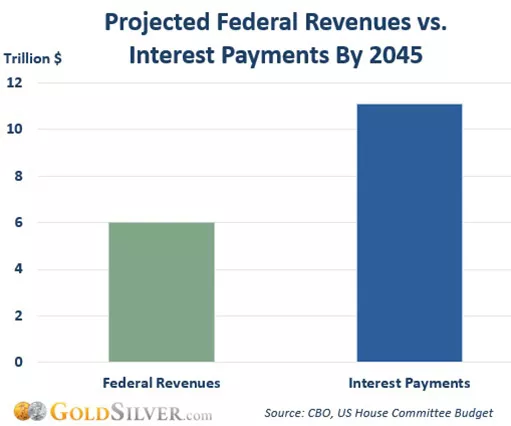
Если прогноз оправдается, процентные платежи федерального правительства будут на 85% превышать его доход.
Да, это только прогноз, и да, возможно, процентные ставки не вернутся к среднему за 50 лет. Но направление пугает.
Правительство не может сбалансировать бюджет в его нынешнем виде. И это только один из многих платежей, которые должно производить федеральное правительство. Другие крупные платежи включают здравоохранение, социальное обеспечение, образование и оборону.
Как правительство будет выполнять свои финансовые обязательства?
ФРС откажется от ужесточения политики
Давление на финансовую систему будет возрастать. Что предпримут федеральное правительство и политики? Объявят дефолт по долгу? Начнут рассматривать списание долга? Как насчет помощи со стороны МВФ?
Ни один американский президент не допустит ни одного из этих вариантов. И, конечно же, полный системный коллапс тоже не рассматривается.
Самое простое и наиболее целесообразное «решение» — просто напечатать больше валюты.
Как показывает послужной список центрального банка США, именно это они и сделают, как делали много раз в прошлом.
А какой актив нельзя распечатать или оцифровать по прихоти?
Предложение золота растет примерно на 1,5% в год. Представьте себе политиков, ограниченных увеличением расходов всего на 1,5% в год — вот к чему привел бы золотой стандарт (именно поэтому политики выступают против него), и именно поэтому цена золота реагировала бы на ослабление валюты. Золото нельзя ослабить.
Золото — это эталон, по которому измеряется стоимость всех валют, а не наоборот.
Да, золото торгуется в диапазоне, но это временно. Все изменится, когда ФРС будет вынуждена приостановить повышение процентных ставок и вернуться к количественному смягчению.
На мой взгляд, эти процессы начнут развиваться в следующем году, что положит начало новому бычьему рынку золота. Вот почему я не беспокоюсь о цене золота в краткосрочной перспективе (один год).
По этой же причине я не волнуюсь за золото в долгосрочной перспективе. Пока денежная система не будет реструктурирована, нужно владеть драгметаллом. Когда финансовая система станет здоровее, честнее и ответственнее, можно будет пересмотреть объем инвестиций в золото.
ФРС гарантированно увеличит денежную массу. Это говорит о том, что инвесторам важно задуматься о покупке актива, который нельзя обесценить или уничтожить, а именно о покупке золота.
Читайте также
-
Эрик Спротт, валютный скептицизм и золото
Эрик Спротт — далеко не среднестатистический владелец драгоценных металлов. Недавно Forbes сообщил, что примерно 98% его состояния, оцениваемого в $3 миллиарда долларов, находятся в золоте и серебре. Какой из этого стоит извлечь урок, делится Питер Рейган.
26.05.2026 -
Когда «черное золото» угрожает глобальной финансовой стабильности
Помимо запасов обогащенного урана и количества ракет, запущенных каждой стороной, война США И Израиля против Ирана также имеет важнейший финансовый аспект, заслуживающий пристального внимания, пишет Сириль Жубер.
26.05.2026 -
Почему золото ценно?
В чем скрывается истинная ценность золота? Золото ценно, потому что оно решает проблему, столь же древнюю, как и сама торговля: как сохранить покупательную способность?
26.05.2026 -
Переоценка золота: пять историй, одна идея
Переоценка золота в институциональной среде больше не является теорией. На той неделе Россия продала часть золотого запаса, монетный двор Перта побил свой рекорд экспорта, а Сенат США впервые с 1970-х годов внес на рассмотрение законопроект о пересмотре системы хранения драгоценных металлов.
25.05.2026 -
Цена золота в биткоинах: очень показательно
Чтобы понять такую сложную вещь, как золото, часто полезно посмотреть на него с другой стороны. В прошлом году Филипп Эрлин предложил логарифмическую интерпретацию его цены, но есть еще один подход.
25.05.2026 -
Цены на золото и серебро по-прежнему находятся в состоянии неопределенности
Золото и серебро удерживают ключевые краткосрочные уровни поддержки, и хотя драгоценные металлы остаются в относительно нейтральной зоне, некоторые аналитики говорят, что волатильность на рынках облигаций на позапрошлой неделе может быть признаком изменения опасений.
25.05.2026 -
Золото, серебро и новые опасения, связанные с возросшей доходностью облигаций
Золото и серебро продолжают делать то, что у них получается лучше всего: приводить трейдеров в замешательство, поскольку драгоценные металлы стали значительно более изменчивыми в рамках общей модели консолидации.
25.05.2026 -
Золото не рухнет — оно даже не отреагировало на данные ФРС
Недавно опубликованные ФРС США данные должны были привести к падению цен на золото.
22.05.2026