


Франция все глубже погружается в экономический и бюджетный кризис
Франция вступает в фазу, когда бюджетный кризис подпитывает экономический, а тот, в свою очередь, усугубляет бюджетный.
Замедление экономики Франции становится невозможно игнорировать.
Опубликованные в среду, 4 ноября, результаты опросов деловой активности подают особенно тревожный сигнал. Индекс деловой активности (PMI) в сфере услуг Франции в октябре снизился до 46,2 пункта (с 51,2 в сентябре). Столь резкое падение указывает на разворот динамики в секторе, на долю которого приходится почти три четверти добавленной стоимости французской экономики.
Сводный индекс, охватывающий как промышленность, так и сферу услуг, также опустился — до 46,6 пункта. Это подтверждает, что замедление больше не ограничивается лишь отдельными промышленными отраслями, традиционно чувствительными к экономической конъюнктуре.
Важно отметить, что значение PMI ниже 50 пунктов свидетельствует о сокращении деловой активности среди опрошенных компаний. Показатель 46,2 означает, что речь идет уже не просто о замедлении роста, а о фазе, в которой компании сообщают о реальном спаде деловой активности, слабом притоке новых заказов, а также проявляют все большую осторожность в вопросах найма персонала и осуществления инвестиций.
Это ухудшение ситуации находит отражение и в национальных счетах. Согласно предварительной оценке, опубликованной Национальным институтом статистики и экономических исследований (INSEE), в третьем квартале 2026 года ВВП Франции сократился на 0,1% — после стагнации во втором квартале и спада на 0,2% в первом. Таким образом, с начала года во Франции не было зафиксировано ни одного квартала с положительным ростом. Ситуация вызывает тем большую тревогу, что она разворачивается на фоне общеевропейской обстановки, где подобных признаков повсеместного спада не наблюдается.
Структура этого снижения ВВП весьма показательна. В третьем квартале объем инвестиций сократился на 0,6% — вслед за несколькими и без того непростыми кварталами, — при этом выпуск продукции в обрабатывающей промышленности уменьшился на 1,4%, а объем экспорта снизился на 1,7%. Потребление домохозяйств продолжает умеренно расти, однако этого уже недостаточно, чтобы компенсировать слабые показатели инвестиций и ухудшение ситуации во внешней торговле.
Вероятно, именно этот последний аспект представляет собой одну из главных уязвимостей французской экономики. Когда в стране наблюдается временный спад потребления, можно рассчитывать на восстановление по мере улучшения финансовых условий.
Однако, если компании начинают на длительный срок откладывать инвестиции, сокращать производственные мощности и приостанавливать проекты развития, перспективы будущего роста оказываются под угрозой.
Именно это, по всей видимости, происходит сегодня. Политическая неопределенность, состояние государственных финансов и рост стоимости заимствований вынуждают компании занимать выжидательную позицию, а социальная напряженность создает дополнительную проблему для и без того хрупкой экономической ситуации. Таким образом, политический кризис во Франции начинает приводить к экономическим последствиям, которые могут сохраняться еще долгое время после того, как институциональный кризис будет разрешен.
Все более заметный разрыв с остальной Европой
Особую тревогу вызывает тот факт, что ситуацию во Франции уже нельзя объяснить лишь общим замедлением европейской экономики. Напротив, последние данные свидетельствуют о том, что у ряда наших ключевых партнеров условия складываются гораздо благоприятнее — несмотря на то, что они сталкиваются с теми же энергетическими, геополитическими и торговыми вызовами.
В Германии индекс деловой активности (PMI) в сфере услуг в октябре достиг 52,5 пункта, что подтверждает рост экономической активности в стране, которая постепенно преодолевает многолетние трудности в промышленном секторе. В Италии этот показатель составил 52,0, а Испания демонстрирует особенно уверенную динамику: здесь индекс PMI в сфере услуг достиг 57,2. В целом по еврозоне значение индекса составило 51,4, что указывает на продолжающийся рост активности в секторе услуг.
Таким образом, Франция оказывается единственной из четырех крупнейших экономик еврозоны, где сектор услуг сокращается. Разрыв с соседними странами становится настолько значительным, что его уже трудно списать на простые статистические колебания.
Данные по ВВП за третий квартал подтверждают эту тенденцию. В то время как во Франции было зафиксировано снижение на 0,1%, экономика Германии выросла на 0,2%, Испании — на 0,6%, а еврозоны в целом — на 0,4%. В Италии показатели остались на прежнем уровне, однако стране удалось избежать спада, наблюдаемого во Франции.
Это сравнение примечательно тем, что оно отчасти опровергает представление, господствовавшее еще несколько кварталов назад. Тогда Германию часто называли «больным человеком» Европы, указывая на проблемы в ее автомобильной промышленности, высокие цены на энергоносители и ослабление экспортно-ориентированной модели. Эти проблемы, безусловно, никуда не делись, однако немецкая экономика, похоже, обретает определенную стабильность — как раз в тот момент, когда Франция начинает отставать.
Испания продолжает демонстрировать устойчивый рост, а Италия, несмотря на исторически высокий уровень государственного долга, не сталкивается с таким же накоплением политических, бюджетных и экономических противоречий.
Франция столкнулась с кризисом, носящим ярко выраженный национальный характер; его последствия начинают выделять страну на фоне основных европейских партнеров — причем, к сожалению, не в лучшую сторону.
В условиях валютного союза подобный разрыв представляет собой особую проблему. Франция имеет такие же ключевые процентные ставки, как Германия, Испания и Италия, однако ей приходится обслуживать значительный государственный долг в условиях экономики, которая сейчас с трудом генерирует рост. У страны нет ни возможности девальвировать свою валюту для восстановления конкурентоспособности, ни возможности проводить денежно-кредитную политику, адаптированную к ее специфическим проблемам.
Контролировать бюджетный дефицит становится все труднее
На фоне ситуации, близкой к рецессии, правительство пытается привести государственные финансы в порядок, однако поставленные цели выглядят все более труднодостижимыми.
В представленном в начале октября проекте бюджета дефицит государственных финансов в 2026 году прогнозируется на уровне 5,4% ВВП, с планом сократить его до 5% к 2027 году. Для достижения этой относительно скромной цели правительство планирует принять меры по оздоровлению бюджета на сумму около 43 млрд евро, сочетая сокращение государственных расходов с корректировкой налогов.
Однако эти прогнозы опираются на предположения о росте экономики, которые становятся все более шаткими по мере ухудшения экономических показателей. В правительственном сценарии заложен рост ВВП на 0,5% в 2026 году и на 1% в 2027 году — притом что ни в одном из первых трех кварталов текущего года положительного роста зафиксировано не было.
Таким образом, существует риск, что ситуация с бюджетом вновь выйдет из-под контроля — не столько из-за резкого скачка государственных расходов, сколько из-за того, что налоговые поступления могут оказаться ниже ожидаемых. В условиях экономической стагнации сокращаются доходы от НДС, уменьшается облагаемая прибыль предприятий, а также снижаются налоговые отчисления и взносы, связанные с занятостью.
В то же время некоторые статьи социальных расходов могут автоматически возрастать при замедлении экономической активности, что еще больше ограничивает возможности правительства по сдерживанию дефицита.
Франция столкнулась с классической, но крайне сложной проблемой: меры по бюджетной консолидации рискуют дополнительно ослабить и без того слабую экономику, тогда как отказ от таких мер приведет к сохранению динамики роста долга, которую инвесторы могут счесть неустойчивой.
Ситуация усугубляется тем, что государственный долг Франции приближается к 120% ВВП. Согласно правительственным прогнозам, в 2026 году он составит 119,3%, а в 2027 году — 121,7%; это означает, что долг продолжит расти, несмотря на заявленные меры по оздоровлению государственных финансов.
Иными словами, даже если правительству удастся сократить дефицит до 5% ВВП в следующем году, долг все равно будет расти значительно быстрее, чем объем благ, создаваемых французской экономикой.
Приближается «стена рефинансирования»
Проблема финансирования этого долга постепенно становится одним из главных макроэкономических рисков для Европы.
Согласно прогнозам Agence France Trésor (французского казначейства), потребность правительства в финансировании в 2027 году достигнет 339,7 млрд евро по сравнению с 311,7 млрд евро в 2026 году. Ожидается, что объем выпуска среднесрочных и долгосрочных долговых обязательств (за вычетом погашений) составит 340 млрд евро — против 310 млрд евро в текущем году.
Эти суммы весьма значительны, однако рассматривать их следует прежде всего в динамике. Правительству Франции приходится не только занимать средства для покрытия текущего дефицита, но и рефинансировать облигации, срок погашения которых наступает сейчас, — причем некоторые из них были выпущены в период, когда процентные ставки находились около нуля или даже были отрицательными.
На французском рынке облигаций начинает прослеживаться крайне тревожная тенденция. Доходность 10-летних государственных облигаций Франции (OAT) резко пробила верхнюю границу своего восходящего канала, приближаясь к символической отметке 5% — уровню, который не наблюдался с конца 1990-х годов.
Это ускорение происходит как раз в тот момент, когда экономический рост во Франции уходит в отрицательную зону, а потребность правительства в финансировании достигает рекордных уровней.
Именно эта динамика делает ситуацию особенно сложной. На протяжении более десяти лет Франция могла накапливать значительные бюджетные дефициты, не ощущая при этом немедленного давления со стороны расходов на обслуживание долга — благодаря устойчивому снижению процентных ставок и мерам, принимаемым Европейским центральным банком (ЕЦБ). Этот период остался в прошлом: теперь каждый новый выпуск долговых обязательств постепенно замещает исторически дешевое финансирование более дорогими заимствованиями.
Согласно прогнозам, расходы на выплату процентов достигнут 79,2 млрд евро в 2026 году и 91,2 млрд евро в 2027 году — рост составит 12 млрд евро всего за один год. Это происходит еще до того, как весь объем государственного долга будет рефинансирован на текущих рыночных условиях; а значит, последствия роста процентных ставок будут сказываться на государственных финансах еще в течение нескольких лет.
Важно осознать масштаб такого роста. Увеличение расходов на выплату процентов на 12 млрд евро в год может «поглотить» значительную часть бюджетной экономии, достигнутой в различных министерствах, — при этом не будет профинансировано ни расширение государственных услуг, ни продуктивные инвестиции, ни развитие инфраструктуры.
Таким образом, правительство направляет все большую долю своих ресурсов на выплаты кредиторам, финансировавшим прошлые дефициты, — в ущерб расходам, которые могли бы поддержать будущий экономический рост.
Возникает риск «фискального сжатия», при котором расходы на обслуживание долга постепенно вытесняют инвестиции в научные исследования, образование или модернизацию производственного сектора.
Более того, эта тенденция может еще сильнее ускориться, если инвесторы потребуют более высокой премии за риск для продолжения финансирования французского правительства.
На этот раз ЕЦБ, похоже, не готов немедленно прийти на помощь Франции
Это, пожалуй, одно из самых значимых событий последних часов — событие, способное изменить восприятие рисков, связанных с Францией, на рынке облигаций.
Два влиятельных члена Совета управляющих Европейского центрального банка только что в весьма недвусмысленных выражениях подтвердили: решение бюджетных проблем Франции — это прежде всего задача национальных политических властей.
Олаф Слейпен, член правления центрального банка Нидерландов, заявил, что проблемы Франции должны решаться в Париже. Йоахим Нагель, президент Бундесбанка, высказался в том же духе, подчеркнув, что бюджетные вопросы Франции не относятся к сфере денежно-кредитной политики.
Эти заявления важны, поскольку они прозвучали в момент, когда у инвесторов могло возникнуть искушение предположить, что возобновление давления на французские облигации автоматически спровоцирует вмешательство ЕЦБ.
Теперь это предположение стоит поставить под серьезное сомнение.
Со времен кризиса в еврозоне рынки привыкли к мысли, что у Европейского центрального банка есть все необходимые инструменты, чтобы не допустить выхода кризиса суверенного долга из-под контроля. Программы покупки активов, экстренные меры, а в последнее время — и «Инструмент защиты трансмиссионного механизма» (TPI) — укрепили уверенность в том, что Франкфурт в конечном итоге всегда вмешается, если на рынке облигаций возникнет серьезное напряжение.
Однако такая защита не является ни автоматической, ни безусловной.
ЕЦБ может вмешаться в ситуацию, если сочтет, что беспорядочные движения на рынке угрожают трансмиссионному механизму его денежно-кредитной политики. Однако это не означает, что ЕЦБ должен предоставлять долгосрочное финансирование для покрытия дефицита бюджета государства-члена или компенсировать последствия бюджетного курса, который считается недостаточно надежным.
Это различие принципиально. Если доходность французских государственных облигаций растет из-за того, что инвесторы видят ухудшение бюджетных перспектив, ЕЦБ может прийти к выводу, что этот рост отражает обоснованную переоценку суверенного риска, а не рыночный сбой, требующий вмешательства.
Разумеется, это не значит, что Европейский центральный банк будет бездействовать, позволив развиться системному кризису, угрожающему всей еврозоне. Но в промежутке между возникновением напряженности вокруг французских государственных облигаций (OAT) и возможным вмешательством Франкфурта рынки могут столкнуться с крайне непростым периодом.
Таким образом, Франции, возможно, придется столкнуться со значительным ростом стоимости заимствований, прежде чем ЕЦБ сочтет, что условия для вмешательства соблюдены.
Ситуацию дополнительно осложняет обстановка в европейской денежно-кредитной сфере. Поскольку ЕЦБ по-прежнему сталкивается с инфляционным давлением — особенно в энергетическом секторе, — некоторые представители регулятора уже допустили возможность дальнейшего повышения ставок. В результате европейская денежно-кредитная политика может оставаться жесткой как раз в тот момент, когда французской экономике требуются более мягкие финансовые условия.
Это в корне отличается от ситуации, наблюдавшейся в годы действия отрицательных процентных ставок, когда денежно-кредитная политика помогала снижать стоимость государственных заимствований, несмотря на растущий дефицит бюджета.
Франция оказалась перед дилеммой, которую практически невозможно разрешить политическими средствами.
Вероятно, именно в этом и заключается подлинная уникальность французского кризиса.
С экономической точки зрения механизмы, необходимые для стабилизации государственного долга, достаточно хорошо известны: повышение потенциальных темпов роста, устойчивый контроль над ростом расходов, восстановление доверия к бюджетной политике, а также обеспечение того, чтобы средняя стоимость заимствований не превышала номинальные темпы роста экономики в течение длительного периода.
Однако их реализация требует способности принимать политические решения — способности, которая сегодня, по-видимому, существенно ослабла.
Раздробленность парламента затрудняет принятие масштабных мер в бюджетной сфере, а социальная напряженность ограничивает пространство для маневра правительств. В условиях замедления экономического роста поиск компромиссов становится все более сложной задачей, поскольку любые дополнительные меры могут привести к немедленным и ощутимым экономическим и социальным последствиям.
Таким образом, правительство оказывается перед фундаментальным противоречием: ему необходимо убедить инвесторов в своей способности сократить дефицит, избежав при этом дальнейшего спада экономики, который сделал бы достижение этих целей еще более трудным.
Слишком резкая бюджетная консолидация может усугубить замедление роста, в то время как отсутствие достаточно убедительных мер — привести к дальнейшему увеличению премии за суверенный риск.
Эта ситуация вовсе не означает, что Франция обречена на финансовый кризис. Однако она указывает на то, что время, доступное для исправления дисбалансов, может сократиться, если рынки начнут сомневаться в способности политического руководства выработать последовательный курс бюджетной политики.
Долгое время низкие процентные ставки позволяли откладывать принятие подобных непростых решений. Номинальный рост экономики и инфляция в тот период временно помогали снизить относительное бремя долга.
Сегодня же это сочетание факторов становится гораздо менее благоприятным.
Франции приходится финансировать устойчивый дефицит бюджета в условиях высоких процентных ставок, при практически стагнирующей экономике и политических институтах, чья способность проводить структурные реформы выглядит ограниченной.
Таким образом, проблема Франции заключается не только в чрезмерном государственном долге. Речь идет о стране, чей политический потенциал для стабилизации этого долга, по-видимому, снижается именно в тот момент, когда экономические условия делают такую стабилизацию все более необходимой.
Золото в евро вновь обретает статус защитного актива
В этом контексте, вероятно, не случайно, что золото, цена на которое выражена в евро, вновь набирает обороты. Ухудшение состояния государственных финансов Франции служит для инвесторов напоминанием о том, что суверенные облигации — долгое время считавшиеся наиболее надежными активами — вовсе не лишены рисков, особенно когда правительствам приходится рефинансировать значительные объемы долга в условиях практически нулевого экономического роста.
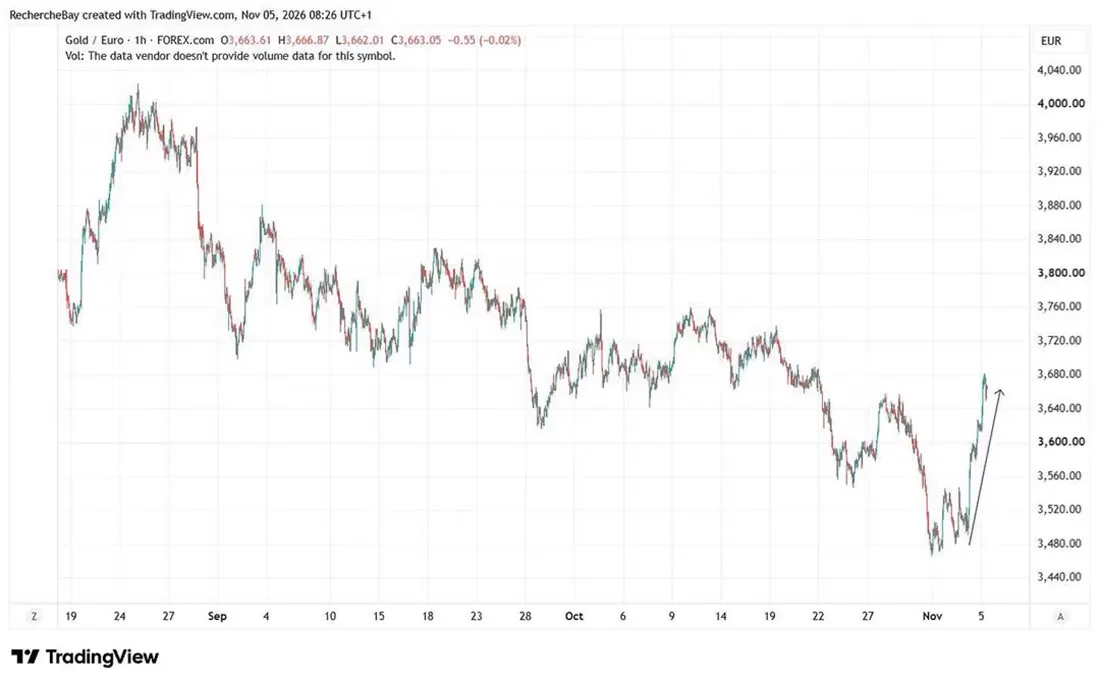
Таким образом, золото вновь обретает важнейшую функцию: оно становится активом, который не зависит ни от кредитоспособности правительства, ни от доверия к его бюджетно-налоговой политике. Для европейских инвесторов потенциальное ослабление евро по отношению к доллару может еще больше усилить эту защитную роль, поскольку на международном рынке цены на золото номинированы в долларах.
Парадокс заключается в том, что оба возможных сценария развития кризиса могут в среднесрочной перспективе поддержать золото. Если Европейский центральный банк (ЕЦБ) сохранит жесткие денежно-кредитные условия, это грозит обострением проблем, связанных с государственным долгом.
Если же ЕЦБ пойдет на масштабное вмешательство, чтобы сгладить эти проблемы, могут возникнуть новые сомнения относительно будущей стоимости валюты. Впрочем, рост реальных процентных ставок может на время оказать давление на стоимость драгоценного металла.
Восстановление цен на золото в евро может свидетельствовать о более глубоких переменах: инвесторы начинают осознавать, что главный риск теперь связан не столько с инфляцией, сколько со способностью правительств поддерживать доверие к своим финансовым обязательствам в долгосрочной перспективе. И в мире, где государственный долг продолжает расти, у золота сохраняется фундаментальное преимущество: оно не является ничьим долгом.
Читайте также
-
Сингапур запускает услугу хранения золота для центральных банков
10 ноября 2026 года Сингапур запустил услугу хранения золота для центральных банков, предоставив учреждениям еще одну площадку для хранения драгоценного металла. Валютное управление Сингапура (MAS) будет использовать хранилище национальной валюты, рассчитанное на объем до 500 тонн.
11.11.2026 -
Репатриация золотых резервов не означает, что центральные банки проводят дедолларизацию
Как отмечает Колин Вайс, главный экономист по вопросам глобальных финансовых потоков в Федеральной резервной системе (ФРС), недавние — широко освещавшиеся в СМИ — случаи перемещения и репатриации золотых резервов центральными банками Нидерландов, Франции и Германии практически не повлияли на долю активов в долларах США в составе их золотовалютных резервов.
11.11.2026 -
Китай покупает золото второй год подряд
После насыщенного третьего квартала центральные банки продолжают пользоваться снижением цен на золото для пополнения своих официальных резервов. Китай по-прежнему играет ведущую роль на рынке, наращивая свои запасы на протяжении двух лет подряд.
11.11.2026 -
Большинство в Конгрессе США за демократами — что ждет золото и серебро?
Золото и серебро пытаются восстановить свои позиции после непростого октября. И теперь инвесторам нужно учитывать еще один фактор: кардинальные изменения в политическом ландшафте после промежуточных выборов, прошедших в США.
10.11.2026 -
Стоит ли хранить физическое золото?
В период с 2011 по 2015 год золото подешевело на 43%, а акции золотодобывающих компаний — на 77%. Один и тот же металл, но совершенно разный результат.
10.11.2026 -
Цены на золото и серебро продолжают восстанавливаться после выборов в США
Золото и серебро продолжают укрепляться после значительного падения на прошлой неделе, вызванного победой Демократической партии на промежуточных выборах. Однако, по мнению аналитиков компании Heraeus, на драгоценные металлы, вероятно, будет оказывать давление возобновление роста цен на нефть, а также ожидания дальнейшего повышения процентных ставок Федеральной резервной системой (ФРС).
10.11.2026 -
Почему индекс потребительских цен — это не ваш уровень инфляции
Дэвид Расселл рассказывает, почему официальный показатель инфляции редко ощущается адекватным в сравнении с реальными расходами.
09.11.2026 -
Кибератаки усиливаются: почему ваше богатство может быть более уязвимым, чем вы думаете
Хакеры превращали морозильные камеры в супермаркетах в обогреватели, пытались довести до кипения запасы донорской крови, необходимой для спасения жизней, и похитили миллиарды с крупной криптовалютной биржи. Поскольку развитие искусственного интеллекта делает кибератаки более быстрыми и убедительными, перед инвесторами встает насущный вопрос: какая часть вашего капитала зависит от цифровых систем, которые вы лично не контролируете?
09.11.2026