


Промышленный спрос на платину останется высоким, несмотря на значительный рост цен
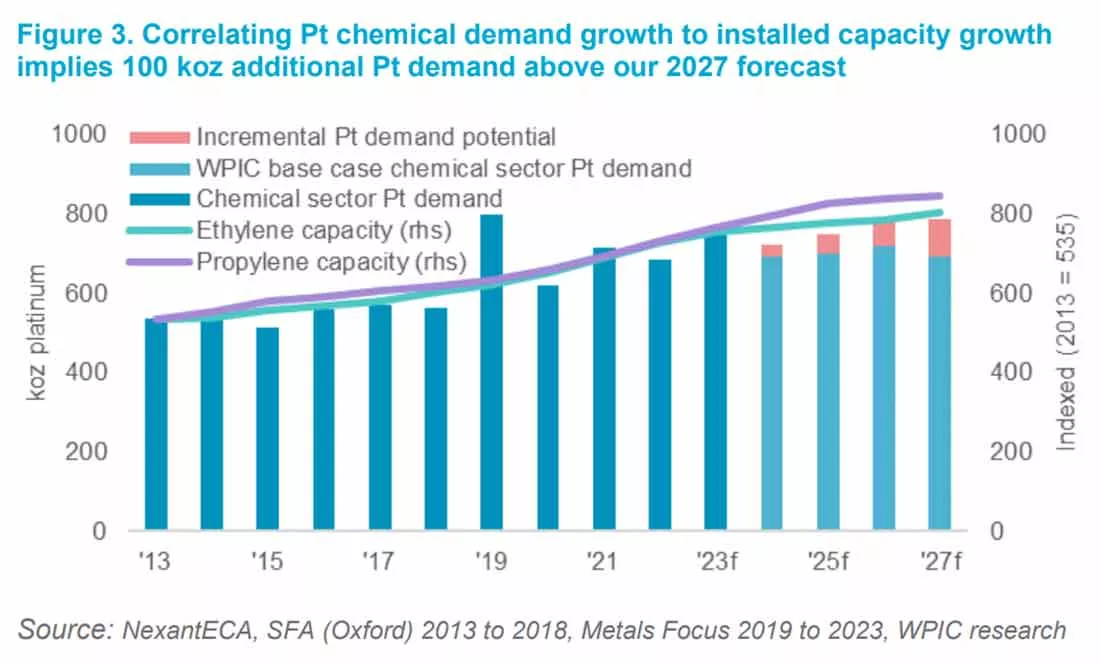
В новом отчете исследователи WPIC указали, что с 2013 по 2023 год совокупные темпы годового роста (CAGR) спроса химической отрасли на платину составлял 3,4%, что выше аналогичного показателя для мирового ВВП (2,7%) за тот же период. Это свидетельствует о возросшем признании роли платины в повышении эффективности технологических процессов при снижении энергопотребления и повышении отдачи.
Учитывая непростые экономические условия, в период с 2022 по 2027 финансовый год мы предвидим рост спроса на платину со стороны химической промышленности на 1%. Однако, основываясь на исторической корреляции с ростом мощностей химического производства, мы полагаем, что в 2027 году спрос на платину может оказаться на 100 тысяч унций больше, чем в наших текущих прогнозах.
WPIC заявил, что промышленный спрос на платиновый металл обусловлен ее разнообразным применением в химической, нефтяной, электротехнической, стекольной и медицинской отраслях.
Однако растущее признание каталитических свойств платины способствовало росту промышленного спроса на платину на 4,0% CAGR в период с 2013 по 2022 год.
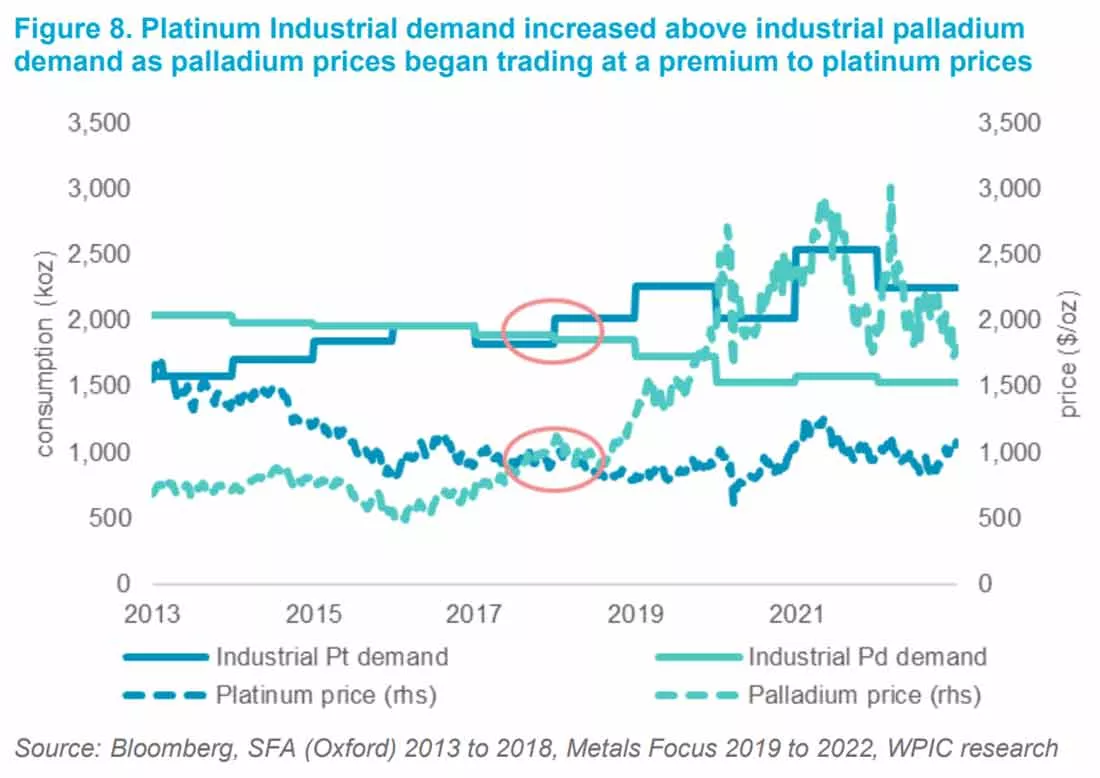
Исследователи заявили, что, несмотря на то, что цены на платину снизились с 2013 года, растущий промышленный спрос на этот металл не сильно коррелирует с ценовыми изменениями.
Таким образом, отдача платиновых катализаторов и преимущества с точки зрения энергоэффективности при промышленном применении должны перевешивать ценовые соображения, поскольку с 2000 года изменения промышленного спроса на платину и цены на драгметалл показывают слегка положительную корреляцию (R2 = 0,49), что свидетельствует о неэластичном спросе. Промышленный спрос на платину в большей степени коррелирует с мировым ВВП (R2 = 0,56), чем с ценами на платину.
Это означает, что платиновый металл «относительно менее подвержен отраслевым рискам».
По данным WPIC, высокие цены на палладий и родий также способствовали замещению данных металлов на платину.
Рост промышленного спроса на платину на 4,0% CAGR с 2013 года резко контрастирует со снижением промышленного спроса как на палладий (-2,8% CAGR), так и на родий (-4,1% CAGR). Тенденция перехода на платину и сокращение использования палладия и родия стала набирать обороты вместе с ростом цен. Промышленный спрос на платину стабильно превышает промышленный спрос на палладий с 2018 года (с 2017 года платина подешевела по сравнению с палладием).
По мнению исследователей, устойчивому росту потребности в платине со стороны химической промышленности препятствуют два фактора: повышение процентных ставок и обратное замещение.
Хотя экономическая неопределенность может быть упущена из виду при принятии долгосрочных решений об инвестициях в производственные мощности, повышение процентных ставок с начала 2022 года может повлиять на прогнозы доходности и вызвать замедление капитальных вложений в рост мощностей в химической промышленности.
Однако эксперты отметили, что центральные банки, как ожидается, готовятся к снижению процентных ставок, ведь инфляция, по оценке, вернется к целевому диапазону в следующем году.
Если стоимость заимствований будет снижена с текущих уровней, рост инвестиций в нефтехимический сектор, вероятно, нормализуется.
Еще одним препятствием может стать потенциальный обратный переход от платинового драгметалла к палладию и родию.
Разница в ценах на платину и палладий стимулирует замену платины на палладий в бензиновых двигателях внутреннего сгорания. Устойчивый дефицит платины и сокращение ценовой разницы между ней и палладием могут привести к обратному замещению, что вновь подтолкнет промышленных потребителей к более широкому использованию палладия или родия.
Однако, учитывая, что на автомобильный сектор приходится всего 37% спроса на платину за последние пять лет, а в случае палладия и родия доля составляет 82% и 85%, WPIC считает, что разнообразие спроса на платину защищает металл от рисков, связанных с тенденцией электрификации, и других внешних факторов по сравнению с его конкурентами.
С учетом корреляции между спросом на платину со стороны химической промышленности, увеличением производственных мощностей и установленной мощностью, мы полагаем, что спрос химической отрасли на платиновый металл может увеличиться на дополнительные 100 тысяч унций к 2027 году, если рост спроса будет соответствовать прогнозам третьих сторон. Тогда мы повысим наши прогнозы относительно дефицита предложения на рынке платины.
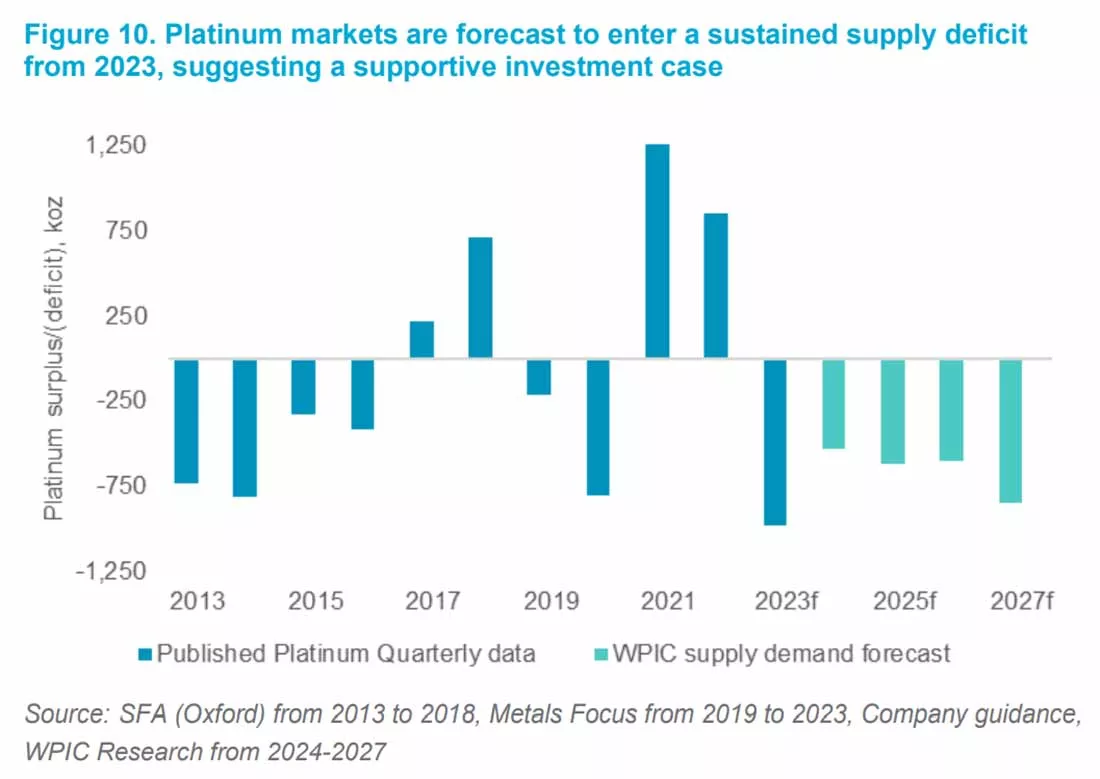
Согласно текущему прогнозу предложения/спроса на платину WPIC на 2-5 лет, спрос в химической промышленности в 2027 году составит 693 тысяч унций, что меньше среднего объема за последние три года в 716 тысяч унций.
Читайте также
-
Нефть и облигации: трещины в оптимистичном консенсусе
Вот уже несколько недель рынок ведет себя так, будто все наконец-то «наладится». И это уже не просто мнение нескольких аналитиков: теперь это стало широко распространенным консенсусом среди глобальных инвесторов.
26.05.2026 -
Инвестирование в мире, охваченном беспорядками
Сказать, что мир находится в состоянии хаоса, невиданном с 1960-х годов, — значит ничего не сказать, пишет Джеймс Рикардс.
25.05.2026 -
Тревога на рынке облигаций: рост доходности, риски стагфляции и потенциал драгметаллов
Резкий скачок доходности государственных облигаций США 15 мая 2026 года привлек внимание трейдеров не случайно. Доходность 10-летних казначейских облигаций США подскочила до 4,57%, а 30-летних превысила 5%, наряду с заметным ростом доходности японских облигаций, что свидетельствует о быстрой переоценке экономических ожиданий. Это не просто шум — это сочетание опасений по поводу роста инфляции, изменения политики ФРС и стагфляции, что перекликается с одним из самых сложных периодов в современной экономической истории: 1970-ми годами.
20.05.2026 -
Платина демонстрирует самую яркую динамику в оптимистичном прогнозе на 2026 год
После сильного начала года цены на металлы платиновой группы (МПГ) в течение последних нескольких месяцев оставались в определенном диапазоне, но, по данным одной исследовательской компании, ожидается, что цены на весь сектор в целом завершат год со значительным ростом, во главе с платиной.
19.05.2026 -
Резервы нефти падают: мир лишается нефтяного буфера
Ранее на этой неделе Дэвид Расселл из GoldCore обсудил с коллегами довольно тревожный график JP Morgan, опубликованный в рамках статьи Bloomberg. На нем показаны общие обнаруженные запасы нефти, измеряемые миллиардами баррелей, но картина складывается тревожная.
18.05.2026 -
Рост реальной доходности сокрушает динамику цен на драгоценные металлы
Бычий импульс на рынке драгоценных металлов на этой неделе получил значительный удар: золото завершило торги падением почти на 4%, а серебро — примерно на 13% от недавних максимумов, что подчеркивает сохраняющееся давление на этот сектор.
18.05.2026 -
Что на самом деле движет сырьевым сектором и ростом цен на драгоценные металлы?
Исторический рост цен на драгоценные металлы был обусловлен усилением геополитической напряженности, фискальной и монетарной политикой, возобновлением спроса центральных банков на золото и растущим промышленным спросом на серебро, но доллар США остается наиболее важным катализатором для сырьевых товаров, считает доктор Марк Шор, директор и экономист CME Group.
13.05.2026 -
Как адаптироваться к текущим условиям, выжить и начать процветать
Еще до недавнего скачка цен на энергоносители доступность энергии становилась все большей проблемой. Это структурная, долгосрочная тенденция, пишет Адам Шарп.
04.05.2026