


Приближается кризис на рынке недвижимости США, более страшный, чем ипотечный?
В Соединенных Штатах значительная часть финансирования школ поступает за счет местных налогов на недвижимость. Каждый школьный округ устанавливает бюджет, а затем корректирует налоговую ставку для его покрытия. Эти доходы также используются для выпуска школьных облигаций, которые финансируют строительство школьных зданий, стадионов и других объектов инфраструктуры.
Проблема, по словам Векслера, заключается в том, что в течение нескольких лет оценки недвижимости искусственно завышались, значительно превышая реальную инфляцию. В результате домовладельцы платят все более высокие налоги, в то время как «реальная» стоимость их домов не успевает за этим ростом.
В 1985 году стоимость нового дома составляла примерно 3,6 медианного дохода домохозяйства, тогда как сегодня этот показатель превышает 5,3. Этот разрыв отражает серьезный разрыв между ростом доходов (который практически не изменился) и ростом цен на жилье (которые выросли более чем в четыре раза).
Этот рост отражает не столько создание реальной стоимости, сколько эффект пузыря, подпитываемый десятилетиями искусственно заниженных процентных ставок. Таким образом, налогоплательщики оказываются облагаемыми налогом на завышенные оценки, которые совершенно не соответствуют их финансовым возможностям. Этот механизм порождает чувство несправедливости и подкрепляет идею структурного мошенничества: налоговая система фиксирует номинальный прирост капитала, не соответствующий росту покупательной способности.
Однако, учитывая неблагоприятные демографические тенденции в большинстве развитых стран, этот пузырь неизбежно сдуется. Когда цены на недвижимость падают, местные налоговые поступления автоматически сокращаются, что ставит под угрозу финансирование школьных облигаций и подчеркивает хрупкость рынка муниципальных облигаций.
Эти чрезмерные налоги позволили выпускать все больше долговых обязательств не для финансирования новых проектов, а зачастую для погашения старых. Это создает финансовую пирамиду Понци: система продолжает функционировать с постоянно растущим долгом и налогами, но при этом не решает основную проблему. Векслер подсчитал, что «мошенническая» или неустойчивая часть этого долга в настоящее время превышает $5 триллионов долларов по всей стране — колоссальная цифра, превосходящая масштабы многих прошлых кризисов.
До сих пор эта система держалась, потому что налогоплательщики продолжали платить налоги, даже несмотря на жалобы. Но сейчас мы наблюдаем психологический сдвиг: все больше американцев считают, что платить налоги на недвижимость больше нет смысла, поскольку они знают, что система рано или поздно обречена на крах. Именно здесь риск становится взрывоопасным.
Как и в любой финансовой пирамиде, пока участники продолжают играть, иллюзия сохраняется. Но если все большее число домохозяйств одновременно перестают платить, система немедленно рушится. Доходы школьных округов резко падают, школьные облигации больше не могут финансироваться, и цепочка доверия разрывается.
В 2008 году кризис начался с невыплаченных ипотечных кредитов. Когда домохозяйства перестали вносить ежемесячные платежи, банки быстро конфисковали их дома и перепродали их, что ускорило крах. Нынешняя ситуация иная. Дефолт был вызван не кредитами, а местными налогами. Однако процедуры возврата жилья в случае неуплаты налогов гораздо более длительные и сложные: требуется несколько месяцев, а то и лет, прежде чем удастся добиться успеха в принудительном взыскании задолженности. Это создает задержку: кризис проявится в цифрах позже, но подорвет доверие гораздо сильнее.
Прежде всего, масштабы кризиса даже больше, чем у кризиса субстандартного кредитования. Школьные облигации и, в более широком смысле, муниципальные облигации, обеспеченные налогами на недвижимость, представляют собой колоссальную задолженность, превышающую объем ипотечного долга, обрушившегося в 2008 году. Сравнение поразительное: в 2008 году кризис начался в сегменте кредитного рынка, который считался хрупким — субстандартном кредитовании, — риски которого были известны, но недооценены. На этот раз риск сосредоточен в сегменте, воспринимаемом как образец стабильности.
Муниципальные облигации считаются одними из самых безопасных активов на рынке облигаций США. Они широко используются не только специализированными фондами, но и пенсионными фондами, страховыми компаниями и множеством индивидуальных инвесторов. Их привлекательность основана на двух веских аргументах: с одной стороны, на налоговых преимуществах, поскольку они освобождены от федеральных и часто от местных налогов; с другой стороны, на идее того, что местные органы власти, поддерживаемые государством, никогда не объявят дефолт, поскольку их доходы подкреплены налогом на имущество – регулярным и обязательным для владельцев недвижимости.
Именно эта репутация надежности делает текущий риск столь опасным. Все держат их, прямо или косвенно. Эти ценные бумаги включены в сберегательные портфели, страховые резервы, пенсионные фонды и даже в балансы банков. Они образуют своего рода облигационную базу, которая считается стабильной и предсказуемой, на которой зиждется значительная часть американской финансовой системы.
Если бы восприятие изменилось и налогоплательщики отказались продолжать платить налог на имущество, вся система рухнула бы. Риск больше не ограничивается периферийным сегментом рынка, как это было с субстандартной ипотекой, а напрямую затрагивает актив, считающийся центральным и универсально безопасным. Именно эта разница в масштабах и характере порождает опасения по поводу гораздо более серьезного шока, чем в 2008 году.
Если движение за отказ от уплаты наберет обороты, вот что может произойти: школьные округа столкнутся с падением доходов и окажутся не в состоянии выплачивать проценты по школьным облигациям. Муниципалитеты потеряют репутацию надежных активов, что спровоцирует массовые распродажи. Банки и пенсионные фонды, владеющие значительными объемами этих ценных бумаг, понесут значительные убытки.
Поскольку эти облигации часто используются в качестве обеспечения в межбанковских транзакциях, их обесценивание приведет к иссяканию ликвидности. Наиболее уязвимые американские банки столкнутся с кризисом доверия, который может быстро перерасти в банковский кризис. ФРС будет вынуждена вмешаться, чтобы выкупить эти ценные бумаги и влить ликвидность, рискуя спровоцировать новую волну массового создания денег и еще больше подорвать доверие к доллару.
Принципиальное отличие от кризиса 2008 года заключается в том, что этот кризис возникнет не в банковской системе, а среди самих граждан. Он будет обусловлен отказом миллионов налогоплательщиков финансировать систему, которую они считают мошеннической или неустойчивой. Это делает его одновременно социальным, политическим и финансовым кризисом.
Как отмечает Векслер, существует два возможных пути: «контролируемый снос», то есть упорядоченная реструктуризация с вмешательством денежных властей, или «прямой снос», внезапный и неконтролируемый обвал, который погрузит рынки облигаций и банковского сектора в хаос, гораздо более сильный, чем в 2008 году.
Этот скрытый риск на рынке муниципальных облигаций США возник не на пустом месте, а в условиях, когда мировой рынок облигаций уже находится под огромным давлением. Доверие к государственному долгу ослабло повсеместно, а появление нового источника уязвимости в секторе, считавшемся безрисковым, только усугубляет ситуацию.
В Японии доходность достигает рекордных максимумов по всей кривой, поднявшись до уровней, не наблюдавшихся десятилетиями.
Этот всплеск отражает упадок монетарной модели, в рамках которой Банк Японии, долгое время являвшийся опорой глобальной поддержки благодаря своей политике ультраотрицательных процентных ставок и масштабным покупкам активов, больше не способен сдерживать недоверие.
Десятилетиями Япония обеспечивала рынки неисчерпаемым источником дешевой ликвидности посредством операций кэрри-трейд в иенах: инвесторы брали кредиты в иенах по практически нулевым ставкам, чтобы перераспределить этот капитал в более высокодоходные активы, будь то акции США, европейские облигации или облигации развивающихся рынков.
Однако с резким ростом доходности по всей кривой доходности японских облигаций этот механизм исчерпывает себя. Доходность 10-летних и даже 30-летних японских облигаций достигает уровней, не наблюдавшихся десятилетиями, что свидетельствует о постепенной потере контроля со стороны Банка Японии.
Если японские ставки продолжат расти, существует риск резкого разворота в кэрри-трейд: репатриация капитала в Японию для покрытия курсовых потерь или укрепления позиций спровоцирует массовые распродажи на мировых рынках, начиная с американских и европейских облигаций.
Такой разворот имел бы эффект домино. Глобальное финансирование, годами стимулировавшееся этой искусственно поддерживаемой разницей в процентных ставках, внезапно станет хрупким. Спреды по облигациям расширятся, валюты развивающихся рынков резко упадут, и даже Уолл-стрит столкнется с давлением на свои котировки из-за этого дефицита ликвидности. Другими словами, происходящее в Японии — не просто локальная аномалия: это трещина в одном из незыблемых столпов мировой финансовой системы.
В Германии 30-летние государственные облигации приносят доходность, сопоставимую с той, что наблюдалась во время европейского долгового кризиса. Центральный банк страны, некогда безусловная тихая гавань, больше не застрахован от потрясений, что является признаком того, что даже основы еврозоны ставятся под сомнение.
Франция, в свою очередь, наблюдает рост 30-летних государственных облигаций до уровней, напоминающих начало мирового финансового кризиса. Для страны, находящейся в «сердце» еврозоны, этот сдвиг беспрецедентен и весьма символичен: он выводит Францию на траекторию периферийного эмитента с премией за риск, сопоставимой с итальянской. На этой неделе 10-летние облигации продолжают неумолимый рост.
В Великобритании 30-летние британские облигации достигают максимальной доходности с 1990-х годов. После кризиса доверия 2022 года, когда рынок жестоко наказал бюджетную политику, рост долгосрочных ставок подтверждает сохранение нестабильности.
К этому добавляется растущее расхождение во взглядах между основными центральными банками. ФРС, ЕЦБ и Банк Японии больше не едины. Их денежно-кредитная политика развивается по противоречивым траекториям: ужесточение в США, нерешительность в Европе и смягчение в Японии. Этот разрыв создает нестабильный климат, который некоторым наблюдателям напоминает дисбалансы 1920-х годов накануне Великой депрессии 1929 года.
В таких условиях возникновение системного риска по школьным облигациям и, в более широком смысле, по муниципальным облигациям США, по-видимому, является еще одним фрагментом и без того тревожной головоломки. Это усиливает ощущение того, что все столпы мирового рынка облигаций одновременно дают сбой. Шок по муниципальным облигациям США не останется локальным; он распространится на и без того хрупкие мировые рынки и активирует несколько каналов заражения.
- Первый канал — ликвидность. Школьные облигации и, в более широком смысле, муниципальные облигации в основном находятся во владении паевых инвестиционных фондов и страховых компаний. Волна дефолтов или даже кризис доверия спровоцируют массовый выкуп неликвидных фондов, вынуждая продавать их «по рынку» со значительными дисконтами. Муниципальные ETF начнут торговаться с дисконтом к стоимости своих портфелей, что усугубит панику. Страховые компании и пенсионные фонды, являющиеся крупными держателями муниципальных облигаций, зафиксируют снижение стоимости и будут вынуждены снижать риски в других областях, продавая казначейские облигации, ипотечные ценные бумаги (MBS) или европейские долговые обязательства: это эффект снежного кома.
- Второй канал — обеспечение. Резкое падение цен на муниципальные облигации и рост дисконтов по операциям РЕПО сокращают финансовые возможности многих учреждений. В США региональные банки, уже ослабленные нереализованными убытками по портфелям HTM/AFS, столкнутся с давлением на свой капитал и буферы ликвидности. Опыт SVB показывает, что шок оценки ценных бумаг, считающихся «безопасными», может спровоцировать изъятие депозитов и принудительную продажу. В Европе одновременное давление на французские OAT и итальянские BTP вынудит клиринговые палаты повысить маржу, что приведет к цепочке требований о внесении маржи и технических продаж, как это произошло в Великобритании в 2022 году с LDI.
- Третий канал — долларовое финансирование. Если недоверие к муниципальным облигациям вынудит американские институты срочно рекапитализироваться, премии за ликвидность (FRA-OIS, кросс-валютная база) увеличатся. Японские страховщики и банки, уже столкнувшиеся с ростом внутренней доходности, будут репатриировать капитал, продавая казначейские облигации и европейские долговые обязательства, номинированные в долларах, что еще больше повысит мировые долгосрочные ставки. В условиях разнонаправленной денежно-кредитной политики Банка Японии, ЕЦБ и ФРС валютный арбитраж и хеджирование портфелей усиливают волатильность обменного курса и процентных ставок.
Правдоподобный сценарий разворачивается в несколько этапов. Налоговые сроки в начале года показывают рост задолженности по налогу на имущество; школьные округа фиксируют дефицит денежных средств и объявляют об отсрочке платежей по своим облигациям. Рейтинговые агентства понижают рейтинги десятков местных эмитентов; муниципальные фонды испытывают массовый отток средств. Муниципальные спреды стремительно растут; соотношение муниципальных и казначейских облигаций превышает свои исторические средние значения на устойчивой основе; монолинии страхования облигаций видят, что их спреды CDS расширяются. Региональные банки объявляют о более тяжелых, чем ожидалось, убытках AFS; давление на их депозиты возобновляется.
Европейские рынки, уже напряженные из-за роста доходности французских и итальянских облигаций, испытывают возросшие требования о внесении дополнительного обеспечения; банки еврозоны подвергаются атаке на фондовом рынке. ФРС возобновляет действие поддерживаемого казначейством механизма 13(3) для временного финансирования муниципальных облигаций (модернизированная версия MLF 2020) и расширяет возможности ликвидности для банков, в то время как ЕЦБ активирует целевую сеть по OAT/BTP; Банк Японии пытается остановить рост японских государственных облигаций. Облегчение реальное, но частичное: доверие остается хрупким, а политическая цена этих мер поддержки растет.
Разница с 2008 годом заключается в источнике и масштабе. В 2008 году кризис начался в рискованном и хорошо известном сегменте (субстандартная ипотека), а затем распространился на инвестиционный банковский сектор. На этот раз шок вызван активом, который воспринимается как сверхбезопасный, распределенным между сбережениями домохозяйств, страховыми портфелями и пенсионными фондами и используемым в качестве залога. Латентный период налоговых изъятий задерживает признание убытков по счетам, но продлевает фазу недоверия и неликвидности, которая является наиболее разрушительной. Размер муниципального долга и статус «краеугольного камня» французских и итальянских суверенных облигаций в Европе обуславливают более широкий охват заражения, чем в 2008 году.
Существует вариант «контролируемого сноса», но он требует быстрых и скоординированных решений: временная заморозка повышения налога на имущество и механизмы посредничества для налогоплательщиков, находящихся в затруднительном положении; целевые аудиты и реструктуризация школьных облигаций (продление сроков погашения, снижение купонов, ограниченные и условные государственные гарантии); возобновление механизма обратного выкупа муниципальных облигаций ФРС для предотвращения вынужденных продаж; в Европе — прямое включение ЕЦБ условных стерилизованных покупок для сдерживания франко-итальянских спредов, одновременно предоставляя ликвидность для суверенных репо.
Ключевым моментом является устранение причины (локальной неустойчивости и кризиса доверия налогоплательщиков), одновременно с предотвращением перерастания неликвидности в банковский кризис. В противном случае сочетание муниципального шока, давления на европейские суверенные государства и перераспределения средств Японии/Азии от долгосрочного долга создаст предпосылки для возникновения глобального системного кризиса облигаций.
Пока рынки не убедятся в том, что власти движутся к своего рода «контролируемому сносу», то есть к постепенной и целенаправленной реструктуризации системы школьных облигаций и наиболее уязвимых государственных долгов, золото будет продолжать играть центральную роль в качестве инструмента хеджирования.
Инвесторы знают, что современный облигационный риск отличается по своей природе от риска прошлых кризисов. Речь уже не идет просто о мониторинге способности штата или округа привлекать средства, а об оценке устойчивости структуры, построенной на огромных непогашенных суммах, переплетенных с банковскими балансами, портфелями пенсионных фондов и залоговыми механизмами межбанковского рынка. Сложность настолько велика, что точки разрыва трудно определить заранее.
Столкнувшись с этой растущей непрозрачностью, физическое золото предлагает простое и универсальное решение. В отличие от облигаций, оно не подкреплено платежеспособностью налогоплательщиков или авторитетом центрального банка для вмешательства. Оно свободно от риска контрагента и не зависит от установленных законом сроков или политических решений. Именно потому, что система облигаций стала слишком обширной, слишком взаимосвязанной и слишком уязвимой к эффекту домино, золото вновь привлекает массовые инвестиции.
Таким образом, в начале этого месяца цена на золото достигла нового исторического рубежа, превысив $3.500 долларов.
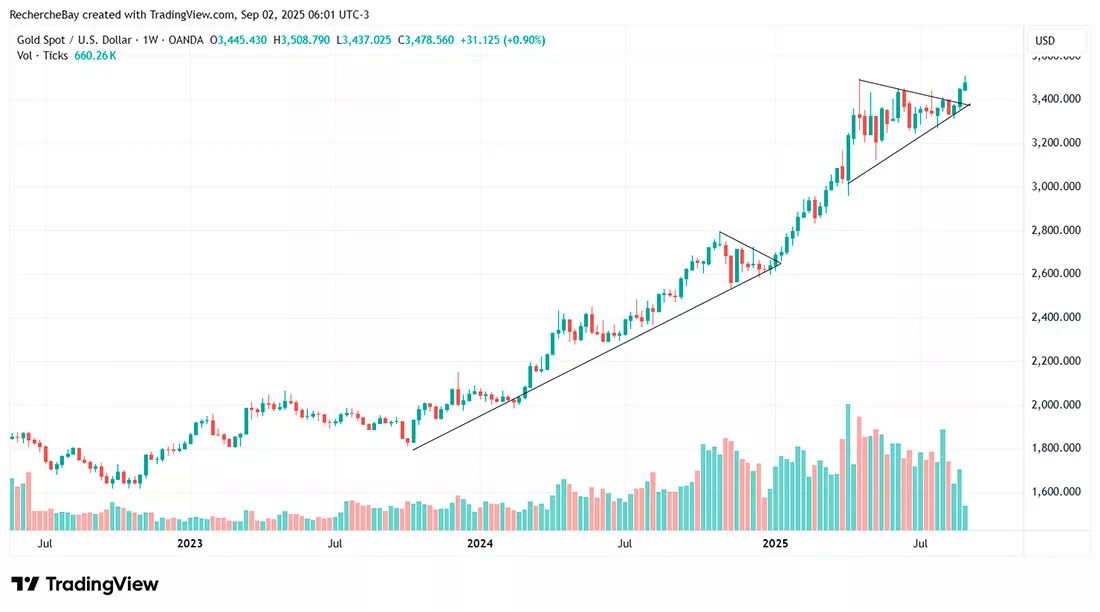
Этот символический порог подтверждает ускорение фундаментального сдвига: золото больше не является просто активом-убежищем в период экономической неопределенности, оно становится основным активом финансовой системы, которая теряет опору.
В этой атмосфере недоверия, пока инвесторы не увидят надежный план упорядоченного управления рисками — реструктуризацию местного долга, условную и прозрачную поддержку со стороны центральных банков, прояснение роли залога — они будут продолжать обращаться к золоту как к окончательной гарантии. Это не только средство защиты от инфляции, но и системное средство защиты от непредсказуемости рынков облигаций.
Именно это сочетание — европейская хрупкость и американская уязвимость — объясняет, почему все больше центральных банков, суверенных фондов благосостояния и институциональных инвесторов накапливают физическое золото или золото через крупные ETF, такие как GLD. Они стремятся защитить себя не только от инфляции, но и от системного риска распада мирового рынка облигаций.
Читайте также
-
Когда «черное золото» угрожает глобальной финансовой стабильности
Помимо запасов обогащенного урана и количества ракет, запущенных каждой стороной, война США И Израиля против Ирана также имеет важнейший финансовый аспект, заслуживающий пристального внимания, пишет Сириль Жубер.
26.05.2026 -
Переоценка золота: пять историй, одна идея
Переоценка золота в институциональной среде больше не является теорией. На той неделе Россия продала часть золотого запаса, монетный двор Перта побил свой рекорд экспорта, а Сенат США впервые с 1970-х годов внес на рассмотрение законопроект о пересмотре системы хранения драгоценных металлов.
25.05.2026 -
Золото не рухнет — оно даже не отреагировало на данные ФРС
Недавно опубликованные ФРС США данные должны были привести к падению цен на золото.
22.05.2026 -
Тед Окли предупреждает о долговой ловушке ИИ и истощении потребительских ресурсов
Поскольку доходность 30-летних казначейских облигаций США достигает уровней, невиданных со времен мирового финансового кризиса, возникает серьезный разрыв между эйфорией Уолл-стрит, вызванной развитием технологий, и ухудшающейся финансовой реальностью среднестатистического американца.
22.05.2026 -
Цены на золото стабилизировались на уровне $4.500 долларов
Цены на золото остаются в пределах $4.500 долларов, но могут привлечь внимание инвесторов, поскольку динамика в производственном и сервисном секторах США остается сдержанной.
22.05.2026 -
Тревога на рынке облигаций: рост доходности, риски стагфляции и потенциал драгметаллов
Резкий скачок доходности государственных облигаций США 15 мая 2026 года привлек внимание трейдеров не случайно. Доходность 10-летних казначейских облигаций США подскочила до 4,57%, а 30-летних превысила 5%, наряду с заметным ростом доходности японских облигаций, что свидетельствует о быстрой переоценке экономических ожиданий. Это не просто шум — это сочетание опасений по поводу роста инфляции, изменения политики ФРС и стагфляции, что перекликается с одним из самых сложных периодов в современной экономической истории: 1970-ми годами.
20.05.2026 -
Серебро и индекс Доу-Джонса: как определить переход от бумажных активов к физическим
Цена на серебро упала примерно на 10% 15 мая 2026 года после того, как саммит Трампа и Си Цзиньпина в Пекине завершился без заключения значимого торгового соглашения. Эта распродажа воспринималась как плохая новость. Однако для долгосрочных инвесторов в серебро все было наоборот.
19.05.2026 -
UNIT, валюта стран БРИКС: конкурент доллара?
На протяжении всей истории ведущая мировая держава поддерживала свое господство благодаря военной и валютной мощи. Хотя Соединенные Штаты играли эту роль более полувека, их могущество ослабевает под тяжестью многочисленных войн, неоднократных санкций и экспоненциального роста долга, который впервые с 1945 года превышает ВВП. По мере того, как центр мировой экономики постепенно смещается из Соединенных Штатов в страны Глобального Юга, и золотые резервы следуют за ними, может ли появиться новая гегемонистская валюта, способная конкурировать с долларом?
19.05.2026