


Почему ФРС сокращает процентные ставки?
Многие люди, выступающие за смягчение денежно-кредитной политики, утверждают, что экономика США находится на подъеме. Как правило, это не является сигналом для снижения ставок. Итак, зачем смягчать политику, когда инфляция цен остается значительно выше заявленного целевого уровня ФРС в 2 процента и продолжает расти?
В нормальном мире центральный банк удерживал бы высокие ставки, чтобы раз и навсегда подавить инфляцию. Возможно, даже повысил бы их.
Но мы живем в ненормальном мире.
Мы живем в мире с долговой черной дырой. Погрязшая в долгах экономика-пузырь не может функционировать даже при относительно высоких процентных ставках. Ей нужны легкие деньги. И ФРС, похоже, намерена их предоставить, чтобы вечеринка продолжалась, и плевать на инфляцию.
На самом деле, ФРС в ловушке. Ей приходится выбирать между борьбой с инфляцией и сохранением пузыря. Она не может делать и то, и другое.
И она выбрала инфляцию.
Согласно октябрьскому опросу, проведенному CNBC, экономисты, стратеги и управляющие фондами считают, что ФРС снизит ставки и на двух следующих заседаниях.
Есть и те, кто ставит под сомнение разворот политики к легким деньгам.
В то время как 92% респондентов заявили, что ФРС сократит ставки на октябрьском заседании, только 66% считали, что это необходимо, а 38% высказались против сокращения.
Генеральный директор Richard Bernstein Advisors сказал, что, по его мнению, политика влияет на принятие решения больше, чем экономические данные:
Финансовые условия близки к исторически мягким, ВВП находится на уровне 3,5-4%, финансовые активы растут, а инфляция остается значительно выше целевого показателя ФРС. В нормальные времена ФРС ни за что не стала бы снижать ставки.
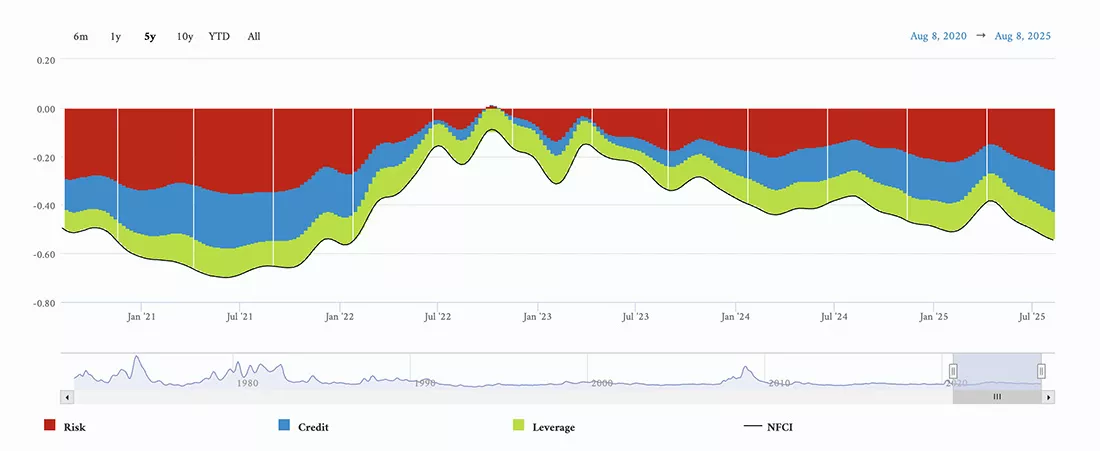
Он прав. Национальный индекс финансовых условий, рассчитываемый ФРБ Чикаго, указывает на то, что денежно-кредитная политика в настоящее время является мягкой с исторической точки зрения. На самом деле, она никогда не была жесткой, даже в разгар цикла повышения ставок.
Главный экономист Stifel Линдси Пьегза заявила, что нехватка данных из-за закрытия правительства может затуманивать картину:
Чиновники ФРС не в состоянии прийти к какому-либо однозначному выводу, и поэтому, возможно, им следует дождаться дополнительной информации, прежде чем, возможно, усугубить политическую ошибку, снизив ставку во втором раунде, если это не будет оправданно динамикой инфляции и условиями найма.
Главный стратег по операциям с фиксированным доходом Janney Montgomery Scott Гай Лебас сравнил это с «полетом в снежную бурю с завязанными глазами».
Еще хуже, когда поблизости есть горы.
Недостаток достоверных данных вызывает справедливое беспокойство, но реальность такова, что даже при наличии безупречных данных централизованное планирование все равно потерпит неудачу. Ни один мозговой центр не обладает всеми знаниями, необходимыми для управления сложной экономикой. Они также будут сталкиваться с непредвиденными последствиями.
Но недостаток знаний люди восполняют высокомерием. Они продолжат пытаться. И терпеть неудачу.
Читайте также
-
Когда «черное золото» угрожает глобальной финансовой стабильности
Помимо запасов обогащенного урана и количества ракет, запущенных каждой стороной, война США И Израиля против Ирана также имеет важнейший финансовый аспект, заслуживающий пристального внимания, пишет Сириль Жубер.
26.05.2026 -
Переоценка золота: пять историй, одна идея
Переоценка золота в институциональной среде больше не является теорией. На той неделе Россия продала часть золотого запаса, монетный двор Перта побил свой рекорд экспорта, а Сенат США впервые с 1970-х годов внес на рассмотрение законопроект о пересмотре системы хранения драгоценных металлов.
25.05.2026 -
Золото не рухнет — оно даже не отреагировало на данные ФРС
Недавно опубликованные ФРС США данные должны были привести к падению цен на золото.
22.05.2026 -
Тед Окли предупреждает о долговой ловушке ИИ и истощении потребительских ресурсов
Поскольку доходность 30-летних казначейских облигаций США достигает уровней, невиданных со времен мирового финансового кризиса, возникает серьезный разрыв между эйфорией Уолл-стрит, вызванной развитием технологий, и ухудшающейся финансовой реальностью среднестатистического американца.
22.05.2026 -
Цены на золото стабилизировались на уровне $4.500 долларов
Цены на золото остаются в пределах $4.500 долларов, но могут привлечь внимание инвесторов, поскольку динамика в производственном и сервисном секторах США остается сдержанной.
22.05.2026 -
Тревога на рынке облигаций: рост доходности, риски стагфляции и потенциал драгметаллов
Резкий скачок доходности государственных облигаций США 15 мая 2026 года привлек внимание трейдеров не случайно. Доходность 10-летних казначейских облигаций США подскочила до 4,57%, а 30-летних превысила 5%, наряду с заметным ростом доходности японских облигаций, что свидетельствует о быстрой переоценке экономических ожиданий. Это не просто шум — это сочетание опасений по поводу роста инфляции, изменения политики ФРС и стагфляции, что перекликается с одним из самых сложных периодов в современной экономической истории: 1970-ми годами.
20.05.2026 -
Серебро и индекс Доу-Джонса: как определить переход от бумажных активов к физическим
Цена на серебро упала примерно на 10% 15 мая 2026 года после того, как саммит Трампа и Си Цзиньпина в Пекине завершился без заключения значимого торгового соглашения. Эта распродажа воспринималась как плохая новость. Однако для долгосрочных инвесторов в серебро все было наоборот.
19.05.2026 -
UNIT, валюта стран БРИКС: конкурент доллара?
На протяжении всей истории ведущая мировая держава поддерживала свое господство благодаря военной и валютной мощи. Хотя Соединенные Штаты играли эту роль более полувека, их могущество ослабевает под тяжестью многочисленных войн, неоднократных санкций и экспоненциального роста долга, который впервые с 1945 года превышает ВВП. По мере того, как центр мировой экономики постепенно смещается из Соединенных Штатов в страны Глобального Юга, и золотые резервы следуют за ними, может ли появиться новая гегемонистская валюта, способная конкурировать с долларом?
19.05.2026