


Новое американское оружие: слабый доллар
Разница в том, что сегодня слабость доллара — это не результат внешнего шока, а целенаправленные действия властей по сохранению финансовой стабильности. Другими словами, доллар становится инструментом балансировки системы, ослабленной огромным долгом и колоссальными потребностями Казначейства в финансировании.
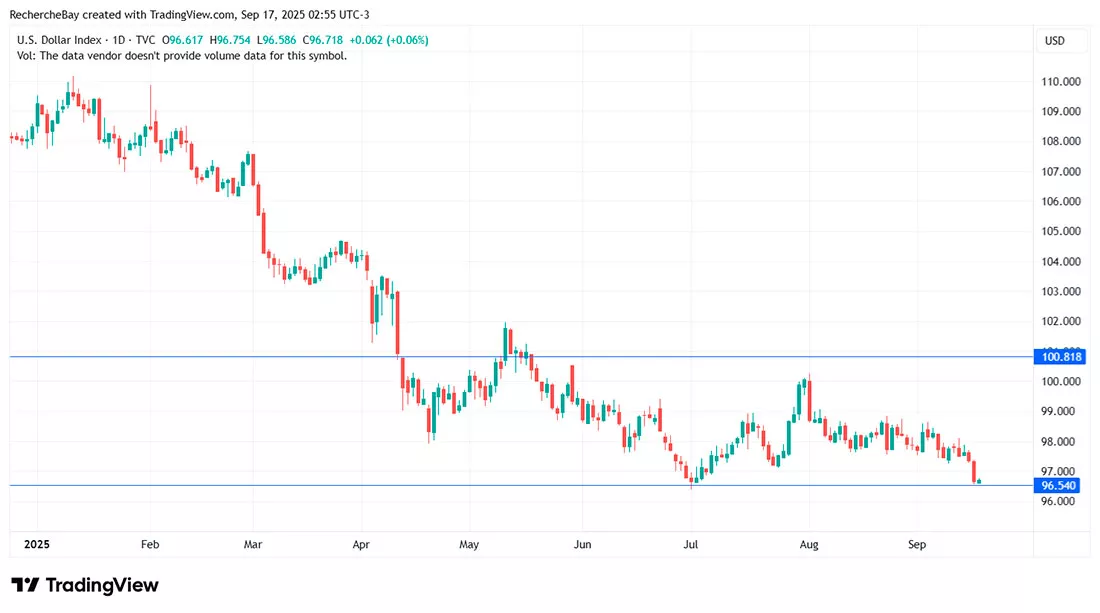
Рынок действовал не в одиночку: падение доллара было в значительной степени срежиссировано Вашингтоном.
Сейчас Соединенные Штаты столкнулись с дилеммой, схожей с японской. Когда страна перегружена задолженностью, у нее есть только два варианта: позволить своей валюте ослабнуть или позволить рынку облигаций пострадать. Япония давно сделала свой выбор: Банк Японии искусственно поддерживает ставки на низком уровне, скупая облигации в огромных масштабах ценой резкого обесценения иены.
В течение десяти лет Банк Японии искусственно поддерживал процентные ставки на уровне, близком к нулю, или даже отрицательном, посредством масштабных покупок государственного долга.
Эта стратегия была направлена на предотвращение резкого роста стоимости финансирования долга японского правительства, который сейчас превышает 250% ВВП, что является мировым рекордом.
Однако эта постоянная поддержка рынка облигаций привела к ужасному результату: иена обвалилась. Поскольку доходность японских облигаций остается искусственно низкой, инвесторы предпочитают вкладывать деньги в валюты с более высокой доходностью, такие как доллар или евро. В результате капитал оттекает, спрос на иену ослабевает, и всего за 10 лет иена потеряла более 50% своей стоимости по отношению к доллару, достигнув минимума, не наблюдавшегося за несколько десятилетий.
Короче говоря, Банк Японии решил пожертвовать своей валютой ради сохранения рынка облигаций. Но этот выбор делает страну уязвимой: стоимость импорта стремительно растет, как и инфляционное давление, а международное доверие к иене как к безопасному активу серьезно подорвано.
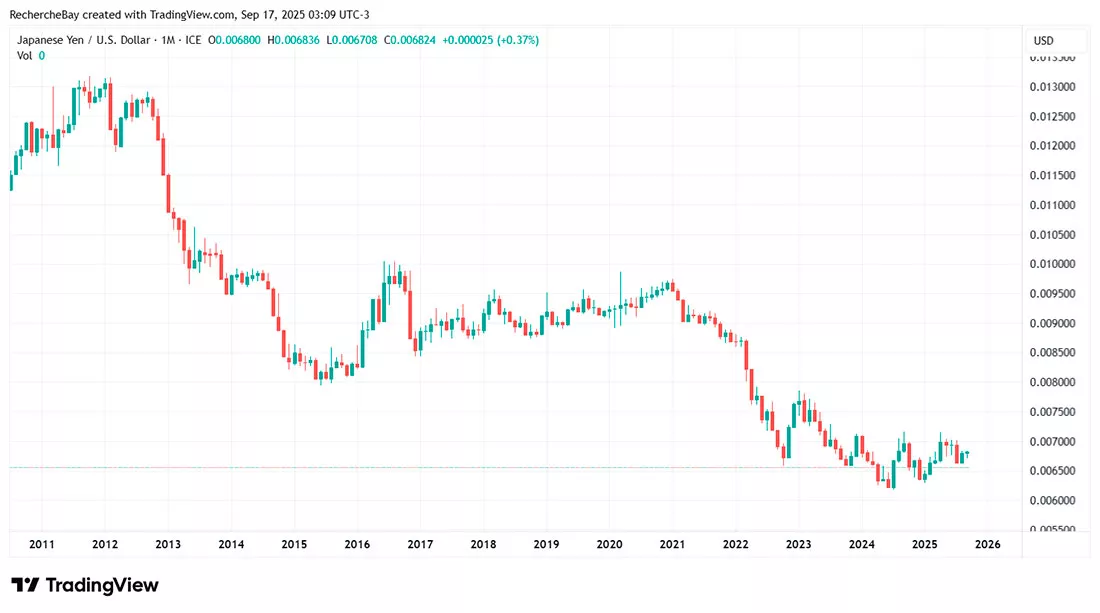
Соединенные Штаты сейчас идут по тому же пути, что и Япония, сознательно ослабляя доллар. Но как они это делают на практике?
Казначейство США выбрало концентрированную эмиссию очень краткосрочных векселей — сроком на четыре, шесть или восемь недель. Увеличивая количество таких аукционов, оно в огромных масштабах изымает денежные средства с денежного рынка. Однако эти краткосрочные ценные бумаги не обеспечивают привлекательной доходности с учетом инфляции.
В результате инвесторы отдают предпочтение другим инвестициям — акциям, корпоративным облигациям или иностранной валюте. Такое перераспределение, далеко не незначительное, оказывает сильное влияние на мировые потоки капитала.
Это явление во многом объясняет рост на фондовых рынках США. Инвесторы, ограниченные в условиях насыщения краткосрочных ставок, вливают свою ликвидность в основные фондовые индексы. Это подпитывает впечатляющий рост индексов Nasdaq и S&P 500, значительно превышающий тот, который можно было бы оправдать фундаментальными экономическими факторами.
Этот механизм функционирует как форма замаскированного фискального количественного смягчения: манипулируя структурой своих эмиссий, Казначейство вынуждает капитал уходить с денежного рынка и перетекать в рискованные активы. Таким образом, рост американских акций обусловлен не столько улучшением экономических перспектив, сколько финансовой инженерией, умело организованной Казначейством и ФРС. Это движение автоматически способствует снижению спроса на доллар.
Выпуская огромные объемы очень краткосрочных долговых обязательств, Казначейство подталкивает инвесторов вкладывать свои деньги в облигации со сроком погашения всего несколько недель. После погашения этих ценных бумаг ликвидность быстро рециркулируется в другие, более доходные активы, такие как акции или корпоративные облигации. Другими словами, вместо того, чтобы быть «заложником» казначейских векселей и, следовательно, доллара, мировые сбережения снова перетекают на рискованные рынки.
Со своей стороны, ФРС допустила отток более $1 триллиона долларов из механизма обратного репо (RRP). Обычно эти средства оставались бы заблокированными в этом краткосрочном механизме. Высвобождая эти средства и реинвестируя их в банковские резервы, ФРС восстанавливает ликвидность финансовой системы. Эта операция представляет собой замаскированное смягчение денежно-кредитной политики, которое снижает финансовую напряженность и еще больше ослабляет доллар.
Кроме того, ФРС сохраняет открытыми свои долларовые своп-линии с крупнейшими иностранными центральными банками. Это обеспечивает европейским, японским и британским банкам доступ к долларовому финансированию. Такое относительное изобилие препятствует восстановлению доллара на мировом рынке.
Наконец, сигналы от официальных лиц США усиливают эту динамику. Дебаты о возможной программе выкупа долга или смягчении регулирования свидетельствуют о приближении новой волны ликвидности. Даже без каких-либо конкретных решений этого сообщения достаточно, чтобы подогреть ожидания смягчения и оказать дополнительное давление на доллар.
Комбинируя эти рычаги — краткосрочную эмиссию, ослабление рекомендуемой розничной цены (RRP), своп-линии и стратегическую коммуникацию — Вашингтон намеренно ослабляет доллар. Это делает казначейские облигации более привлекательными для иностранных инвесторов и облегчает их размещение, одновременно предотвращая резкий рост долгосрочных ставок под давлением колоссального государственного долга.
Конкретно, когда местная валюта укрепляется по отношению к доллару, требуется меньше евро, иен или юаней для покупки того же количества американских ценных бумаг. Таким образом, казначейские облигации автоматически дешевеют в местной валюте, что повышает чистую доходность инвестиций.
Возьмем, к примеру, европейского инвестора, который хочет приобрести казначейские облигации на сумму $100 миллионов долларов. Если курс евро по отношению к доллару вырастет, он потратит меньше евро на приобретение того же объема облигаций. Стоимость входа снижается, а ожидаемая доходность в евро увеличивается без изменения купона облигаций.
Еще одно преимущество заключается в управлении валютным риском. Покупка казначейских облигаций при относительно низком курсе доллара также предполагает ставку на его последующий рост. В случае роста курса иностранные инвесторы получают дополнительную прибыль от репатриации капитала, помимо доходности облигаций.
И наконец, существует и более глобальный эффект. Чрезмерно сильный доллар оказывает значительное давление на развивающиеся страны, которым приходится выплачивать свои долларовые долги. Это может создать финансовую напряженность и ослабить мировую систему. Допуская ослабление доллара, Соединенные Штаты снижают этот системный риск, что успокаивает иностранных кредиторов и побуждает их вернуться на американский рынок.
Короче говоря, ослабление доллара служит мощным стимулом для международных инвесторов: оно снижает стоимость покупки казначейских облигаций, увеличивает потенциал чистой доходности и способствует стабилизации мировой финансовой ситуации.
В краткосрочной перспективе эта стратегия создает впечатление, что все хорошо: американские экспортеры выигрывают, иностранные должники дышат свободнее, а фондовые рынки оседают на волне возобновившейся ликвидности. Но это хрупкая иллюзия. Чем сильнее обесценивается валюта, тем сильнее может подорваться доверие иностранных кредиторов.
Эта стратегия сопряжена с серьезным риском. Если крупные международные инвесторы — банки, суверенные фонды благосостояния или страховые компании — поверят в намеренное манипулирование курсом доллара, направленное на его понижение, доверие к доллару как резервной валюте будет подорвано. А без спроса со стороны крупных международных покупателей под угрозой окажется сам баланс американского долга.
Это не теоретическая гипотеза: в 1970-х годах, после окончания Бреттон-Вудской системы и отказа от конвертируемости доллара в золото, доверие к американской валюте уже подорвалось.
Нефтедобывающие страны отреагировали на это требованием компенсации в виде резкого роста цен на энергоносители, а несколько центральных банков диверсифицировали свои резервы, отказавшись от доллара.
Сегодня этот сценарий недоверия уже не просто гипотеза: он уже реализуется в условиях постепенной дедолларизации валютных резервов в пользу золота. Некоторые центральные банки, особенно в Азии, на Ближнем Востоке и в Латинской Америке, сократили долю доллара в своих резервах, чтобы значительно увеличить закупки золота. Этот сдвиг отражает скрытую потерю доверия к стабильности и нейтральности доллара.
Если США окажутся слишком зависимыми от искусственного занижения курса доллара для управления своим долгом, эта диверсификация может ускориться. История показывает, что если доверие к денежно-кредитной политике подорвано, его восстановление занимает много времени.
Читайте также
-
Когда «черное золото» угрожает глобальной финансовой стабильности
Помимо запасов обогащенного урана и количества ракет, запущенных каждой стороной, война США И Израиля против Ирана также имеет важнейший финансовый аспект, заслуживающий пристального внимания, пишет Сириль Жубер.
26.05.2026 -
Переоценка золота: пять историй, одна идея
Переоценка золота в институциональной среде больше не является теорией. На той неделе Россия продала часть золотого запаса, монетный двор Перта побил свой рекорд экспорта, а Сенат США впервые с 1970-х годов внес на рассмотрение законопроект о пересмотре системы хранения драгоценных металлов.
25.05.2026 -
Золото не рухнет — оно даже не отреагировало на данные ФРС
Недавно опубликованные ФРС США данные должны были привести к падению цен на золото.
22.05.2026 -
Тед Окли предупреждает о долговой ловушке ИИ и истощении потребительских ресурсов
Поскольку доходность 30-летних казначейских облигаций США достигает уровней, невиданных со времен мирового финансового кризиса, возникает серьезный разрыв между эйфорией Уолл-стрит, вызванной развитием технологий, и ухудшающейся финансовой реальностью среднестатистического американца.
22.05.2026 -
Цены на золото стабилизировались на уровне $4.500 долларов
Цены на золото остаются в пределах $4.500 долларов, но могут привлечь внимание инвесторов, поскольку динамика в производственном и сервисном секторах США остается сдержанной.
22.05.2026 -
Тревога на рынке облигаций: рост доходности, риски стагфляции и потенциал драгметаллов
Резкий скачок доходности государственных облигаций США 15 мая 2026 года привлек внимание трейдеров не случайно. Доходность 10-летних казначейских облигаций США подскочила до 4,57%, а 30-летних превысила 5%, наряду с заметным ростом доходности японских облигаций, что свидетельствует о быстрой переоценке экономических ожиданий. Это не просто шум — это сочетание опасений по поводу роста инфляции, изменения политики ФРС и стагфляции, что перекликается с одним из самых сложных периодов в современной экономической истории: 1970-ми годами.
20.05.2026 -
Серебро и индекс Доу-Джонса: как определить переход от бумажных активов к физическим
Цена на серебро упала примерно на 10% 15 мая 2026 года после того, как саммит Трампа и Си Цзиньпина в Пекине завершился без заключения значимого торгового соглашения. Эта распродажа воспринималась как плохая новость. Однако для долгосрочных инвесторов в серебро все было наоборот.
19.05.2026 -
UNIT, валюта стран БРИКС: конкурент доллара?
На протяжении всей истории ведущая мировая держава поддерживала свое господство благодаря военной и валютной мощи. Хотя Соединенные Штаты играли эту роль более полувека, их могущество ослабевает под тяжестью многочисленных войн, неоднократных санкций и экспоненциального роста долга, который впервые с 1945 года превышает ВВП. По мере того, как центр мировой экономики постепенно смещается из Соединенных Штатов в страны Глобального Юга, и золотые резервы следуют за ними, может ли появиться новая гегемонистская валюта, способная конкурировать с долларом?
19.05.2026