


Аласдер Маклауд: проблема ВВП США
Признаки экономической стагнации трудно игнорировать, и политики, экономисты и даже центральные банкиры говорят о необходимости экономического роста. Они не только демонстрируют экономическое невежество, но и, стремясь к тому, что не является показателем производства, обречены на провал в достижении своих целей, пишет Аласдер Маклауд.
Последствия приводят к кризису реальности. Ошибки экономического и монетарного управления современных правительств приводят к кредитному кризису, который в конечном итоге разрушает их валюты. Признаки того, что такой кризис надвигается на нас, растут.
Эта статья посвящена заблуждениям и разрушительным последствиям макроэкономики: ее главная цель — достижение экономического роста — является вопиющей ошибкой.
Будучи суммой всех зарегистрированных соответствующих транзакций за период, обычно составляющий год, показатель ВВП — это не объем производства, а кредит, использованный в экономике. Ошибка заключается в предположении, что весь кредит используется продуктивно.
Кредит, отраженный в ВВП, финансирует потребление, производство (включая инвестиции) и государственные расходы. Только кредит на производство и инвестиции в него приводит к ценовой стабильности. Однако объем промышленного производства в США ниже, чем в 2008 году, когда по общему индексу Федерального резервного банка Сент-Луиса он составлял 102,38 по сравнению с 101,27 в прошлом году.
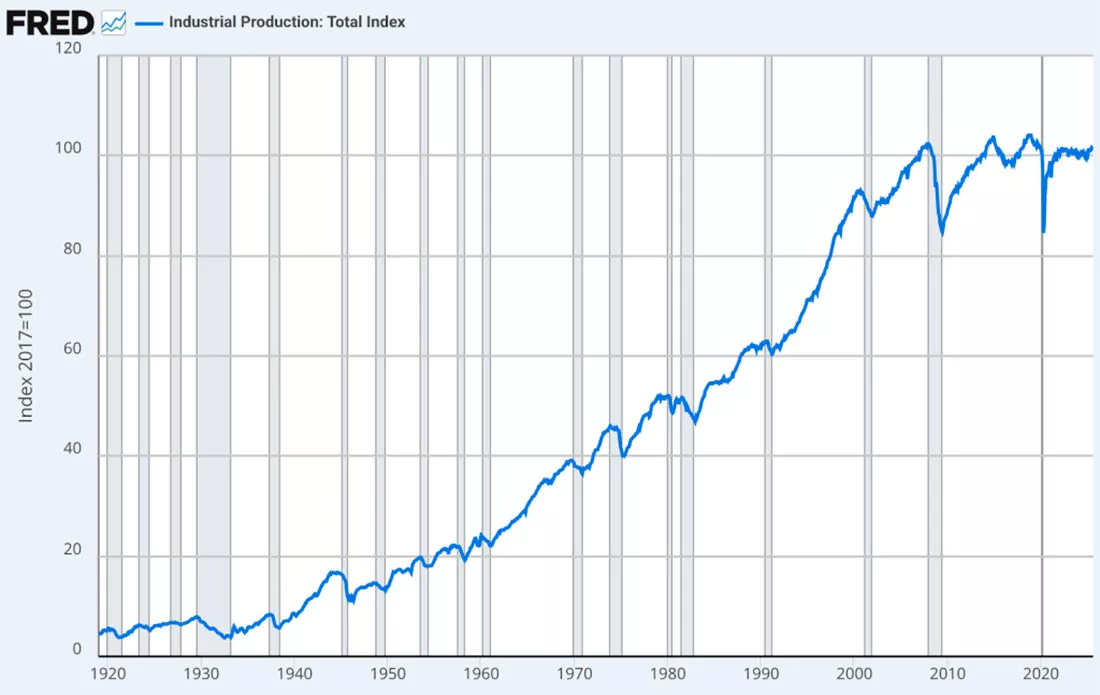
Отдельно FRED показывает, что промышленные инвестиции увеличились всего на $100 миллиардов долларов с 2008 года.
Расширение кредитования для финансирования производства, особенно товаров, не является инфляционным, поскольку оно используется для того, чтобы сделать товары лучше, дешевле и более соответствующими меняющимся потребительским желаниям. И если кредитование производства товаров и инвестиций за последние семнадцать лет не изменилось, то рост ВВП вводит в заблуждение.
С 2008 года ВВП увеличился более чем вдвое, примерно до $30.000 миллиардов долларов. За исключением сферы услуг, многие отрасли которой мало что добавляют к стоимости, расширение кредитных фондов, чрезмерное потребление и государственные расходы. Расширение кредитования для финансирования кредитного пузыря исключено из ВВП, что является отдельным вопросом.
Теперь должно быть ясно, что экономисты и политики, трубящие о росте, вводятся в заблуждение или вводят в заблуждение самих себя, продвигая инфляционную политику. Единственным противовесом являются сбережения. Если потребители сберегают, а не тратят, то потребительские цены не будут так сильно расти из-за избыточного кредитования. Но здесь результаты США за все время выглядят плачевно.
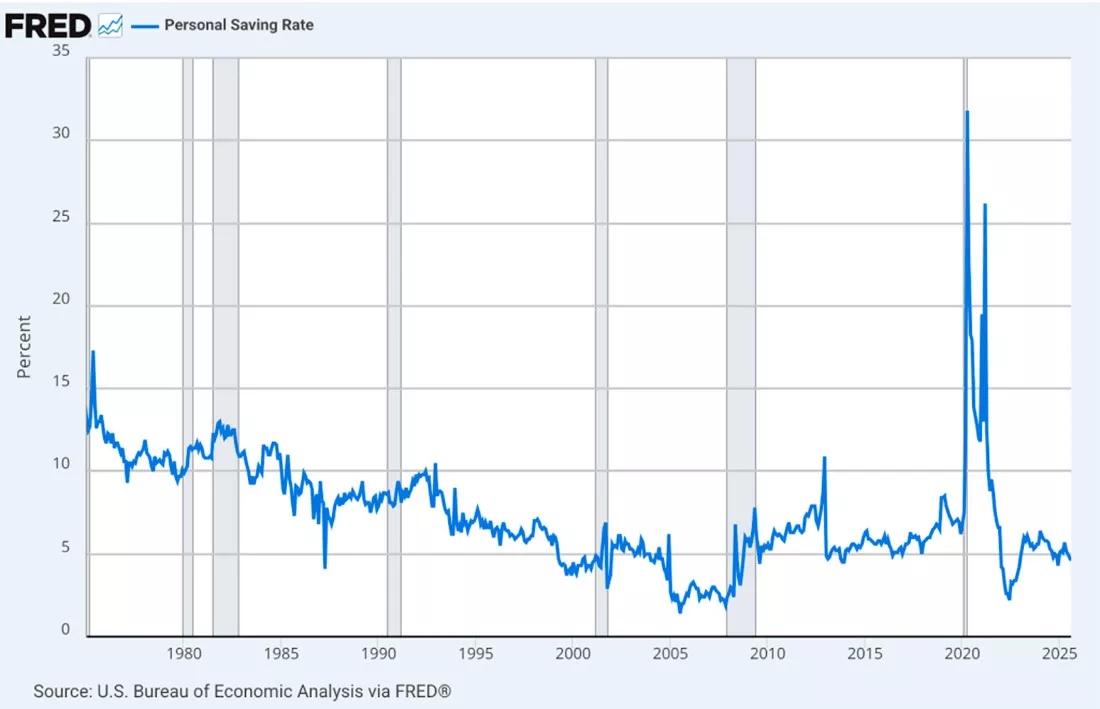
За исключением всплесков во время локдаунов из-за COVID-19, когда никто не мог тратить деньги, долгосрочная тенденция сбережений снижается. Снижается не только объем сбережений, но и растет потребительская задолженность.
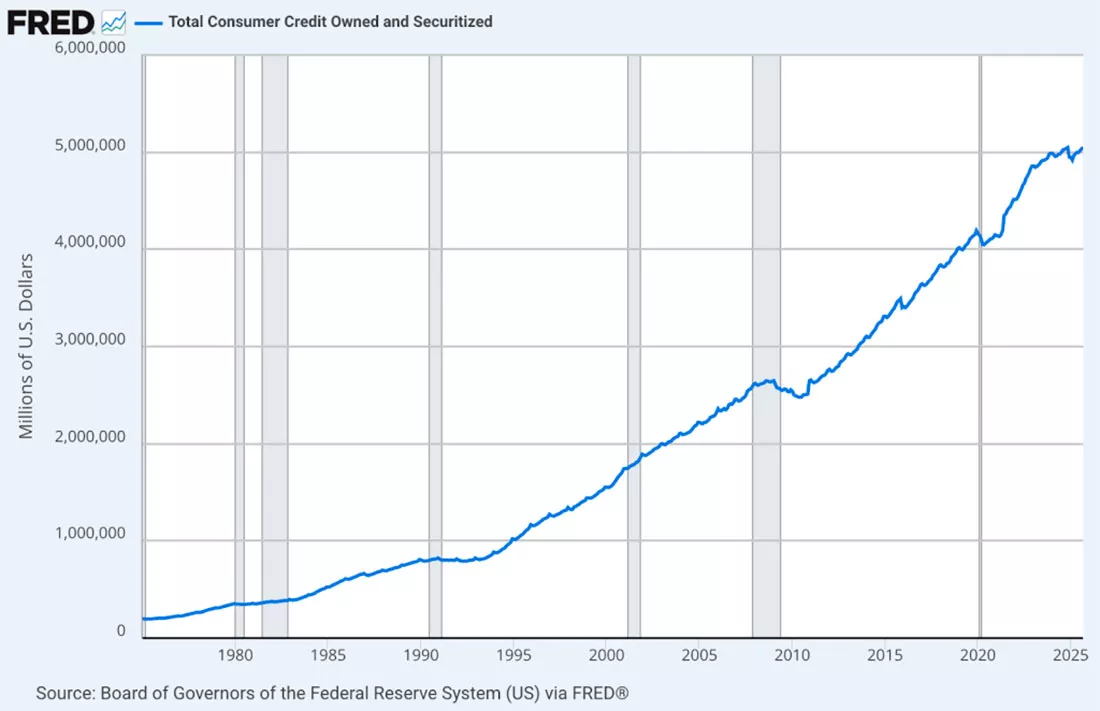
Если взять за основу 2008 год, то потребительский долг удвоился, в то время как производство товаров стагнировало. Таким образом, не только общий уровень личных сбережений снизился, но и рост потребительского долга стал движущим фактором роста ВВП.
Это оставляет вопрос о государственных расходах. Правительства, как известно, плохо распределяют экономические ресурсы, и нигде это не проявляется так ярко, как в ВВП. Общие государственные расходы США составляют около 40% ВВП, при этом доля федерального правительства составляет 23%. По крайней мере, расходы штатов и местных органов власти более актуальны для своих сообществ, но расходы федерального правительства — нет, и именно здесь нарастают проблемы из-за расточительных расходов, которые все включены в ВВП.
Самый простой способ увеличить ВВП — это для федерального правительства увеличить свои бесполезные и экономически разрушительные расходы, что, несомненно, побуждает политический класс сделать это.
Миф о дефляторе
Начиная с номинального ВВП, эконометристы указывают, что его следует дефлировать с учетом инфляции. Если номинальный ВВП растет на 5%, то уровень инфляции в 2% снижает его до реального роста в 3%. Обычно используется дефлятор — индекс потребительских цен.
Искушение увеличить рост реального ВВП путем манипулирования индексом потребительских цен непреодолимо. Для достижения этого результата используются различные методы. В результате текущий уровень инфляции в США, по расчетам Бюро статистики труда, составляет 3%, в то время как Джон Уильямс из Shadowstats, использующий первоначальную методологию расчета 1980 года, считает, что показатель колеблется около 12%. Если взять текущий рост номинального ВВП, оцениваемый Бюджетным управлением Конгресса в 4,5%, это изменит «реальный» рост ВВП с 1,5% до -7,5%.
Представьте себе, какой бы поднялся шум, если бы это признали! Но мы даже не можем поверить в это более реалистичное представление сокращения объема общего кредита, используемого в экономике (потому что это именно то, чем оно является), потому что теоретически существует общий уровень цен, но на практике ничего подобного не существует. Поэтому его построение носит чисто субъективный характер и может выражать все, что угодно государственному статистику. Отсюда и разница между базой данных Shadowstats за 1980 год и последующими пересмотрами.
В результате идея о том, что рост ВВП, номинальный или реальный, представляет собой тот экономический прогресс, к которому мы все стремимся, еще дальше отходит от истины. Вместо этого мы можем объяснить, как реальная экономика подавляется статистическими искажениями, несмотря на заголовки о ВВП.
Долговая ловушка
Если ВВП и полезен в чем-то, так это в том, что он дает кредиторам страны основу для оценки ее кредитоспособности. Проще говоря, если государственный долг растет быстрее, чем налоговая база — приблизительно измеряемая ростом ВВП — то экономика находится в долговой ловушке. Однако, если мы будем реалистичны в отношении искажений в цифрах, то многие страны G7 уже там.
Причина, по которой рынки до сих пор не распознали долговые ловушки должным образом, заключается в том, что они попали в ловушку самих правительств. Весь макроэкономический миф в сочетании с регулирующим надзором породил самоуспокоенность, которая в конечном итоге будет разрушена.
В Великобритании такое уже происходило, когда там было крайне левое правительство. В 1976 году фунт стерлингов начал падать, и МВФ был привлечен для стабилизации государственных финансов. Инфляция в предыдущем году достигла 25%, а доходность облигаций взлетела до более чем 16%. Проблема заключалась в том, что без вмешательства МВФ, заставившего правительство Великобритании сократить расходы и повысить налоги для получения профицита бюджета, динамика долговой ловушки привела бы к еще большему росту доходности государственных облигаций.
Понимание того, что ВВП представляет собой кредит, а не экономический прогресс, и что большая часть его использования носит инфляционный характер, говорит нам о том, что доллар и другие основные валюты уже находятся в долговых ловушках. Именно поэтому осведомленные центральные банкиры продают валюту и покупают золото.
Заключение
Инвесторам следует помнить, что государственная статистика, на которую они опираются в качестве ориентира, вводит в заблуждение. Нигде это не проявляется так ярко, как в ВВП — зыбучих песках, на которых строится макроэкономика. Искажение фактов усугубляет искажения прошлого. Именно поэтому вся основа экономического анализа является обманчивой и неизбежно приведет к общему экономическому и кредитному кризису, когда вернется реальность.
По этой причине частным лицам следует следить за действиями центральных банков и защищаться от надвигающегося кредитного кризиса. Этого можно достичь только путем выхода из кредитных активов и вложения средств в реальные деньги без риска контрагента, которым является лишь физическое золото.
Автор: Аласдер Маклауд 3 декабря 2025 | Перевод: Золотой Запас
Читайте также
-
Когда «черное золото» угрожает глобальной финансовой стабильности
Помимо запасов обогащенного урана и количества ракет, запущенных каждой стороной, война США И Израиля против Ирана также имеет важнейший финансовый аспект, заслуживающий пристального внимания, пишет Сириль Жубер.
26.05.2026 -
Переоценка золота: пять историй, одна идея
Переоценка золота в институциональной среде больше не является теорией. На той неделе Россия продала часть золотого запаса, монетный двор Перта побил свой рекорд экспорта, а Сенат США впервые с 1970-х годов внес на рассмотрение законопроект о пересмотре системы хранения драгоценных металлов.
25.05.2026 -
Золото не рухнет — оно даже не отреагировало на данные ФРС
Недавно опубликованные ФРС США данные должны были привести к падению цен на золото.
22.05.2026 -
Тед Окли предупреждает о долговой ловушке ИИ и истощении потребительских ресурсов
Поскольку доходность 30-летних казначейских облигаций США достигает уровней, невиданных со времен мирового финансового кризиса, возникает серьезный разрыв между эйфорией Уолл-стрит, вызванной развитием технологий, и ухудшающейся финансовой реальностью среднестатистического американца.
22.05.2026 -
Цены на золото стабилизировались на уровне $4.500 долларов
Цены на золото остаются в пределах $4.500 долларов, но могут привлечь внимание инвесторов, поскольку динамика в производственном и сервисном секторах США остается сдержанной.
22.05.2026 -
Тревога на рынке облигаций: рост доходности, риски стагфляции и потенциал драгметаллов
Резкий скачок доходности государственных облигаций США 15 мая 2026 года привлек внимание трейдеров не случайно. Доходность 10-летних казначейских облигаций США подскочила до 4,57%, а 30-летних превысила 5%, наряду с заметным ростом доходности японских облигаций, что свидетельствует о быстрой переоценке экономических ожиданий. Это не просто шум — это сочетание опасений по поводу роста инфляции, изменения политики ФРС и стагфляции, что перекликается с одним из самых сложных периодов в современной экономической истории: 1970-ми годами.
20.05.2026 -
Серебро и индекс Доу-Джонса: как определить переход от бумажных активов к физическим
Цена на серебро упала примерно на 10% 15 мая 2026 года после того, как саммит Трампа и Си Цзиньпина в Пекине завершился без заключения значимого торгового соглашения. Эта распродажа воспринималась как плохая новость. Однако для долгосрочных инвесторов в серебро все было наоборот.
19.05.2026 -
UNIT, валюта стран БРИКС: конкурент доллара?
На протяжении всей истории ведущая мировая держава поддерживала свое господство благодаря военной и валютной мощи. Хотя Соединенные Штаты играли эту роль более полувека, их могущество ослабевает под тяжестью многочисленных войн, неоднократных санкций и экспоненциального роста долга, который впервые с 1945 года превышает ВВП. По мере того, как центр мировой экономики постепенно смещается из Соединенных Штатов в страны Глобального Юга, и золотые резервы следуют за ними, может ли появиться новая гегемонистская валюта, способная конкурировать с долларом?
19.05.2026