


- ФРС не в силах компенсировать уничтожение финансового богатства
- Золото корректируется под давлением проблем с ликвидностью, но спрос остается устойчивым
- Китай поглощает часть объемов, продаваемых на западных рынках
- Государственный долг постепенно укрепляет монетарную роль золота
- Акции компаний, занимающихся добычей серебра: еще более резкая коррекция
Пузырь ИИ истощает ликвидность рынка, но фундаментальные показатели золота устойчивы
В конце октября Лоран Морель объяснял, как индустрия искусственного интеллекта превратилась в мощнейший магнит для капитала. Сотни миллиардов долларов были направлены на финансирование инфраструктуры, будущая прибыльность которой оставалась по большей части не доказанной, в то время как компании с малой капитализацией, промышленные предприятия и горнодобывающие компании испытывали трудности с привлечением инвесторов.
Я обратил внимание на один крайне опасный механизм: рыночная оценка компаний, связанных с ИИ, перестала быть просто отражением их перспектив роста — она постепенно превратилась в необходимое условие для финансирования этого самого роста. Чем выше поднимались котировки акций, тем больше капитала могли привлечь такие компании для строительства новых центров обработки данных, что, в свою очередь, поддерживало эйфорию на фондовом рынке.
Однако этот механизм работает и в обратном направлении.
Когда оценка компаний начинает снижаться, возможности для привлечения финансирования сокращаются, кредиторы пересматривают стоимость имеющегося у них обеспечения, а компании, наиболее зависимые от рынков капитала, вынуждены пересматривать свои амбиции. Именно на этот риск мы и указывали.
Кризис управления, охвативший сейчас компанию Nvidia, привносит в эту уязвимость новый аспект. Уход Дженсена Хуанга с поста главы компании, за которым последовали намеки на возможное возвращение, вызвал небывалый ажиотаж в Кремниевой долине. При этом министр финансов США Скотт Бессент публично высказался за назначение преемника со стороны — на фоне возникших вопросов о технологических связях компании с Китаем.
Помимо обстоятельств этого ухода, которые еще предстоит прояснить, данная ситуация наглядно показывает, насколько стратегически важной для Соединенных Штатов стала Nvidia. Дженсен Хуанг не просто руководил производителем полупроводников — он олицетворял собой целую экосистему, в которой поставщики, клиенты и инвесторы связаны все более тесными финансовыми узами.
Коррекция на рынке позволяет нам оценить масштаб сопутствующих рисков. С момента достижения пика 6 октября компания Nvidia потеряла около $2 триллионов долларов рыночной капитализации: ее оценка снизилась примерно с $5,8 триллиона до $3,8 триллиона долларов.
Разумеется, это не означает, что с рынков «испарились» реальные денежные средства в размере $2 триллионов долларов. Однако такое уничтожение финансового богатства может привести к обесцениванию активов, используемых в качестве залога, ограничить возможности инвесторов по привлечению заемных средств и спровоцировать вынужденные продажи в других классах активов. Именно так коррекция на фондовом рынке, затрагивающая лишь несколько крупных технологических компаний, может постепенно перерасти в масштабное сокращение ликвидности.
ФРС не в силах компенсировать уничтожение финансового богатства
Некоторые инвесторы сегодня рассчитывают на то, что Федеральная резервная система (ФРС) стабилизирует рынки. Однако объемы средств, о которых идет речь, наглядно демонстрируют ограниченность инструментов денежно-кредитной политики.
В период с 16 ноября по 11 декабря ФРС планирует реинвестировать около $14 млрд долларов в казначейские облигации — сумма, ничтожно малая по сравнению с $2 трлн долларов, на которые сократилась рыночная капитализация компании Nvidia. Разумеется, эти показатели нельзя напрямую сопоставлять, поскольку реинвестиции ФРС вовсе не призваны компенсировать потери на фондовом рынке. Тем не менее, они дают представление о разрыве между планируемыми операциями денежно-кредитной политики и масштабами происходящей переоценки финансовых активов.
Что еще важнее, предоставление резервов банкам вовсе не гарантирует восстановления их готовности к риску. Банк может обладать избыточной ликвидностью, но при этом отказаться финансировать оператора дата-центров, если стоимость залогового обеспечения этого оператора падает.
Эта проблема вызывает особую тревогу у так называемых «неооблачных» (neocloud) провайдеров, чьи бизнес-модели зависят от постоянного привлечения нового финансирования. По имеющимся данным, доходность облигаций CoreWeave сейчас приближается к 15%, а некоторые конвертируемые облигации компании Nebius торгуются на уровне около 70% от их номинальной стоимости.
На фоне столь резкого роста стоимости заимствований перспективы рентабельности могут быстро ухудшиться. Крупнейшие гиперскейлеры еще располагают достаточно устойчивыми балансами, чтобы выдержать часть этого давления, однако операторы с наибольшей долговой нагрузкой могут оказаться в гораздо более тяжелом положении.
Здесь мы наблюдаем те же механизмы, что проявились во время «пузыря доткомов» в телекоммуникационном секторе: реальная технологическая революция, инфраструктура которой финансировалась исходя из предположений о росте и прибыльности, в обоснованности которых рынки со временем начинают сомневаться.
Теперь вопрос заключается не просто в том, сколько графических процессоров (GPU) сможет продать Nvidia, а в том, кто еще будет в состоянии привлечь средства для их покупки — и по какой цене.
Золото корректируется под давлением проблем с ликвидностью, но спрос остается устойчивым
Недавнюю коррекцию цен на драгоценные металлы следует рассматривать именно в этом контексте.
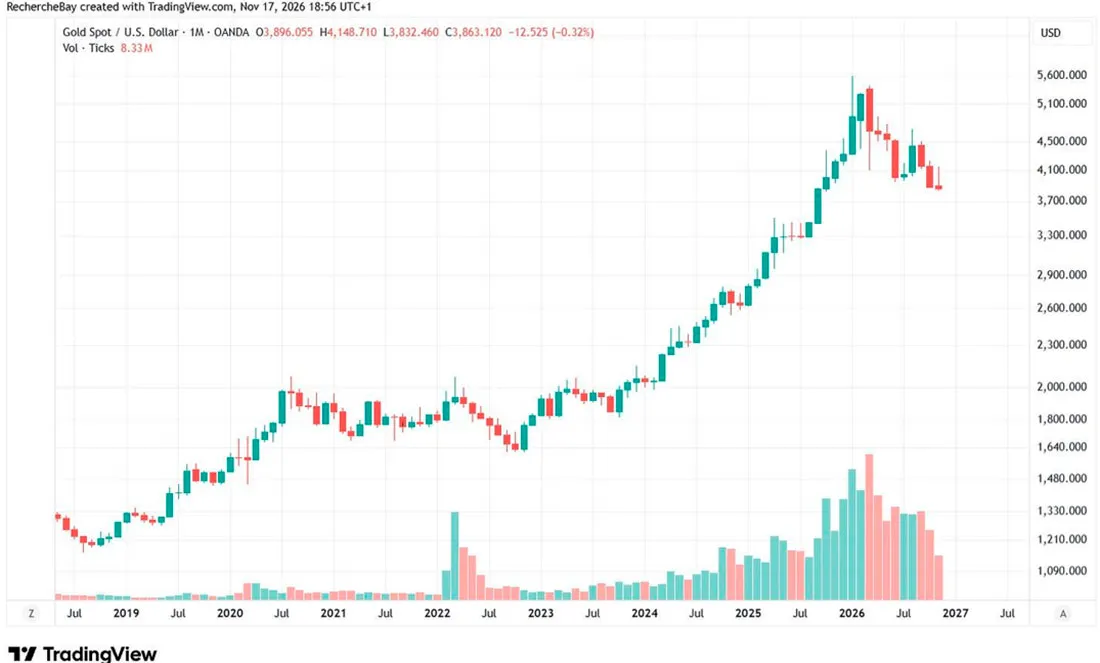
В октябре золото подешевело на 6,8%, завершив месяц на уровне около $3.875 долларов, в то время как серебро потеряло 18,7%, а акции ведущих золотодобывающих компаний упали почти на 12%.
На первый взгляд, это может показаться парадоксальным. Опасения по поводу финансирования индустрии искусственного интеллекта, ухудшение условий кредитования и растущая напряженность, связанная с суверенным долгом, теоретически должны были бы сделать золото более привлекательным активом.
Однако, когда коррекция на фондовом рынке провоцирует процесс сокращения долговой нагрузки, инвесторы избавляются не только от убыточных позиций. Они также распродают свои наиболее ликвидные активы, чтобы восстановить денежные резервы и выполнить требования по внесению дополнительного обеспечения (маржин-коллы).
В таких ситуациях золото становится источником ликвидности для покрытия убытков, возникших в других сегментах портфеля.
Мы наблюдали подобное явление в 2008 году, а затем в марте 2020 года. В обоих случаях золото поначалу дешевело в период масштабной ликвидации активов, но впоследствии вновь обретало статус «тихой гавани», когда центральные банки были вынуждены вмешаться в ситуацию.
Впрочем, нынешняя коррекция имеет одну особенность: падение цен не сопровождалось обвалом инвестиционного спроса.
По состоянию на конец октября объем золота, удерживаемого биржевыми фондами (ETF), составлял около 100,97 млн унций — это даже превышает показатели февраля. В фондах, обеспеченных серебром, также был зафиксирован рост физических запасов: за месяц они увеличились почти на 4,9 млн унций.
Иными словами, цены резко упали, тогда как количество металла, находящегося в распоряжении этих инвестиционных инструментов, осталось практически неизменным.
Такое расхождение указывает на то, что коррекция была вызвана скорее корректировкой позиций на рынке деривативов, действиями в рамках систематических торговых стратегий и краткосрочной потребностью в ликвидности, нежели массовым уходом долгосрочных инвесторов.
В частности, количественные фонды и стратегии, следующие за трендом, сократили свои позиции в золоте после того, как были пройдены определенные технические уровни. По некоторым оценкам, к середине октября объем коротких позиций у этих участников рынка уже приближался к их обычным предельным значениям.
Этот факт имеет значение. Как только избыточные спекулятивные позиции будут в значительной степени закрыты, рынок может стать более чувствительным к улучшению финансовых условий — хотя это вовсе не означает, что «дно» уже достигнуто.
Китай поглощает часть объемов, продаваемых на западных рынках
Еще одним показательным фактором является поведение китайских покупателей.
В то время как западные инвесторы сокращали свои вложения в золото, премии к цене на Шанхайской бирже оставались высокими. Это указывает на наличие физического спроса, способного поглотить часть металла, который продается на международном рынке.
Разрыв между двумя рынками стал весьма заметным. По имеющимся данным, за скользящий десятинедельный период корреляция между показателем, объединяющим позиции западных инвесторов по золоту и премии на Шанхайской бирже, опустилась примерно до −0,97.
Этот показатель не означает, что Китай механически выкупает каждую унцию, проданную на Западе. Тем не менее, он демонстрирует, что в последнее время эти два индикатора двигались практически в противоположных направлениях: пока западные финансовые инвесторы сокращали свои позиции, премии на китайском рынке свидетельствовали об устойчивом физическом спросе.
Такое различие между финансовым и физическим рынками становится принципиально важным.
На западных рынках цены в краткосрочной перспективе в значительной степени зависят от фьючерсных контрактов, опционов, количественных стратегий и портфельного арбитража. В Китае же физический спрос в большей степени обусловлен стремлением сохранить капитал, денежными соображениями и диверсификацией сбережений.
Длительная слабость рынка недвижимости в Китае, трудности на внутреннем кредитном рынке и неопределенность в отношении экономического роста побуждают некоторых вкладчиков искать активы, стоимость которых не зависит напрямую от платежеспособности финансового посредника.
Золото также выигрывает от стремления центральных банков диверсифицировать свои резервы в условиях растущей геополитической фрагментации.
Таким образом, мы наблюдаем показательную тенденцию: западные инвесторы могут продавать золото, чтобы получить доллары, в то время как другие участники рынка покупают его именно для того, чтобы снизить свою зависимость от тех же самых долларов.
Это расхождение может стать одним из главных факторов поддержки рынка, как только давление, связанное с ликвидацией активов, начнет ослабевать.
Государственный долг постепенно укрепляет монетарную роль золота
Недавняя коррекция не должна заслонять собой более масштабные изменения в макроэкономической среде.
В октябре золото столкнулось с крайне неблагоприятным сочетанием факторов: ростом реальных процентных ставок в США, укреплением доллара, инфляционным давлением, вызванным ценами на энергоносители, и ужесточением глобальных финансовых условий.
Реальная доходность 10-летних казначейских облигаций США кратковременно приближалась к 3%, а номинальная доходность превысила 5,3%. В таких условиях рост альтернативных издержек владения активом, не приносящим дохода, делает золото менее привлекательным для ряда инвесторов.
Однако этот рост процентных ставок обнажает гораздо более глубокую уязвимость.
Развитым странам приходится финансировать значительные структурные дефициты бюджета на фоне роста стоимости обслуживания долга. Особую тревогу вызывает ситуация во Франции: доходность ее 10-летних государственных облигаций превысила 5%, а спред по доходности относительно немецких гособлигаций к концу октября достиг примерно 174 базисных пунктов.
Проблема выходит далеко за рамки Франции. США, Великобритания и Япония в той или иной степени сталкиваются с растущими потребностями в финансировании и повышенной чувствительностью государственных финансов к уровню процентных ставок.
Перед инвесторами встает фундаментальный вопрос: могут ли государственные облигации по-прежнему одновременно выполнять функции резервных активов, финансового обеспечения и защиты от кризисов?
Когда устойчивость самого государственного долга вызывает опасения, физическое золото вновь демонстрирует всю значимость одной из своих ключевых характеристик: оно не является обязательством какого-либо правительства и не зависит от способности того или иного эмитента погасить свой долг.
Акции компаний, занимающихся добычей серебра: еще более резкая коррекция
В октябре серебро пережило гораздо более глубокую коррекцию, чем золото: его цена снизилась почти на 19%. Такое отставание можно объяснить сочетанием нескольких факторов: сокращением ликвидности, присущей этому металлу более высокой волатильностью, а также его чувствительностью к прогнозам промышленной активности.
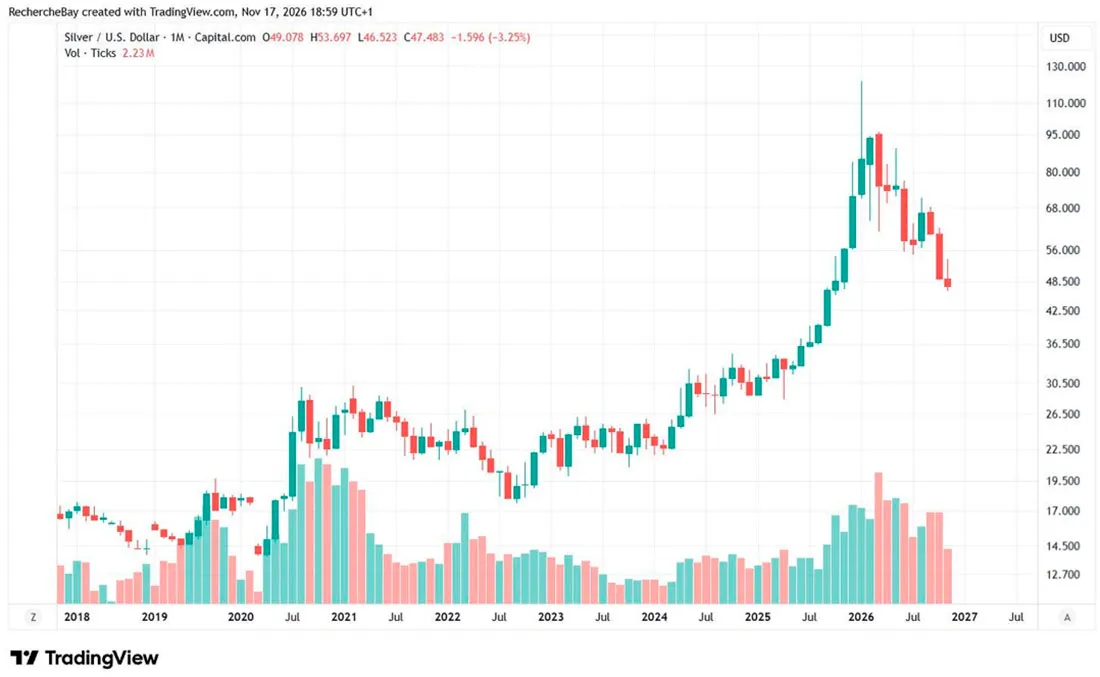
В результате соотношение цен на золото и серебро выросло примерно до 79 — это значительно выше долгосрочного исторического среднего показателя, который обычно оценивается как 60:1.
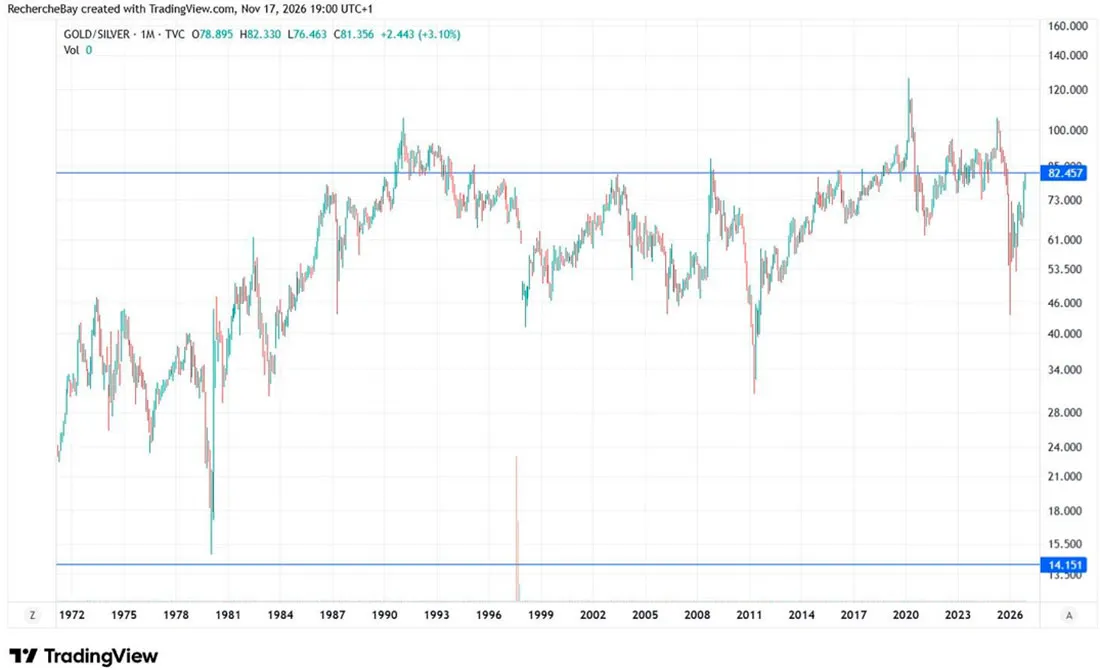
Сам по себе этот уровень не является сигналом к покупке, однако он наглядно демонстрирует, насколько сильно серебро отстает в динамике от других активов.
Ситуация становится еще более примечательной, если учесть, что объем серебра в обеспеченных им биржевых фондах (ETF) во время коррекции вырос. По имеющимся данным, с июльских минимумов и вплоть до конца октября эти инвестиционные инструменты аккумулировали дополнительно около 19,5 млн унций металла.
Похоже, некоторые инвесторы пользуются снижением цен, чтобы увеличить свои вложения в серебро, в то время как рынок деривативов продолжает оказывать давление на котировки, толкая их вниз.
Акции добывающих компаний, в свою очередь, остаются особенно уязвимыми в периоды сокращения долговой нагрузки (делевериджа). Они сочетают в себе зависимость от цен на металлы с чувствительностью к ситуации на фондовых рынках, а в случае с компаниями малой капитализации — зачастую еще и с ограниченной ликвидностью.
В то же время текущая коррекция увеличивает разрыв в оценках стоимости между компаниями, обладающими реальными активами, разведанными запасами и порой значительными денежными потоками, и технологическими компаниями, чья оценка по-прежнему во многом базируется на ожиданиях будущей выручки.
Этот разрыв, вероятно, сохранится до тех пор, пока инвесторы продолжают снижать свою общую подверженность риску.
Тем не менее, как только давление, связанное с условиями финансирования, начнет ослабевать, это может создать предпосылки для более благоприятного этапа — перераспределения капитала в пользу реальных активов.
Для золота ближайшим риском остается вероятность новой волны принудительных ликвидаций позиций. Однако в среднесрочной перспективе основным фактором поддержки для него могут стать именно финансовые последствия возможного краха «пузыря» в сфере искусственного интеллекта.
Таким образом, главный вопрос заключается не столько в том, насколько глубоким может быть падение акций технологических компаний, сколько в том, когда именно сокращение ликвидности перестанет давить на цену золота и, напротив, начнет способствовать укреплению его роли в качестве эталонного денежного актива.
Автор: Лоран Морель 20 ноября 2026 | Перевод: Золотой Запас
Содержание
- ФРС не в силах компенсировать уничтожение финансового богатства
- Золото корректируется под давлением проблем с ликвидностью, но спрос остается устойчивым
- Китай поглощает часть объемов, продаваемых на западных рынках
- Государственный долг постепенно укрепляет монетарную роль золота
- Акции компаний, занимающихся добычей серебра: еще более резкая коррекция
Читайте также
-
Аудит Tether поднял интересный вопрос о владении золотом
Питер Рейган отдает Tether должное за то, что эмитент криптовалюты обеспечивает один из своих продуктов физическим золотом, чье наличие подтвердил независимый аудит.
20.11.2026 -
Цены на золото могут упасть еще на 5% до $3.500 долларов на фоне растущих опасений
По мнению одного из рыночных стратегов, у рынка золота еще есть значительный потенциал для снижения, поскольку на фоне волны распродаж, наблюдавшейся на этой неделе, цены не смогли удержаться на критически важных уровнях поддержки.
20.11.2026 -
Золото – лучший сырьевой товар на 2027 год, несмотря на общее снижение сектора
По прогнозам Morgan Stanley Research, в следующем году доллар может умеренно укрепиться, цены на нефть, вероятно, скорректируются до уровня $75 долларов за баррель к четвертому кварталу, а золото останется наиболее привлекательным сырьевым активом в 2027 году.
20.11.2026 -
Предупреждение ЕЦБ о долговой ситуации напоминает о долгосрочной роли золота
18 ноября Европейский центральный банк предупредил, что давление суверенного долга может распространиться на рынки гособлигаций. В своем последнем обзоре финансовой стабильности он связывает растущие потребности в финансировании и стоимость заимствований с уязвимостью государственных финансов.
19.11.2026 -
Большая часть падения цен на золото произошла до публикации протокола заседания ФРС
В среду, 18 ноября 2026 года, в 14:00 по восточному времени Федеральная резервная система (ФРС) опубликовала протокол своего октябрьского заседания. К этому моменту золото уже в значительной степени подешевело: в 13:45 по восточному времени цена спотового золота находилась вблизи отметки $3.740 долларов — примерно на $110 долларов ниже уровня закрытия торгов во вторник. В течение часа после публикации документа цена снизилась еще примерно на $16 долларов. Этот временной аспект важен для тех, кто анализирует взаимосвязь между протоколами ФРС и ценами на золото. Документ подтвердил, что траектория изменения процентных ставок соответствует ожиданиям участников рынка.
19.11.2026 -
Сбои в работе банков: сбой в JPMorgan Chase выявляет риски цифрового банкинга
16 ноября 2026 года тысячи клиентов столкнулись с банковскими неполадками: технический сбой в JPMorgan Chase привел к нарушениям в работе ряда крупных финансовых организаций США.
19.11.2026 -
Лопнул ли «пузырь» серебра?
Сохраняющаяся угроза повышения процентных ставок — как до конца текущего года, так и вплоть до 2027 года — продолжает поддерживать позиции доллара США и нависает над рынком драгоценных металлов, словно грозовая туча.
19.11.2026 -
Запасы иностранного золота в ФРБ Нью-Йорка достигли минимума за 70 лет
Центральные банки распределяют риски, связанные с размещением золота в США. Объем вывезенного из Америки золота составляет всего 0,2% от оставшегося объема, но важно учитывать общую картину. Свои анализом поделился Эдриан Эш из BullionVault.
18.11.2026